
高增长低利润 果下科技的储能困局
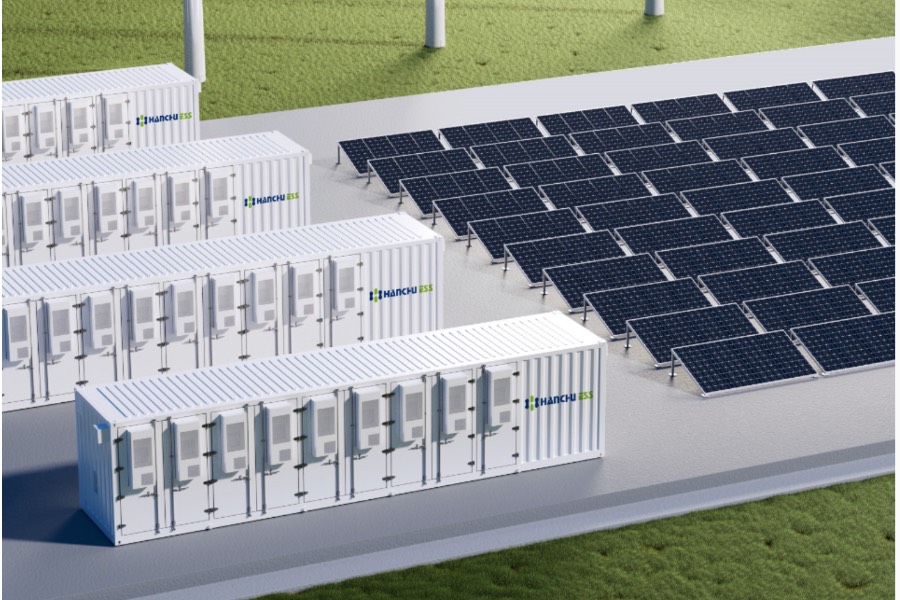
果下科技希望凭藉AI能源管理平台在行业内建立差异化,但应收帐暴增与毛利率下滑,让公司深陷增收不增利困境
重点:
- 公司收入从2022年的1.42亿元增至 2024年的10.26亿元
- 贸易应收帐款由2022年的4,159万元,增至今年上半年的9.52亿元
李世达
将电池舱装上大脑,能否改变一家公司的命运?果下科技股份有限公司正试图找到答案。公司主打“AI驱动储能整合系统”,近日已向港交所提交上市申请,希望把握中国电网与工商业储能领域的上升行情。
过去五年,中国新能源产业的焦点,从光伏发电逐渐转向储能。随着太阳能与风能渗透率提升,电网波动、供需错配问题日益突出,推动“光伏+储能”成为新一代能源解决方案。根据灼识谘询数据,2024年中国新增储能装机容量达 31 GWh,预计到 2030年将增至424 GWh,年均增长率高达54.6%。
面对这波浪潮,许多原本以光伏或逆变器为主的企业开始转型:阳光电源(300274.SZ)、固德威(688390.SH)等推出自家储能系统,派能科技(688063.SH)则主攻电芯与模组,而新兴公司如果下科技,则试图以「AI平台」切入市场。
成立于2019年的果下科技,定位介于设备商与能源服务商之间。它提供大型储能系统、工商业储能与户用储能等电池模组,核心则是自研的两套能源管理平台——Safe ESS(Safe Energy Storage System)与Hanchu iESS(Hanchu Intelligent Energy Storage System)。
两个平台就像是电池的“云端大脑”,云端负责运算与决策,边缘设备负责即时反应,终端电池则负责执行。当电网负荷变化或电价波动时,系统能自动调整充放电策略,成为大型电站的“云端指挥中心”,或是家庭能源的“智能管家”。
钱难赚
这种“软硬结合”的策略,似乎很对市场的胃口。申请文件显示,果下科技的收入在三年间快速跃升,从2022年的1.42亿元增至 2024年的10.26亿元(1.44亿美元),复合年增长率高达168.91%。至2025年上半年已达6.91亿元。
同期净利润分别为2,428万元、2,813.30万元、4,912万元,值得关注的是,今年上半年果下科技实现净利润557.5万元,而去年同期则亏损了2,559万元,虽成功扭亏,但纯利率仅0.8%。毛利率则在持续下跌,由2022年的25.1%腰斩至2025年上半年的12.5%。
毛利率下滑主要来自行业周期与产品结构调整,以及锂电池原材料与电芯价格下跌,令公司盈利能力恶化。
同时,公司现金流近三年波动显著,2022及2023年经营现金流分别净流出3,032.1万及7,290.8万元;2024年短暂转正为373万元,2025年上半年再转为净流出2.05亿元。期末现金仅4,668.7万元,短期借款3.31亿元,现金短债比0.14倍,偿债压力大。
应收账风险高
更糟的是,公司的应收账款风险正在快速增加,由2022年的4,159万元,暴增至今年上半年的9.52亿元,占收入比重从29.32%飙升到137.8%,表明大量的收入只是纸面富贵。周转天数也从2022年的56.7天,增加到今年上半年的198天,经营压力相当沉重。
事实上,这次是果下科技自今年4月首次递表失效后的第二次递表,但这次递表前,已获得中国证监会的备案通知。
公司此前完成多轮融资,值得注意的是今年3月及4月的两次增资,由凯博鸿成及深圳宁干分别增资7,000万元及3,000万元,融后估值从16亿元推升至60亿元。其中,凯博鸿成的母公司,即为动力电池及储能系统供应商中创新航CALB Group(3931.HK)。
文件披露,果下科技在2024年与中创新航签订战略合作协议,中创新航是果下科技电芯供应商,也是大型储能系统的客户,2023年,来自中创新航的收入占总升入比重约22%。
今年以来,中国储能板块显著回暖。中创新航股价年内飙升逾168%,市盈率逾90倍;宁德时代(3750.HK)维持高估值,A股阳光电源与固德威亦上涨约五成与三成,反映市场重新看好新能源与储能前景。
尽管如此,果下科技仍受制于现金流紧张、毛利率下滑与应收帐款飙升等问题。虽然其AI平台已渗入各类储能项目,但尚未形成独立的软件收入或明显增长动力,公司主要收入仍仰赖大型储能与电池模组业务,盈利能力因电芯价格波动而受限。因此,或许当AI真正成为推动效益的核心,果下科技才有望在新一轮储能浪潮中突围。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景



