
食品股蜂拥上市 安井有望先拔头筹
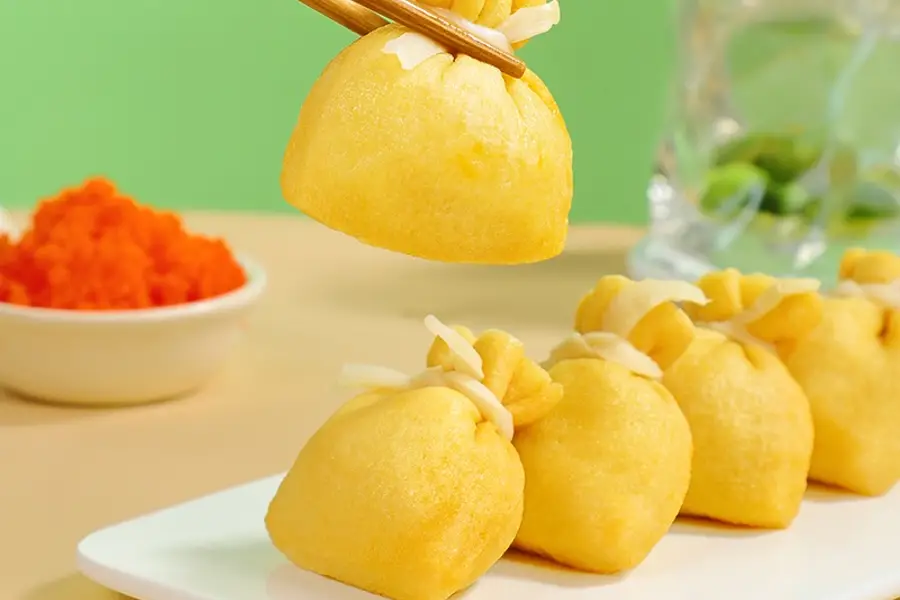
冷冻食品制造商安井计划赴港上市,并已获得中国证券监管机构的批准
重点:
- 中国证券监管机构已正式批准安井食品的赴港上市计划,此举可与上海上市互补
- 这家冷冻食品制造商的收入在首季度开始收缩,毛利率也明显低于其他很多领先食品公司
阳歌
随着冷冻食品安井食品集团股份有限公司(603345.SH)的上市计划获得中国证券监管机构批准,距离实现上市目标又近了一步,香港的投资者可能很快将多一个投资选择。
这家生产鱼丸和各种包子等冷冻食品的龙头企业,正投身于一场热潮,越来越多在上海和深圳A股市场上市的公司选择在香港二次上市。在这方面,公司正与领先的酱油和调味品制造商海天味业(603288.SH)竞争,欲成为中国首家拥有双重上市地位的大型食品企业。
最近,食品股纷纷涌入香港,这可能让投资者有点选择烦恼,他们试图找出哪些股票可能提供最佳回报。名单上包括鸣鸣很忙、三只松鼠和溜溜果园等零食巨头,它们希望加入卫龙美味(9985.HK)的行列,后者已在香港上市。还有其他食品巨头,如大米销售商十月稻田(9676.HK),以及方便面制造商统一企业中国(0220.HK)和康师傅控股(0322.HK)。
安井食品成立于2001年,与同行的不同之处在于,它明显喜欢收购,而收购也助推了公司的增长。公司旗下许多品牌都是收购而来,如洪湖诱惑、新柳伍和功夫食品。公司在4月份提交给上海证券交易所的第一季度财报中披露,在两个月前,斥资4.45亿元(6,200万美元)收购了鼎味泰70%的股份,后者是鱼丸等冷冻海鲜产品的生产商。
虽然收购可能是一个积极因素,但与同行相比,公司的毛利率相对较低,在上海上市的股票估值也相对偏低。毛利率较低的部分原因,可能是公司的配送成本较高,因为冷冻产品都需要冷链配送服务。
另一个可能让投资者却步的因素是,安井食品的收入从今年开始出现收缩。
安井食品1月份提交香港上市申请,高盛和中金公司是承销商,表明上市融资额可能超过1亿美元。所有在香港上市的中国公司,都必须获得中国证券监督管理委员会(CSRC)的批准,而上周五该监管机构正式宣布,对安井食品的申请予以备案,意味它拿到了批文。根据这份通知书,安井食品拟发行5,950万股。
我们已经指出的,与同行相比,安井食品在上海上市的股票估值相对较低,市盈率(P/E)仅为16倍。这还不到海天味业A股市盈率36倍的一半,也远远落后香港上市的卫龙美味的30倍、统一企业中国的21倍和康师傅控股的18倍。似乎表明,投资者对安井食品的故事不怎么感兴趣,很可能是因为其利润率相对较低。
收入收缩
了解上述宏观背景,我们将在本文的后半部聚焦安井食品的财务表现。数据显示,公司虽在中国庞大的冷冻食品市场占据龙头地位,但在某些关键盈利指标上却表现滞后。根据安井食品在1月份的上市文件中引用的第三方市场数据,它以6.2%的市场份额位居中国速冻食品行业第一。
公司在今年1月提交上市申请时,营收看起来相对稳健,2024年前9个月的增长率为7.7%。全年增速与这一数字持平,这家在上海上市的公司报告称全年收入增长了7.7%,从2023年的140亿元增至151亿元。
但第一季度的财报显示,之后公司收入出现收缩,从一年前的37.5亿元下降4.1%至36亿元。尽管去年随着中国经济放缓,许多公司都报告了类似的疲软态势,但该公司并未对突然下滑做出任何解释。
公司将产品线分为三大领域,以鱼丸和猪肉肠等速冻调制食品为首,这些产品在过去三年中贡献了一半左右的收入。第二大类别是小龙虾和蛋饺等速冻菜肴制品,收入份额从2022年的25%增长到去年的约30%。最后一个类别是速冻米面制品,如烧卖和馒头,在公司收入中所占的份额从2022年的约20%缩小到去年的16.5%。
整体收入萎缩虽令人略感担忧,但在当前环境下并不意外。然而,更值得关注的是安井食品去年毛利率较低,仅为23.3%,远低于海天味业去年前九个月的36%,也低于统一企业中国和康师傅控股约33%的毛利率。部分原因可能在于高昂的经销费用,也可能与多次收购后的整合难度有关。无论原因为何,若想在食品股选择日益丰富的市场中赢得投资者青睐,安井食品需改善这一重要盈利指标。
安井食品去年净利润微增0.5%至14.8亿元,增速远低于收入增长。与收入趋势一致,今年一季度净利润也开始收缩,同比下降10%至3.95亿元,降幅超过收入下滑幅度。
归根结底,一些投资者可能会喜欢安井食品,因为它是中国领先的冷冻食品公司,地位无可争议。但是,面对众多利润率更高、估值更高的其他选择,投资者可能需要更多理由才会把钱放在安井食品的购物车里。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

乐欣户外上市后首度收购 拿下英国老牌钓具商
庆铃卖车兼助融资 老牌车厂重写生意经
机器人概念急降温 奥比中光上不逢时
途虎养车收购澳洲同业 驶出中国市场





