内地楼市需求疲弱,建材价格下跌、煤炭成本回升,华润建材预计首九个月股东应占亏损最高达8.5亿元
重点:
- 华润建材预计截至9月底止九个月股东应占亏损7.5亿至8.5亿元人民币,去年同期盈利3.31亿元
- 水泥、混凝土和骨料售价下跌,煤炭成本上升;公司虽持续降本,仍未能抵销价格压力
李世达
水泥按吨卖,厂房、矿山和运输网络却不能随售价下跌而缩小。需求转弱时,建材企业往往要降价争取订单,但生产和物流设施的成本仍须照常承担。
华润集团旗下建材业务平台华润建材科技控股有限公司(1313.HK)本周发布最新盈警,预计截至9月底止九个月股东应占亏损7.5亿至8.5亿元人民币(下同),去年同期则盈利3.31亿元。这次预警延续上半年已出现的亏损,反映建材价格下跌和成本压力仍在侵蚀利润。
压力来自房地产市场。从地基到封顶,水泥、骨料和混凝土都是建筑工程所需材料;新项目减少,建材需求也会转弱。国家统计局数据显示,今年首八个月全国房地产开发投资按年下降19.9%,上半年全国水泥产量减少约8%。工程量缩减,水泥厂和建材商便要争取有限订单,价格竞争随之加剧。
华润建材上半年收入按年减少15.4%至86.36亿元,股东应占亏损4.41亿元,去年同期则盈利3.07亿元。今年上半年毛利率由18.5%降至8.3%,显示售价下跌正迅速压缩每笔销售可带来的毛利。
去年楼市同样疲弱,但水泥售价和煤炭成本的走势较有利。去年上半年水泥平均售价按年上升3.8%,煤炭采购价则下降17.8%,公司毛利率由15%升至18.5%。今年上半年,水泥、混凝土和骨料售价按年下跌15.5%至18.6%,煤炭采购价反升5.9%。公司仍将水泥单位成本降低3.4%,但售价跌幅更大,毛利率遂降至8.3%。
2025年全年股东应占盈利虽按年上升,收入和毛利却分别下跌8.6%和7.3%。盈利增长亦受出售附属公司收益增加、商誉减值减少等因素带动,未能单凭全年盈利回升判断核心业务已复甦。
混凝土业务可见销量增长也难以抵销跌价。上半年混凝土销量增加15.7%,平均售价却下跌18.6%。华润建材卖出更多混凝土,收入仍受单价下跌拖累;水泥和骨料售价同样下滑,三项主要产品都面对毛利收窄的压力。
产能利用率也反映市场需求不足。上半年华润建材水泥产能利用率为53.5%,混凝土为31.4%,两者均低于去年同期。设备未能充分运转,厂房、人员和维护开支仍须支付,单位产品分摊的固定成本因而增加。价格下跌与产能闲置,进一步挤压利润。
物流网络助降本
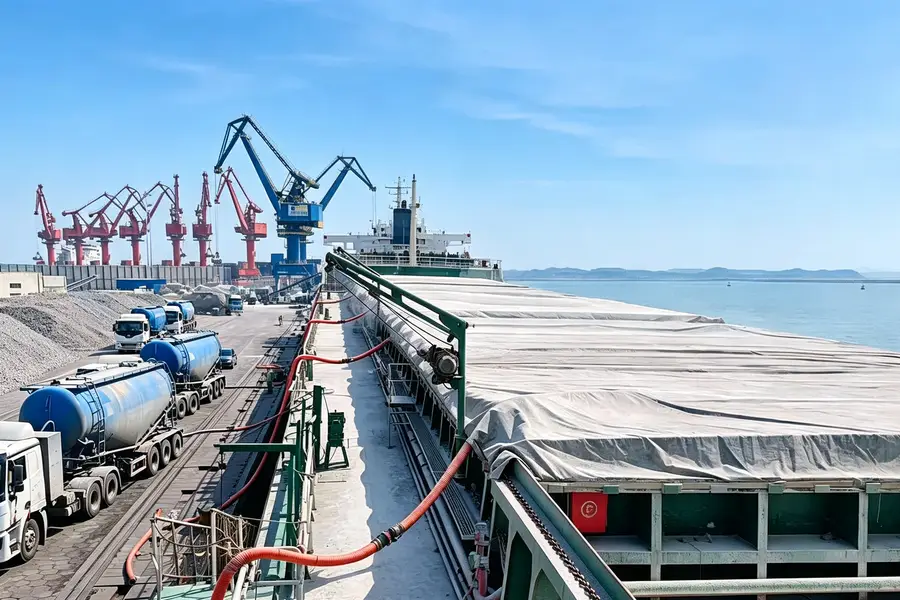
华润建材在华南经营水泥、骨料和混凝土业务,并利用西江水运及珠三角中转码头配送产品。公司透过规划双向物流、发挥运输规模优势等方式控制物流成本,并探索新能源电车业务。对水泥等低单价、大运量产品而言,运输效率会影响每吨产品的利润;但运力和中转设施仍要有足够货量支撑。当工程订单减少,物流网络带来的成本优势也难完全转化为盈利。
公司近年亦寻找水泥以外的增长来源。2023年,华润水泥控股更名为华润建材科技,反映其业务版图已涵盖混凝土、骨料及新型建材,并希望发展成建材综合企业。惟上半年水泥、混凝土和骨料仍占收入逾九成,新业务暂未成为足以抵销核心建材市场下行的盈利支柱。
股价在盈警前已走弱,年初至今约跌40%。盈警公布翌日,股价反弹约4.9%;单日回升尚不足以确认走势反转。估值方面,以10月13日股价0.96港元,对照公司6月底每股帐面净资产人民币6.30元,市帐率约0.13倍,低于安徽海螺水泥(0914.HK)的0.38倍,反映市场对其盈利能力和资产回报较审慎。
降本可以缓冲压力,却难以在订单和价格未见起色时,带动毛利实质回升。这也是市场难以重新聚焦华润建材的原因。水泥、混凝土和骨料仍占收入逾九成,新型建材尚未形成足以改变盈利结构的支撑;低至0.13倍的市帐率,也显示投资者仍在观望资产能否带来稳定回报。要重新吸引市场目光,公司得先让产品价格、产能利用率和毛利率出现持续改善,再证明新业务有能力逐步降低业绩对传统建材市场的依赖。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
AI改写微短剧生态 映宇宙试水数据中心
乐动百万欧元买欧门票 德国老牌入手先要补血
贱卖资产难抵千亿巨债 奥园债权人或需做好最坏打算
至源跨界进军数据中心 投资者反应冷淡
峰岹科技收购荷兰芯片商 在地缘政治风浪中前行