这家加密货币矿企宣布了10比1的反向股票分割,以避免被摘牌,但现金储备不断下滑对其威胁大得多

重点

  • 7月和8月筹集了2,000万美元后,比特矿业截至9月末的现金储备为1,250万美元,约为三个月前的一半
  • 该公司正在加速推出一系列新的矿机,以扩大业务范围,其现有的收入来源仅为自营加密货币挖矿业务,不太稳定

阳歌

什么比比特币缩水还快?

对于这个问题,比特矿业(BTCM.US)起码是答案之一。过去两年,比特币有过好时光,价格暴涨,中国出现了很多加密货币公司,比特矿业即其中之一。当然,现在情况正相反,导致这些公司中的很多前景堪忧。而比特矿业似乎是其中最危险的之一。

周一,该公司公布了为争取活下去而推出的最新举措,宣布调整美国存托凭证(ADS)比例,相当于进行一次10比1的反向股票分割。此举相对来说是技术性的,旨在将股价提升到1美元(6.98元)以上,以防止被摘牌,因为纽约证券交易所要求所有股票的交易价格在1美元以上。

按照周一的收盘价,将于12月23日生效的此次反向股票分割,将让比特矿业的股价升至2.33美元,至少暂时解除退市威胁。消息公布后,其股价在盘后交易中下跌6%,表明投资者并不是特别为之所动。按目前股价计算,该公司估值不足2,500万元,仅为一年前的零头。

大背景自然是今年比特币和其他加密货币的暴跌。比特币是其中的典型代表,今年下跌64%。这轮暴跌目前已经拖垮了一些大公司,包括上个月备受关注的FTX崩盘。

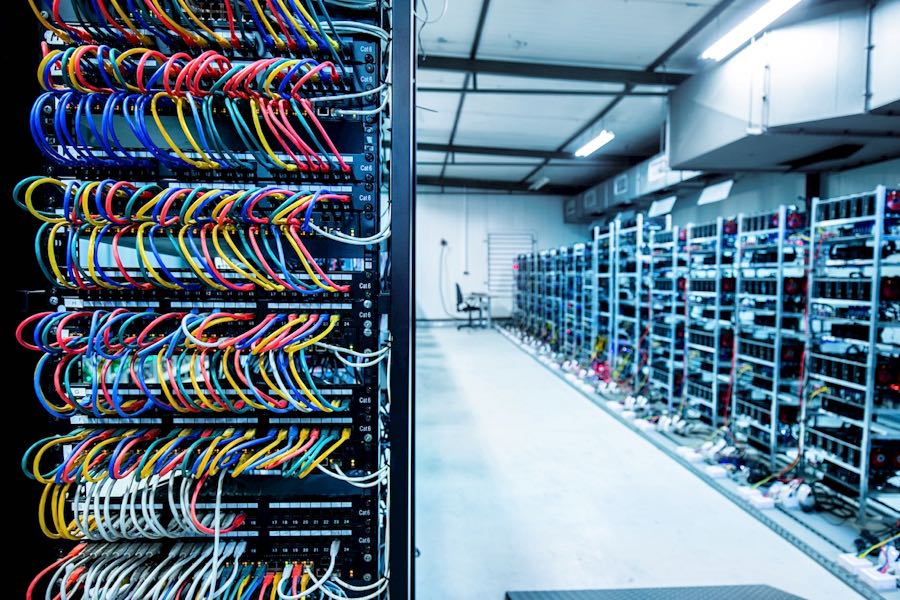
大量像比特矿业这样的小公司也都面临着巨大的困难,因为很多是矿商,商业模式倚仗高币价。在目前的价格水平下,这些商业模式不再有效,结果就是这些公司大部分在亏钱,不得不关停很多业务。

对比特矿业和它的很多同行来说,现在最大的问题很简单,就是活下去。它们中的大部分现金本就在不断减少,还在高速烧钱。在这方面,比特矿业一直很努力,在7月和8月共筹集到了2,000万美元,包括出售子公司Loto Interactive 的50.1%股权所得的7,800万港元(7,007万元),和以极低价格发行新股所得的930万美元。

老实说,我们很惊讶,比特矿业发行新股居然还能找到买家,因为它很可能倒闭,这会让那些股票一文不值。

看看该公司的现金持有水平,就知道它的情况有多严峻了。上月公布的三季度财报显示,截至9月末其现金和现金等价物为1,250万美元,约为三个月前2,260万美元的一半。但如果加上它在7月和8月筹集的2,000万美元,就意味着该公司在那三个月的时间里烧光了大约3,000万美元。

不需要聪明绝顶也能意识到,按照目前的烧钱速度,比特矿业截至9月末的剩余现金不足以覆盖其到年底的成本。

矿机制造商?

比特矿业在中国的企业界算是相当资深的一员,历史逾20年。它还有点像变色龙,早年主要是从事博彩业,是中国两支国有彩票的第三方线上运营商。2018年前后,这个商业模式化为乌有,经过数年的暗示要采取叫停措施后,中国正式禁止了第三方销售。

经过几年的摸索,该公司认为自己终于在2020年底找到了新的商业模式,当时的加密货币市场一片繁荣。它以矿商身份大举进军该领域,并短暂的见证了财富和股价的飙升。但这些收益在目前的暴跌中都被抹去,今年迄今为止,它的股价下跌了96%,成为相关的中国企业中表现最差的几家之一。

作为维持业务的最新举措,它宣布了制造加密货币矿机的计划。这项业务并不比它的核心业务——通过加密货币挖矿赚钱好多少。但从盈利角度看,这项业务经济效益还是可以的。一个典型的例子是嘉楠科技(CAN.US),尽管收入下降,它在三季度还是设法维持了盈利。

比特矿业在三季度的财报中提供了正在研发的几款矿机的最新进展,这些机器的研发者主要是它旗下的Bee Computing。其中最先进的,是一款用于挖掘狗狗币和莱特币的机器,该公司表示,预计将在12月或者1月完成3,300台的批量制造。

矿机计划可能解释了该公司最近烧钱速度加快的原因,因为新产品的研发需要大量支出。

但比特矿业的时间显然不多了,它不仅要生产新机器,还要为它们找到买家,但目前的市场一片低迷。该公司的收入主要来自挖矿业务,从去年的3.93亿美元骤降约四分之三,至9,700万美元。该公司成功地削减了类似幅度的成本,从去年同期的4.14亿美元降至1.14亿美元。

总而言之,比特矿业在上季度亏损了2,220万美元,与去年同期的2,960万美元亏损相比略有改善。但像比特矿业这样快速烧钱的公司,几乎难以承受这样的亏损。岌岌可危的状况还反映在它的市销率上,只有0.01倍。这与嘉楠科技的0.47倍和竞争关系的中国矿商第九城市(NCTY.US)的0.62倍相比,可谓相形见绌。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

整合店网提升效益 大家乐料中期多赚至多1.25倍

香港快餐龙头大家乐集团有限公司(0341.HK)周三公布正面盈利预告,预计截至9月底止六个月股东应占溢利介乎9,580万至1.052亿港元,较去年同期4,670万港元增长105%至125%。 公司表示,盈利改善主要受惠于优化业务模式、整合店铺网络及提升成本效益。快餐业务透过推出新产品及调整收入组合带动表现,“Club 100”会员计划亦运用人工智能分析顾客数据,扩大会员基础。 集团同时整合生产力较低的店铺,推进数码转型及供应链优化。中国内地业务逐步回稳,销售及盈利能力均有改善,并持续推进轻资产营运模式,审慎拓展大湾区市场。休闲餐饮及机构饮食业务的盈利贡献亦有所提升。 大家乐股价周四高开,至中午休市报6.185港元,升2.74%,今年至今累升25.8%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
TAL provides education services

收入增长难抵投资亏损 好未来重陷赤字

教育企业好未来最新财季录得4,740万美元开支,可能与其2025年收购一家破产美国公司有关 重点: 好未来最新财季净收入增长15.5%至9.946亿美元,但转盈为亏,录得4,740万美元亏损 亏损主要来自公司投资公允价值变动所产生的1.897亿美元开支    谭英 自中国2021年整顿规模达1,000亿美元的中小学课外辅导行业,令好未来教育集团(TAL.US)八成业务消失以来,这家公司的复苏之路一直漫长而艰难。在此之前,尽管好未来与老对手新东方教育科技集团(EDU.US; 9901.HK)面对一批来势汹汹的初创企业,竞争日益激烈,其收入与盈利仍保持双位数增长。 直到截至2025年2月28日止财年,好未来才首次在五年内录得盈利,并在随后截至2026年2月止的最新财年实现5.3亿美元盈利。不过,公司上周发布的最新财报显示,连续盈利的势头在截至8月31日止的最新季度中断,由去年同期盈利1.241亿美元,转为亏损4,740万美元。 最新季度盈利大幅波动,似乎令好未来的复苏蒙上疑问。但仔细检视可见,公司转亏主要受到部分投资公允价值变动拖累,而上一季度盈利大增,也正是由同一因素带动。差别在于,上季度录得大额公允价值收益,这次却出现亏损。 好未来最新财季的“其他收入”项目录得1.897亿美元开支,上一季度同一项目则录得4.052亿美元收益。副首席财务官丁宇在业绩电话会议上表示,好未来持有“涵盖多种投资产品的投资组合”,并补充称,“部分投资的公允价值下降”。 好未来股价翌日下跌近3%,但再下一个交易日已收复大部分失地,显示投资者对公司突然转亏并未过于担忧。过去两季的投资公允价值变动,很可能与好未来2025年6月收购已破产的Epic! Creations有关。这家公司总部位于加州,经营订阅制数字学习平台及图书馆。 Epic在2021年被教育科技企业Byju以5亿美元收购后,陷入破产程序。如果好未来此次转亏确实与Epic有关,第二财季的业绩倒退便可能属一次性影响,与上一季度盈利大增的情况相似。 核心业务持续扩张 撇开起伏原因不明的公允价值损益,好未来最新季度的核心教育业务仍有好消息。季度收入同比增长15.5%至9.946亿美元,经营利润增长145.4%至2.359亿美元,毛利率亦提高2.8个百分点至59.8%。 好未来有两大收入来源。规模较大的是学习服务,在中国各地602个学习中心聘有1,800名教师,2026财年收入达19亿美元。这些中心提供专项课程,贡献公司约三分之二收入。另一项是学习解决方案,包括学习设备及课程内容,2026财年收入为10亿美元,占其余约三分之一。上一财年,学习服务收入增长27%,学习内容收入则增长48%。 好未来未在最新财报中披露这两类业务的详细数据,但总裁兼首席财务官彭壮壮表示,素质教育课程的续班率超过80%,而激烈竞争正“拖累”学习设备业务表现。 最新季度15.5%的收入增幅,约为2026财年全年33.7%增幅的一半。但公司未提供两大业务的更多资料,难以预测本财年余下时间的表现。 不过,有一点很清楚:中国民办教育行业已从五年前濒临绝境的处境中明显复苏。同花顺数据显示,19家中国教育企业中,有12家在2023年至2025年连续三年实现收入增长。好未来不在其中,因为在监管整顿后不久,其2023财年收入曾大跌76.8%。 不同的求生策略 好未来与新东方是中国这个行业历史最悠久的两家企业,两者采取了不同的求生策略。但它们均能重拾增长,反映中国民办教育行业仍有深厚根基,背后是社会重视教育,将其视为向上流动的主要途径。 新东方上周亦公布截至8月底止第一财季业绩,收入增长23.1%至18.7亿美元,净利润增长13.5%至2.732亿美元,表现优于好未来。监管整顿后,公司以新方式重整原有线上教育业务,即如今的东方甄选(1797.HK),由教师推广新建立的电商平台。这项业务目前已完全退出教育领域,成为一家纯电商企业,但仍并入新东方财报。 东方甄选的增长,是新东方最新季度业绩上升的重要动力。该公司将自营产品扩充至1,000个标准化产品单元(SPU),并开设四家具有“即时零售能力”的线下体验店。 但快速增长的电商业务,利润率低于新东方原有的教育业务。后者在中国60个城市提供非学科类辅导,仍是公司的核心业务,2026财年贡献40亿美元收入,占总收入70.8%。新东方股价在公布业绩当日下跌12%,可能与利润率由去年同期20.4%降至20.0%有关。首席财务官杨志辉表示,这是两项业务扩张所致。 分析师认为,这个行业已从2021年的打击中复苏,重新站稳阵脚。15名追踪好未来的分析师预计,公司本财年收入将增长18%至35.5亿美元。雅虎财经调查的20名分析师中,除两人外,其余均给予“买入”或“强烈买入”评级。公司目前市盈率为7.6倍。 这仅约为新东方15.7倍市盈率的一半,后者同样获得分析师高度评价。这显示,相较新东方,投资者对好未来的复苏质量信心较弱。他们亦可能担心好未来能否妥善管理收购Epic后的业务,这项收购已令公司过去两季盈利大幅波动。 欲订阅咏竹坊每周免费通讯,请点击这里

行业销售下降 汽车之家三季度盈收齐挫

汽车交易服务提供商汽车之家(2518.HK; ATHM.US;)周三发布第三季度业绩,截至9月底收入13.15亿元,同比下跌26%,盈利1.95亿元,大跌53%。 公司解释,收入下跌主要是汽车行业销量下降,导致主机厂及经销商缩减支出,付费经销商的数量亦减少。 汽车之家董事长兼首席执行官刘斥表示,今年9月初,公司正式发布了自研汽车服务智能体产品“芝士车管家”,是将AI与公司的用户服和商户服务深度融合。 周四汽车之家平开报38.92港元,公司股价较过去一年高位跌17%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
MicroPort founder Chang Zhaohua resign

微创医疗创办人卸任 13亿元租金争议未息

微创医疗2025年虽实现账面盈利,但主营业务盈利能力仍待修复 重点: 常兆华此次辞任正值一场涉及巨额物业租金及疑似关联交易的公司治理风波持续发酵 微创医疗面临的更现实挑战是如何将不断扩大的业务规模转化为稳定的利润    莫莉 对于上市公司而言,当创始人主导的经营决策引发股东质疑,如何确保董事会有效监督管理层、保障全体股东利益,便成为公司治理的重要考验。近日,深陷物业租赁争议的微创医疗科学有限公司(0853.HK)迎来重大人事调整,其创始人常兆华辞任董事及董事会主席职务。 10月25日,微创医疗在港交所发布公告称,常兆华因“其他个人事务”辞任董事及相关职位,包括董事会主席一职,但继续担任首席科学官。Jonathan W. Chen获委任为执行董事、首席执行官,相关变动自10月22日起生效。公告中还特别强调,常兆华与董事会并无意见分歧,也没有其他与辞任有关、需要提请股东关注的事项。 常兆华是中国高端医疗器械国产化进程中的重要人物。1998年,他在上海张江创立微创医疗,从冠状动脉支架起步,逐步发展为覆盖骨科、神经介入、心律管理及手术机器人等领域的医疗器械集团。2010年,微创医疗登陆港交所,此后陆续培育出五家上市公司,形成横跨A股和港股的“微创系”。 现年63岁的常兆华执掌微创医疗近28年,曾长期兼任董事会主席和CEO,直至今年4月卸任CEO,由Jonathan W. Chen接任轮值CEO。半年后,他进一步退出董事会。此外,常兆华之子常洋,刚于今年8月出任“微创系”旗下微创心通(2160.HK)董事会主席,也于10月30日辞去微创心通董事及相关董事会职务。 常兆华此次辞任,正值一场涉及巨额物业租金及疑似关联交易的公司治理风波持续发酵。9月1日起,微创医疗及旗下微创机器人(2252.HK)、微创脑科学(2172.HK)、微创心通四家港股公司因未能按期披露2026年中期业绩而集体停牌,主要原因涉及物业租赁安排及出租方关联关系尚待厘清。 据微创医疗8月20日公告,集团旗下多家公司于2021年与上海回青橙投资管理有限公司签订十份租赁协议,租赁上海张江约12.64万平方米物业,五年总租金约1.95亿美元,折合人民币约12.58亿元,保证金余额约2.96亿元。 真正引发争议的是出租方与常兆华家族之间的关系。据《第一财经》调查,常兆华之子常洋通过有限合伙企业间接持有房东关联企业权益,其在相关合伙企业中的直接及间接份额合计超过四成。《每日经济新闻》调查发现,回青橙前身早在2017年便被微创医疗列为关联方出租人。此外,相关租约平均租金约每平方米每天5.5元,高于附近部分写字楼3至5元的报价,保证金则相当于一年多的平均租金,明显高于一般商业租赁常见的2-3个月押金标准。 这些情况引发中小股东对交易公允性及潜在利益输送的质疑。今年9月,约20名微创医疗中小股东联名致函董事会,要求独立调查租赁交易的商业合理性、出租方实际控制关系及潜在利益冲突,并要求常兆华等相关人员回避相关调查和决策。尽管该争议暂未有定论,但微创医疗在此次人事调整公告中同步宣布检讨公司治理架构,重新厘清董事会与管理层权限,并撤销未经董事会正式批准设立的管理组织。 盈利能力仍待修复 相比近期的治理争议,微创医疗面临的更现实挑战是如何将不断扩大的业务规模转化为稳定的利润。凭借冠脉支架业务快速成长,再加上海外并购、业务分拆持续扩张,微创医疗集团的收入从2021年的7.79亿美元增至2025年的11.05亿美元,但利润表现却不尽如人意。 根据历年财报,微创医疗2021年净亏损3.51亿美元,2022年扩大至5.88亿美元,2023年进一步达到6.49亿美元。2024年亏损收窄至2.68亿美元,但仍未实现盈利。持续亏损的背后是多业务布局带来的持续资金投入,骨科及手术机器人等业务需要长期研发、产品注册和市场推广,部分新兴业务尚未形成足以覆盖投入的收入规模。 2025年,微创医疗实现净利润约3843万美元,结束连续亏损,但账面扭亏主要得益于出售子公司收益。年报显示,集团当年录得约3.27亿美元的子公司处置收益,其中微创脑科学股权稀释并失去控制权带来的收益约2.77亿美元。按照公司非香港财务报告准则的调整后口径,剔除资产处置等项目影响后,集团全年仍净亏损约1亿美元。 资本市场对微创医疗的估值已经大幅调整。截至2026年8月31日停牌前最后一个交易日,微创医疗股价报6.075港元,总市值约116.5亿港元,较2021年超过千亿港元的高峰缩水逾九成。以2025年归母净利润计算,公司静态市盈率约30倍,略高于另一家医疗器械龙头迈瑞医疗(300760.SZ)的市盈率28倍。对于微创医疗而言,创始人退出董事会或许只是治理调整的开始。未来估值能否得到修复,除了取决于租赁争议的解决及股票复牌,更重要的还是旗下业务能否实现稳定盈利。 欲订阅咏竹坊每周免费通讯,请点击这里