
新东方成功“复活” 乘势进军旅游业
新东方教育上财年扭亏为盈,更抓紧国民的庞大旅游需求,计划进军文旅事业
重点:
- 新东方教育在短短一年间华丽转身,上财年净利润达1.77亿美元,扭转2021-22财年亏损11.88亿美元的弱势
- 集团近日成立旅游公司,计划开拓“直播+旅游”新机遇
罗小芹
本来从事教育培训服务的新东方教育科技(集团)有限公司(EDU.US; 9901.HK),过去两年因国家教育部门实施“双减政策”,关停K-9学科培训和K-12线上课程业务,令公司截至2022年5月的财年录得11.88亿美元(84.8亿元)巨额亏损。幸好创始人俞敏洪破釜沈舟转攻直播带货,旗下东方甄选(1797.HK,前称新东方在线)在电商领域闯出一片新天地,加上教育“老本行”的新业务取得佳绩,带领集团走出谷底。
新东方上周三公布截至今年5月的最新财年业绩,显示公司扭亏为盈,录得1.77亿美元净利润,意味在短短一年间成功华丽转身。虽然全年营收同比减少3.5%至29.98亿美元,创近5年新低,但其6.3%的经营利润率,对比上一财年的-31.6%出现明显改善,首席财务官杨志辉更扬言感到兴奋。
单看第四财季,新东方的营收更同比增加64.2%至8.61亿美元,并获得约2,900万美元净利润,主要受惠于教育新业务收入提升、东方甄选自营产品及直播电商业务带动营收增加。
管理层在业绩快报中指出,由于疫后需求强劲,第四财季出国考试准备以及出国咨询业务收入,分别同比增加约52%及6%;针对成人及大学生的国内考试准备业务,则同比增长约34%,而学校及学习中心的总数也回升至748间。教育新业务势头也不俗,非学科类辅导业务在约60个城市开展,在第四财季吸引了62.9万学生报名:智能学习系统及设备也在约60个城市中采用,季内活跃付费用户达9.9万个,带来优于预期的利润。
反观上半财年带领集团起死回生的直播电商,业绩快报却未有列出数据,只提及东方甄选带动收入增加,在业务及财务方面表现突破,在增加产品种类及规模上取得显著进展,以及在不同省份举办现场直播活动,有效提升社群对于中国文化的认知及喜爱,并为客户提供更佳的体验及文化知识。
由于集团预告2024财年一季度净营收总额在9.83亿美元至10.06亿美元之间,同比增加32%至35%,推动其港股由业绩前的39.8港元,连涨三日至最高46.5港元,累积升幅达16.8%。券商富瑞表示,新东方的新产品需求强劲、竞争宽松,加上政策风险降低,将其目标价由55港元上调至67港元。
然而,放眼国内整个直播电商生态,都存在流量见顶、增长疲软的问题,加上中国近年经济增长降速,国民消费更趋审慎,直播电商市场交易增长率由2018年高达589.5%,逐年递降至去年的48.2%。因此该业务能否继续成为推动新东方业绩及股价向上的引擎,市场可能存在怀疑。
作为新东方的重要增长引擎,东方甄选1月中发布的2023财年中期业绩显示,在2022年6月至11月的6个月里,其商品交易总额(GMV)达到48亿元,抖音账号关注人数为3,520万,抖音上已付订单数量共有7,020万张。然而,根据海通证券资料,今年一季度里,东方甄选日均GMV已跌破2,000万元,意味期内GMV只有18亿元,可能反映其增长已失速。
迎接庞大国民需求
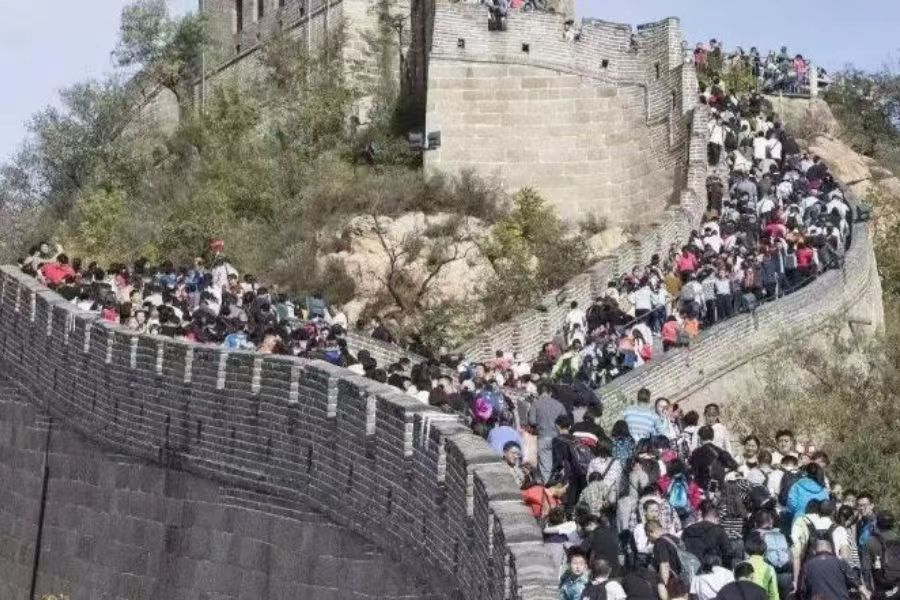
业务新引擎面对增长瓶颈,新东方不得不积极重新制定长期战略策略,并实行一连串举措,以提升长期可持续发展。随着新冠疫情结束,国民的旅游需求一下子爆发,令2023年成为观光旅游的反弹复苏年;更值得留意的是,最近“直播+旅游”行业发展迅速,大量用户观看旅游相关的直播后,在在线直接预约和交易,为新东方衍生了庞大商机。
今年以来,该公司旗下东方甄选远赴全国各地开展现场直播带货,不仅销售农产品,还有意展现各地自然风光。至于5月的“山西之行”前往了包括太原、大同、朔州、忻州等在内的多个城市,实地带货100多款山西好物,总销售额突破7,500万元。7月更由俞敏洪亲自带队,开展了甘肃专场直播活动,这场直播总观看量接近5,000万人次,相关话题的短视频播放量突破了2亿次。
根据企查查应用程序显示,新东方于7月19日,以注册资本10亿元成立北京新东方文旅有限公司,经营范围包含旅游业务、组织文化艺术交流活动、文艺创作和互联网销售等。
不过,与此前就有的国际游学和国内营地等以青少年为对象的项目不同,新东方文旅的业务是以中老年人为主要服务对象。随着文旅业务正式上马,配合作为新东方骨干的教育和直播业务,除了业务较多元,更覆盖全年龄的客户群,让它较其他教育股有更深的护城河。
新东方的市盈率约58.8倍,同样开拓直播电商领域的思考乐教育(1769.HK),市盈率仅为14.4倍,从前者拥有较高溢价,可能反映其规模较大的正面影响外,也意味投资者对俞敏洪的转型大计愿意投以信任一票。
有超赞的投资理念,但不知道如何让更多人知晓?我们可以帮忙!请联系我们了解更多详情。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值
业绩持续改善 为何蔚来股价屡创新低?
持续亏损债务沉重 海昌走在崩溃边缘
新氧做大美丽生意 规模效益逐步浮现





