
国星宇航亏损续扩大 紧捉太空热上市
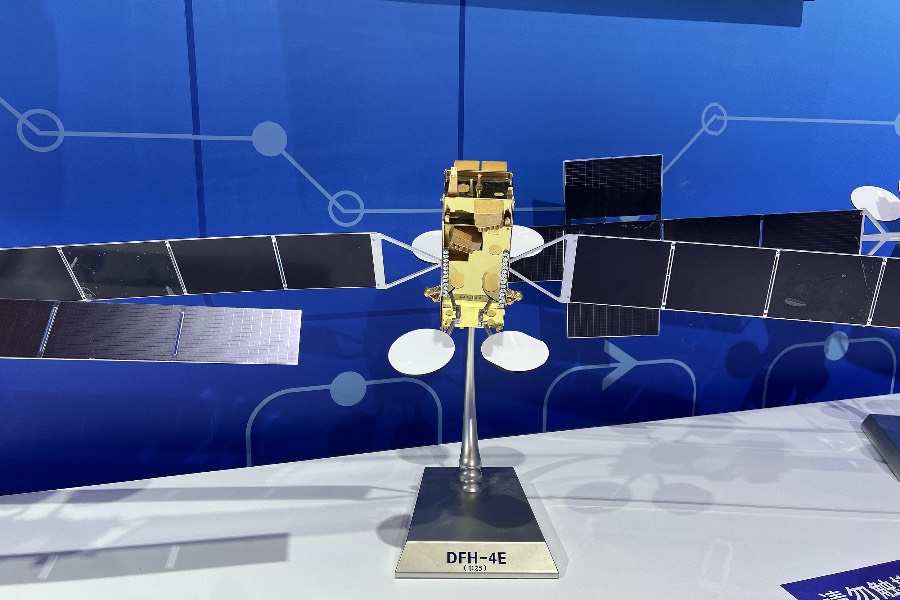
中国民营卫星企业国星宇航在内地市占率排第八,正筹划在港上市
重点:
- 国星宇航旗下星基解决方案业务增长强劲
- 研发及行政开支增加,拖累业绩亏损扩大
白芯蕊
由马斯克创办的SpaceX,不单制造史上最强大火箭“星舰”,还创办卫星互联网星链(Starlink)项目,揭起全球太空探索热潮,令投资市场追捧太空概念股。内地主打商业卫星建设的企业成都国星宇航科技股份有限公司,也趁着太空概念热潮,最近上载上市申请档,为进军本港上市铺路。
国星宇航于2018年5月由陆川博士成立,陆氏拥有近20年人工智能、航天及通信工程研究经验。按弗若斯特沙利文资料称,国星宇航在从事卫星相关业务的中国民营商业航天企业中,排名第八位,累计AI卫星发射次数,则是内地民营商业航天企业中排名第一。
据上市申请披露,国星宇航由陆川旗下的北京星融宇航及北京新时代,分别持有23.51%及10.07%股权,即合共33.58%股权,为该公司最大股东,其次是星河产业集团,持有10.01%股份,其他股东包括深创投集团(持股3.9%)、中小企业发展基金(持股1.31%)等。
商业航天增长强劲
内地政府积极鼓励商业航天,包括优化区域布局,加强对中国航天领域民营投资,推动行业迅速发展。据上市申请档,整个产业规划由2019年只有8,000亿元,到2023年已急增至1.9万亿元,复合年增长率达24.1%,随着未来卫星应用增加,增长势必进一步加快,市场估计到2028年将达到6万亿元,即2023年至2028年复合年增长率达25.9%。
所谓商业航天行业,主要由民营航天企业及国有航天企业组成,涉及研发、制造飞行器、火箭及相关设备,尤其卫星行业为商业航天行业其中一个主要部分,当中大致分为三个主要环节,包括卫星研制、卫星发射及卫星运营和应用。
简单来讲,卫星获取高精度数据后,透过通讯、环境监测、灾害管理和太空探索等,用作改善决策及提高营运效率。随着人工智能年代到来,卫星发展也引入相关技术,人工智能卫星能提供由AI驱动的数据分析及计算服务,增强卫星功能。
上市档指出,国星宇航目标是提供低成本及低门槛的商业卫星,构建天地一体AI基础设施,并制定三个阶段路线图,第一阶段是自成立后至2022年,专注自主研发具有AI技术应用能力的卫星,第二阶段(2023年至2027年)是提升自主研发的星基解决方案深度和范围,以及加快AI应用卫星向智算卫星发展,第三阶段(自2028年起)则是营运覆盖天地一体化AI基础设施,提供商业化星基解决方案与天基智算服务。
现时国星宇航主要由两大业务组成,其中星基解决方案便占2024年首3季收入81.5%,星基解决方案便是利用卫星遥感数据,以及通过由国星宇航利用AI算法开发的灵境引擎,迅速将二维卫星遥感数据,变生成高精度真实城市三维数字模型,应用在数字城市、城市治理、文化及旅行、体育及游戏应用等。
研发开支劲升逾倍
国星宇航星基解决方案业务增长不俗,单是2024年首3季收入达1.93亿元,按年大升135%,同期毛利更急升312%至6,074万元,毛利率年增13.5个百分点至31.4%,主要受惠星基解决方案应用场景项目价值较高推动。
不过,集团2022至2023年业绩却见红,2024年首3季业绩中,亏损更录得扩大,按年大增92%至2.14亿元,比2023全年的1.39亿元更多,主要是研发开支巨大,单是2024首3季研发开支便按年急增2.4倍至1.05亿元,占集团总收入的44.2%。
此外,一般及行政开支花费亦高,影响集团盈利能力,2024年首3季相关开支便达1.31亿元,按年升50.8%,占集团总收入的55.2%,集团解释主要是以股份为基础付款,导致雇员福利开支增加所致。
另一方面,国星宇航客户收入集中度极高,四川一名从事技术研发及推广的客户,去年首3季占国星宇航收入73%。公司过分依赖少数客户,一旦客户转投他去,对公司影响甚大。而且客户也能利用其重要性而增强议价能力,要求更低价或更优惠条款,让国星宇航收入下降,影响业绩。
总括来讲,全球多家以太空概念为主题的上市企业,目前普遍面对研发开支大,业绩处于亏损的困境,国星宇航还要面对客户过分集中及行政开支高企等问题,相信上市后要等待多点时间,才有机扭转亏损局面。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

嘉利国际盈利倍增 难敌AI股抛售潮
AI故事待兑现 领益智造先靠iPhone Duo翻身?
剑桥科技重金押注光模块 扩产回报面临考验
大金重工第三季度业绩恶化 上市五个月股价大跌六成
科大智能重整后赴港 靠电力老本行撑增长
汇损拖低福耀盈利 智能玻璃仍待放量



