603288.SHG
Haitian is reportedly eyeing a second listing in Hong Kong but may end up with a valuation discount

海天味业是中国龙头调味品企业之一,已有超过300年历史,产品覆盖酱油、蚝油、醋及料酒等

重点:

  • 海天味业传计划在香港第二上市,第二季度业绩平稳,复合调味品商机较大
  • 海天味业A股市盈率逾30倍,对手颐海国际在香港估值仅15倍,估值大降才具吸引力


白芯蕊

自从中央高调宣布大力救市撑经济后,内地及香港股市立即翻生,连新股市场也重返正轨,尤其香港今年最大新股家电商美的集团(0300.HK; 000333.SZ)上市后股价表现突出,亦吸引其他内地A股上市公司仿傚,当中包括中国最大的调味品生产商之一的佛山市海天调味食品股份有限公司(603288.SH)。

媒体引述知情人士报道,海天味业正在考虑在香港二上市,据报集资最少15亿美元(106.8亿元)。海天味业背景可追溯至清朝乾隆年间的佛山酱园,距今已有300多年历史,集团于1955年组建公私合营的海天酱油厂,随后持续发展后,在2001年销售突破10亿元,2012年在上海证券交易所上市,现时产品包括酱油、蚝油及调味酱。

中国人着重开门七件事,即柴米油盐酱醋茶,代表着华人家庭生活的必需品,当中酱醋便是现今社会主要调味品之一,亦是海天味业的主业。据调研机构艾媒咨询指出,中国调味品市场仍处于增长情况,由2014年至2023年起复合增长达9.6%,去年市场规模已达5,923亿元,预计今年将到6,871亿元。

整个调味品市场包括食盐、味精、榨菜、酱油、蚝油、醋及料酒等,然而各类调味品周期有所不同,其中味精更已踏入市场萎缩期,因需求转向其他产品。至于食盐及榨菜市场,随着内地居民对生活品质的提高,市场需求增长亦正在减少。相反海天主业酱油及蚝油,现时正由成长期进入成熟期,醋及料酒市场更属于行业增长阶段。

从海天味业最新中期业绩亦反映上述的情况。集团上半年收入141.56亿元,按年增长9%,净利润则达34.53亿元,按年升12%,当中第二季收入有64.62亿元,按年增8%,主要受惠去年第二季低基数效应,以及补库存推动,令净利润升11%至15.34亿元。期内酱油是海天味业最大业务,收入达31.79亿元,按年微升3%,占该季收入49.2%。至于增长最劲是其他调味品业务(以醋和料酒为主),按年升22.5%至10.8亿元。

行业高度分散

整体来看,海天味业业绩平稳,调味品市场机遇仍处处,特别是行业高度分散,头五大龙头市场占有率也只是15.4%,最大龙头海天味业市场份额也只是6%,其次是李锦记,市占率更只有3.3%,故市场仍存在大量中小企生产商,但近两年调味品行业成本上涨,中国经济增速放缓不利中小企生产商经营,变相成为龙头如海天味业及李锦记等,有更多收购合并机会。

除此之外,海天味业酱油产品系列主要面向大众市场,因此平均售价整体偏低,约每升10至12元,对手千禾味业(603027.SH)旗下酱油品牌,平均约每升20元,更远比日本企业龟甲万每升可达30元低。随着海天味业高附加值产品持续增加,不断优化结构产品提高整体均价,将有利整体盈利提升。

另一方面,复合调味品的出现,亦是调味品行业重大商机,所谓复合调味品是指一种预先调好口味,方便煮食的一种产品。由于内地家庭规模持续减少,加上女性就业率提升,工时长兼生活节奏加快,缩短就餐时间变得普遍,故能解决消费者就餐时间变相成为食品行业增长亮点。

复合调味品正具有此独质,能解决烹饪经验浅的消费者调味难题,去年中国复合调味品市场规模已到2,032亿元,渗透率只有20%左右,对比日本及美国分别65%和70%低,在需求有望提升下,市场预计复合调味品市场在2027年会提高至3,367亿元,即复合增长达13.46%。

估值远高颐海

由于市场增长快,调味品企业也大力发展,除属海底捞系的颐海国际(1579.HK)外,海天味业亦推出多类不同类型产品,包括黄豆酱、拌饭酱、火锅汤底配料等产品。

彭博数据显示,市场预期海天味业今明两年纯利为62.5亿元和69.5亿元,按年各升约11%,预期市盈率分别为38.4倍和34.3倍,若海天味业按此估值来港上市,相信难度较大,一方面H股上市公司较A股估值普遍存折让,再者对手颐海国际目前今明两年市盈率只是15.3倍和13.7倍,远远比海天味业低,因此来港招股上市时,即使海天味业是内地龙头,在港的估值或要有一定调降,投资者才有较大兴趣。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

行业销售下降 汽车之家三季度盈收齐挫

汽车交易服务提供商汽车之家(2518.HK; ATHM.US;)周三发布第三季度业绩,截至9月底收入13.15亿元,同比下跌26%,盈利1.95亿元,大跌53%。 公司解释,收入下跌主要是汽车行业销量下降,导致主机厂及经销商缩减支出,付费经销商的数量亦减少。 汽车之家董事长兼首席执行官刘斥表示,今年9月初,公司正式发布了自研汽车服务智能体产品“芝士车管家”,是将AI与公司的用户服和商户服务深度融合。 周四汽车之家平开报38.92港元,公司股价较过去一年高位跌17%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
MicroPort founder Chang Zhaohua resign

微创医疗创办人卸任 13亿元租金争议未息

微创医疗2025年虽实现账面盈利,但主营业务盈利能力仍待修复 重点: 常兆华此次辞任正值一场涉及巨额物业租金及疑似关联交易的公司治理风波持续发酵 微创医疗面临的更现实挑战是如何将不断扩大的业务规模转化为稳定的利润    莫莉 对于上市公司而言,当创始人主导的经营决策引发股东质疑,如何确保董事会有效监督管理层、保障全体股东利益,便成为公司治理的重要考验。近日,深陷物业租赁争议的微创医疗科学有限公司(0853.HK)迎来重大人事调整,其创始人常兆华辞任董事及董事会主席职务。 10月25日,微创医疗在港交所发布公告称,常兆华因“其他个人事务”辞任董事及相关职位,包括董事会主席一职,但继续担任首席科学官。Jonathan W. Chen获委任为执行董事、首席执行官,相关变动自10月22日起生效。公告中还特别强调,常兆华与董事会并无意见分歧,也没有其他与辞任有关、需要提请股东关注的事项。 常兆华是中国高端医疗器械国产化进程中的重要人物。1998年,他在上海张江创立微创医疗,从冠状动脉支架起步,逐步发展为覆盖骨科、神经介入、心律管理及手术机器人等领域的医疗器械集团。2010年,微创医疗登陆港交所,此后陆续培育出五家上市公司,形成横跨A股和港股的“微创系”。 现年63岁的常兆华执掌微创医疗近28年,曾长期兼任董事会主席和CEO,直至今年4月卸任CEO,由Jonathan W. Chen接任轮值CEO。半年后,他进一步退出董事会。此外,常兆华之子常洋,刚于今年8月出任“微创系”旗下微创心通(2160.HK)董事会主席,也于10月30日辞去微创心通董事及相关董事会职务。 常兆华此次辞任,正值一场涉及巨额物业租金及疑似关联交易的公司治理风波持续发酵。9月1日起,微创医疗及旗下微创机器人(2252.HK)、微创脑科学(2172.HK)、微创心通四家港股公司因未能按期披露2026年中期业绩而集体停牌,主要原因涉及物业租赁安排及出租方关联关系尚待厘清。 据微创医疗8月20日公告,集团旗下多家公司于2021年与上海回青橙投资管理有限公司签订十份租赁协议,租赁上海张江约12.64万平方米物业,五年总租金约1.95亿美元,折合人民币约12.58亿元,保证金余额约2.96亿元。 真正引发争议的是出租方与常兆华家族之间的关系。据《第一财经》调查,常兆华之子常洋通过有限合伙企业间接持有房东关联企业权益,其在相关合伙企业中的直接及间接份额合计超过四成。《每日经济新闻》调查发现,回青橙前身早在2017年便被微创医疗列为关联方出租人。此外,相关租约平均租金约每平方米每天5.5元,高于附近部分写字楼3至5元的报价,保证金则相当于一年多的平均租金,明显高于一般商业租赁常见的2-3个月押金标准。 这些情况引发中小股东对交易公允性及潜在利益输送的质疑。今年9月,约20名微创医疗中小股东联名致函董事会,要求独立调查租赁交易的商业合理性、出租方实际控制关系及潜在利益冲突,并要求常兆华等相关人员回避相关调查和决策。尽管该争议暂未有定论,但微创医疗在此次人事调整公告中同步宣布检讨公司治理架构,重新厘清董事会与管理层权限,并撤销未经董事会正式批准设立的管理组织。 盈利能力仍待修复 相比近期的治理争议,微创医疗面临的更现实挑战是如何将不断扩大的业务规模转化为稳定的利润。凭借冠脉支架业务快速成长,再加上海外并购、业务分拆持续扩张,微创医疗集团的收入从2021年的7.79亿美元增至2025年的11.05亿美元,但利润表现却不尽如人意。 根据历年财报,微创医疗2021年净亏损3.51亿美元,2022年扩大至5.88亿美元,2023年进一步达到6.49亿美元。2024年亏损收窄至2.68亿美元,但仍未实现盈利。持续亏损的背后是多业务布局带来的持续资金投入,骨科及手术机器人等业务需要长期研发、产品注册和市场推广,部分新兴业务尚未形成足以覆盖投入的收入规模。 2025年,微创医疗实现净利润约3843万美元,结束连续亏损,但账面扭亏主要得益于出售子公司收益。年报显示,集团当年录得约3.27亿美元的子公司处置收益,其中微创脑科学股权稀释并失去控制权带来的收益约2.77亿美元。按照公司非香港财务报告准则的调整后口径,剔除资产处置等项目影响后,集团全年仍净亏损约1亿美元。 资本市场对微创医疗的估值已经大幅调整。截至2026年8月31日停牌前最后一个交易日,微创医疗股价报6.075港元,总市值约116.5亿港元,较2021年超过千亿港元的高峰缩水逾九成。以2025年归母净利润计算,公司静态市盈率约30倍,略高于另一家医疗器械龙头迈瑞医疗(300760.SZ)的市盈率28倍。对于微创医疗而言,创始人退出董事会或许只是治理调整的开始。未来估值能否得到修复,除了取决于租赁争议的解决及股票复牌,更重要的还是旗下业务能否实现稳定盈利。 欲订阅咏竹坊每周免费通讯,请点击这里
Mapping commercial paths for robots

机器人走进工厂 为何难走入家庭?

机器人能否成为一门好生意,工厂看效率与成本,家庭看用途与体验。从技术展示走向持续付费,两个市场各有难关    财联社Marketwatch专栏 机器人产业正成为当前的热门领域。一方面,工业制造领域对自动化、智能化的需求持续释放,搬运、分拣等任务成为机器人"上岗"的重要切入点;另一方面,消费市场对陪伴、互动与家庭服务的想象不断升温,收获公众热捧。然而,从工厂车间到家庭客厅,机器人面对的是截然不同的环境复杂度、需求明确性与评价标准。在此背景下,围绕机器人的商业化探索正徐徐展开。 工厂看效益 工业场景被普遍视为机器人商业化落地的优先方向,其原因在于需求相对明确、评价标准相对可量化。在工厂环境中,机器人完成动作只是第一步,客户是否愿意采购,取决于持续作业效率、稳定性以及综合成本能否形成对传统人工的替代优势。这意味着,即便机器人能够完成搬运、分拣等任务,若无法在成本上取得优势,商业化仍难以实现。 其中,汽车制造与3C轻工业是最易率先规模化应用的场景,原因在于这两类场景工序标准化、作业重复度高、用工密集且工况稳定,与机器人当前的能力水平和迭代需求较为匹配。不过,工业场景的约束同样不容忽视:有效数据仍较为碎片化,模型自主作业能力有限,适配周期较长、调试成本较高,设备连续作业的可靠性也有待进一步提升。 家庭问用途 与工业场景需求明确不同,消费级机器人的市场需求相对更模糊。中国知名机器人品牌启元将儿童家庭、科技爱好者和开发者列为主要目标群体,但不同群体对机器人的期待本身就并不统一,产品价值难以用单一功能定义。同时,家庭环境则高度复杂、非结构化,切入方式因而成为最关键的问题。这揭示了家庭机器人商业化的核心难点——技术并非主要追求,产品价值能否被用户感知并转化为购买决策才是症结所在。 一个值得关注的现实是,听音乐、学英语、查询信息等需求已有手机等成熟设备承接,因此机器人若仅在这些功能上叠加,难以构成独立购买理由。其价值必须建立在移动、感知与实体互动能力之上,提供既有设备难以替代的体验,而这仍是消费场景需要进一步验证的问题。 此外,制造构成了另一重系统性门槛。机器人被视为一大复杂工程,硬件、AI与生态层层嵌套。样机制作相对容易,保证一万台机器人的批次一致性却非常困难。为此,启元引入汽车工业的制造节拍与质量管理方式,实现每2.5分钟下线一台机器人;2026年预计投入5亿元人民币(7,500万美元)研发费用,推进全栈研发。 以此来看,消费级机器人的商业化不仅是产品问题,更是制造一致性、应用内容与IP生态协同支撑的系统工程。而对于消费级机器人产品的定价,新近发布的启元Q1与启元T1售价均为19,999元(3,009美元),启元Q1探索版为26,999元(4,062美元),启元T1 Pro售价为29,999元(4,514美元)。 可靠才长久 从技术演进路径看,机器人智能可区分为交互智能、运动智能与作业智能三个层次。交互智能承担人与机器人沟通入口的功能,帮助机器人理解人的行为、习惯与生活环境;作业智能则指向真正用双手完成任务,如衣物整理等,其背后依赖大模型与数据的持续投入。当前,机器人主要通过交互智能产生价值,作业智能也需以交互智能成熟为前提。 在能力评估标准上,具身智能同样存在Scaling Law,但表现形式与大语言模型有所差异。以一个任务为基准,Scaling Law能较快收敛,真正的难点在于泛化性。这由此引出了一个更具体的问题:衡量机器人能力时,应看其能展示多少种技能,还是看某项任务能够被稳定完成多少次。因此,较为务实的路径是先将少数任务做到高成功率,再以此为基础扩充任务范围。 此外,家庭场景还提出了额外的安全要求。除本体硬件安全外,电源安全需予以保障;数据安全同样关键,因为机器人在家庭中的使用涉及老人、儿童等多种家庭成员的隐私数据。 综合来看,当前机器人的商业化正在全面展开。其中,工业场景需求明确、评价标准相对可量化;家庭场景则依赖于明确且吸引人的价值定位,并需跨越泛化性、稳定性、安全与隐私等多重检验。两条路径的并行推进,正共同勾勒出机器人从"能动作"走向"被需要"的产业进程。 财联社Marketwatch专栏提供有关中国各行业的洞察与分析。他们的联络方式:liujingyi@cls.cn 欲订阅咏竹坊每周免费通讯,请点击这里
Iluvatar Corex is a company

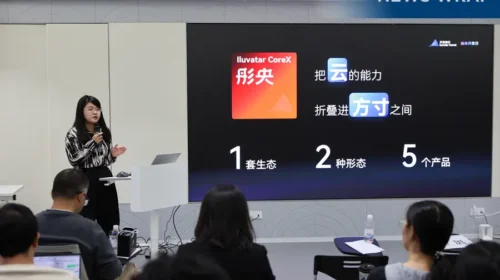
天数智芯展示自研软件栈和彤央边缘终端

AI芯片设计商天数智芯表示,其全新彤央TY1200边缘终端的性能,是搭载英伟达Jetson Thor T5000同类产品的1.2倍   阳歌 上海天数智芯半导体股份有限公司(9903.HK)在10月28日的媒体活动中展示了自研软件栈和彤央端侧算力终端的最新进展,并同步披露了云端算力产品的最新布局。公司表示,这些产品将把中国的AI计算水平推向新高度。 云端侧,天垓300实机演示承接大模型训练与推理负载;与之配套的IXL144超节点方案以高密度集成强化集群交付与Token经济性。公司称IXL 144超节点是目前业界密度最高的单机柜GPU超节点。 端侧算力终端是此次展示的重点之一。在Qwen3.8-27B、Qwen3.6-35B-A3B等LLM模型实测中,彤央TY1200性能达到英伟达Thor T5000的1.2倍;其标称稠密算力为300 TOPS——该数据基于稠密运算,而非业内通常引用的峰值稀疏算力,口径上更为严格。 “云端GPU厂商做端侧,不仅仅是把芯片做小,而是把能力下沉。”彤央系列产品市场负责人宋远盈表示。天数智芯同步预告了标称算力达600T的下一代端侧产品。 活动中,天数智芯首次系统展示了天数智算软件栈全面拥抱Agentic AI的布局。该软件栈将配置验证、模型部署、性能调优等任务整合为AI智能体可调用的工具与技能,从而减轻开发人员的操作负担。公司实测数据显示,PD分离部署的环境准备与服务部署用时由1小时缩短至10分钟;某大模型调优任务的工作周期由7天缩短至2小时内。 天数智芯同时表示,该软件栈将自研性能分析工具与调优经验相结合,利用AI识别瓶颈、提出方案并验证结果,降低开发者的调优负担。软件栈与终端的配套组合可覆盖从客户端定制化集成到开箱即用部署的各种需求。 这些进展距天数智芯今年1月在香港IPO筹集约35亿港元(4.46亿美元)尚不足一年。IPO后首份财报显示,公司今年上半年营收达9.46亿元(1.42亿美元),是去年同期3.24亿元的近三倍。同时,公司交出了首次盈利的成绩单,让投资者眼前一亮:半年内实现利润1.06亿元,较去年同期的6.09亿元亏损成功扭亏为盈。 11月2日,公司发布公告称,截至2026年10月31日止10个月,芯片累计出货量超过8万片,体现业务持续稳步推进。 天数智芯表示,将继续立足自身技术优势,积极推进产品迭代与商业化进程,把握人工智能及国产算力产业发展机遇,持续提升产品竞争力及市场地位。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。 欲订阅咏竹坊每周免费通讯,请点击这里。