
以平价3D打印机为卖点 创想三维闯关港交所
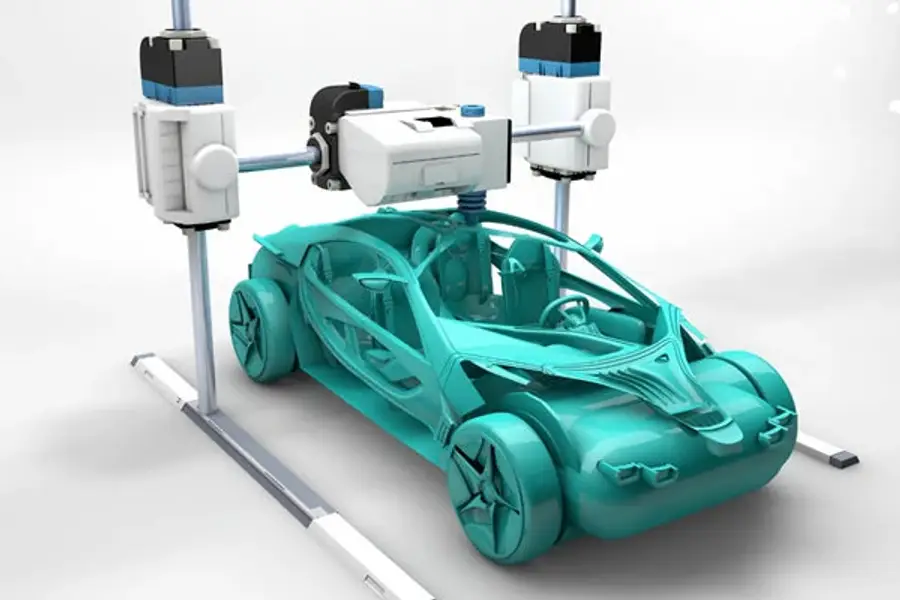
这家公司已正式向港交所提交上市申请,着力打造单价低至199美元3D打印机的大众级消费市场
重点:
- 拟赴港上市的创想三维通过十年变革,将消费级打印机价格从4,000美元以上压缩至199美元的低点,实现3D打印技术普惠化
- 尽管毛利率显著低于西方同业,这家3D打印机制造商去年仍实现8,900万元净利润
陈竹
3D打印机制造商深圳市创想三维科技股份有限公司的创业故事,源于中国制造业对极致成本控制的偏爱。公司的四位联合创始人初识于某3D打印展会,他们共同观察到:当时市场由昂贵的工业级设备主导,仅有一两个品牌生产消费级产品,且多为进口设备,单台售价高达30,000至40,000元(约合4,178美元)。
联合创始人刘辉林后来接受媒体采访时表示,正是此类畸高价格促使四人于2014年创立公司,以“让3D打印技术走进千家万户”为使命。如今,这家企业正将其“从零打印”的创业故事推销给投资者。上周,其正式向港交所递交上市申请文件。
创业十年之际,该公司已基本实现“全民3D打印机”的愿景。总部位于深圳的创想三维设备起售价低至199美元,跻身全球消费级3D打印机市场最大厂商之列。其大刀阔斧的降价策略推动3D打印技术普及化进程,使全球个人消费者、教育机构及小微企业皆能触及该项技术。
申请文件显示,创想三维计划募资以强化研发实力,并深化拓展海外市场,后者已是其重要收入来源。虽然具体募资目标尚未公布,但选定中金公司作为独家保荐人显示本次发行规模可观,或募资逾1亿美元。
创想三维的财务表现印证消费级3D打印市场整体扩张态势。该公司营收从2022年的13亿元跃升至去年的23亿元,近乎翻番。上市文件显示,强劲增长势头延续至今年,一季度营收同比攀升29%至7.08亿元。
头部之争暗流涌动
相较西方同类产品,创想三维具备显著价格优势。其3D打印机价格区间覆盖199至1,499美元,同时提供起价3,400美元的专业级系列。设备应用场景广泛,涵盖灯具、玩具等生活用品制造,乃至假牙、齿科模具等医疗产品生产。
极致压缩成本的底气源于中国制造体系加持,使创想三维较国际对手获得显著成本优势。政府强力扶持亦功不可没,2015年推出的《中国制造2025》规划已将3D打印列为关键战略产业。
政府通过直接补贴、税收减免、企业采购3D打印技术专项补贴等多元渠道提供支持。此类举措是中国通过国家协同发力抢占新兴技术制高点的整体产业战略组成部分。不过,这类扶植也引发西方政府异议,指责其赋予中企非对称优势,且常导致产能过剩。
中国的战略成效有目共睹。目前,中国企业已主导3D打印机入门级领域。据科技媒体Tom’s Hardware七月援引研究机构Mordor Intelligence数据,2024年定价低于2,500美元的入门级3D打印机市场中,中国制造商占据95%的份额,形成市场垄断。
Tom’s Hardware报告显示,创想三维以39%的市占率位居全球入门级消费市场最大供应商。但该公司招股书引用的第三方研究略有差异:创想三维被定位为2024年全球第二大厂商,消费级3D打印机市场份额达16.9%,全球出货量700,000台。招股书未明确其“消费级3D打印机”分类的具体价格区间及市场定义,这或是数据偏差的根源。
低价策略必然压缩毛利率,这恰是中企基于市场占有率优先战略长期秉持的竞争哲学。过去三年,创想三维毛利率徘徊于28.8%至35.2%区间,显著逊于西方同业。以美国3D打印巨头Stratasys(SSYS.US)为例,其最新季度非美国通用会计准则毛利率达47.7%。
低毛利下持续盈利
尽管毛利率承压,创想三维仍保持盈利韧性:去年净利润8,900万元,今年一季度净利达8,200万元。该数据证明其牺牲毛利仍可持续盈利的能力,折射出卓越运营效能与坚实市场需求。
然而,创想三维的中国消费级3D打印机龙头地位正遭受本土新锐厂商冲击。拓竹科技、闪铸科技及智能派等竞争对手同样甘于利润换市场。尽管申请文件显示,创想三维2020-2024年累计出货量居首,但单年数据显示去年已退居次席。这表明其增速落后于部分同业,预告着中国3D打印市场或将成为新一轮“价格血拼”的战场。
申请文件虽未明示2024年市场魁首,但其描述直指拓竹科技。后者的迅猛崛起令创想三维如芒在背:这家同样扎根深圳的企业由全球最大无人机厂商大疆前高管於五年前创立,意味着其在技术资源与资本圈层面或具深厚背景。
尽管竞争加剧,3D打印产业仍处技术快速迭代的早期阶段。创想三维预见巨大增长潜力:第三方预测显示,消费级3D打印机出货量将从2024年的410万台激增至2029年的1,340万台,年复合增长率达26.6%。
Stratasys当前市销率(P/S)仅1.24倍的低位,或反映市场对其近两年收入下滑及持续亏损的担忧。若适用同等估值倍数,创想三维估值约4亿美元。但鉴于其持续强劲的营收增长与盈利能力,投资者或给予更高溢价。
虽然创想三维推动3D打印平民化的贡献值得称道,但低价机型必然伴随微薄利润。潜在投资者将密切关注其能否在高阶机型市场同步提升竞争力。实现这种平衡布局,或助其在日趋拥挤的赛道中突围制胜。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬





