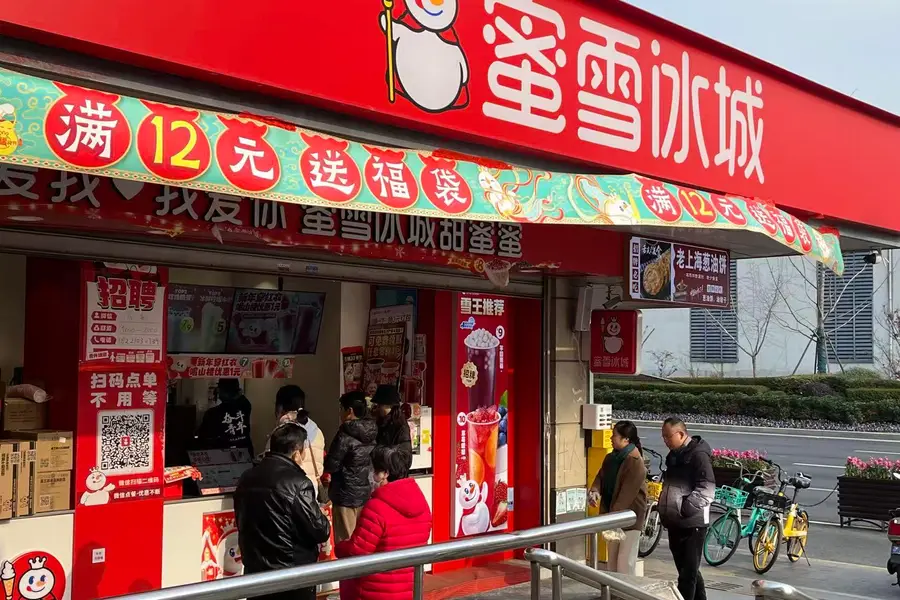
Mixue is a bubble tea chain

分析师称,随着外卖平台承诺缩减折扣与代金券力度,这家新式茶饮龙头企业的营收及利润双增态势恐难以为继

重点:

  • 公布今年上半年强劲的营收及利润增长后,蜜雪冰城股价当周累计下挫15%
  • 助推蜜雪冰城及同行增长的中国外卖平台价格战正趋于缓和,预示着未来业务增速放缓


谭英

当白热化的非理性价格战在多行业轮番上演,“内卷”已成为当下中国的流行语。这一常被称为“恶性价格战”的现象,最新案例始于今年2月:互联网巨头京东宣布进军外卖市场,旋即撼动美团与饿了么的双寡头格局。

此轮外卖价格战,蜜雪冰城股份有限公司(2097.HK)成为赢家之一,其高性价比的冰淇淋、奶茶与咖啡产品,借力外卖骑手实现量价齐升。上周披露的中期财报印证这一利好:今年上半年,营收同比增长39.3%至149亿元人民币(约合21亿美元),净利润跃升44.1%至27.2亿元。

不过,财报发布当周,公司股价累计跌幅超15%,鉴于市场对上半年高增长的可持续性存疑,颓势或将延续。

高盛率先指出隐忧,称外卖平台高额补贴行将结束,蜜雪冰城的业绩增速将回归常态。该行在维持“买入”评级时称,7月全国外卖销售额增速较6月放缓已是“明确信号”,预示近期外卖战火渐熄。

按2026年的30倍预期市盈率计算,高盛将蜜雪冰城目标股价从599港元下调至570港元。大和证券则将目标价由608港元大幅调低至535港元,但仍维持“跑赢大盘”评级。大和认为,相比高定价竞品,蜜雪冰城对外卖平台补贴依赖度更低,持续吸引加盟商的能力,彰显其经营韧性。

蜜雪冰城的主打产品位居行业价格带底端,普遍定价在8至20元(约合1至3美元)区间。凭借雪王IP、甜筒冰淇淋与珍珠奶茶等明星产品,在中国市场收获庞大规模客群。此前战况激烈时,外卖优惠券叠加补贴可使甜筒冰淇淋实现零元配送到家,而蜜雪冰城不承担实际成本。

5月价格战高峰期,外卖单量激增后,国家市场监管总局约谈三家头部科技外卖平台,要求“理性参与竞争”。至8月,三家平台已承诺规范经营,这既引发对蜜雪冰城未来外卖销售的担忧,也波及茶百道(2555.HK)、古茗(1364.HK)及沪上阿姨(2589.HK)等同行。

政策变动时机对四家连锁企业均不利,这些企业上周集中发布中期财报。作为行业龙头、且因低价策略堪称价格战最大受益者,蜜雪冰城股价受挫尤为明显。

上市后的超级明星

自今年3月在港上市募资4.44亿美元后,蜜雪冰城始终是市场宠儿。截至6月底,公司以加盟为主的三线及以下城市门店网络同比增长超20%,总数突破53,000家。今年上半年,向加盟商销售物料设备的主营业务收入达145亿元人民币,同比增长39.6%。

在过热的本土市场外,蜜雪冰城与同行也寻求海外增长,但公司国际化拓展更为审慎。因关停印尼、越南的低效门店,以及应对部分海外市场当地供应链问题,截至6月底,其在11个国家有4,733家门店,数量较去年末的4,895家有所收缩。

即便遭遇财报公布后抛售,蜜雪冰城股价仍较3月上市发行价翻番(上市首日一度暴涨43%)。茶百道、古茗与沪上阿姨情况类似,上半年业绩虽稳健,外卖价格战高峰期股价表现强劲,此后走势持续低迷。

茶百道上周披露,今年上半年营收同比增长4.3%至25亿元人民币,净利润增长38%至3.26亿元。尽管如此,其股价之后一个交易日仍下跌4%。与蜜雪冰城相似,分析师对公司仍持相对乐观态度,雅虎财经调研的三家机构均给予“买入”评级。

古茗上半年营收增长41.2%至57亿元人民币,净利润劲增逾一倍至16亿元。但与其他企业类似,财报发布后数日股价同样走低,即便雅虎财经的12位分析师全员给出“买入”评级。与蜜雪冰城相仿,相较今年2月在港上市募资2.32亿美元时,古茗股价迄今涨幅仍超一倍。

沪上阿姨也披露,上半年营收增长9.7%至18亿元人民币,净利润提升20.9%至2.03亿元。与其他企业相仿,财报公布后数日其股价下跌约6%,但仍较今年5月上市发行价(募资2.73亿港元)高出约20%。

结论不言而喻,在近期外卖价格战终结引发的抛售潮后,四家茶饮企业估值有可能被低估。在当前民众青睐高性价比餐饮的消费环境下,不失为优质投资标的。这些企业虽尚未成为国际知名品牌,但显然具备潜力。即便当前市盈率居高(蜜雪冰城32倍、茶百道21倍、古茗30倍、沪上阿姨39倍),经历此轮抛售后,仍值得深入研判。

新闻

李宁前三季度零售流水下跌

运动服生产商李宁有限公司(2331.HK)周一公布第三季度的运营状况,截至九月底,不包括李宁YOUNG的销售点零售流水同比录得低单位数下降。其中线下渠道录得中单位数下降,电子商务虚拟店铺业务则有高单位数增长。 不包括李宁YOUNG的销售点数量达6,099个,其中零售业务净减少61个,批发业务净增加69个,即年初至今净增加八个。 不过,中国李宁YOUNG的销售点数量共计1,491个,较上季末净减少25个,年初至今净减少27个。 李宁周二开盘升3.3%报13.26港元,公司股价较过去一年高位跌逾四成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
GCL plans to acquire lithium battery material assets, poised to build a second growth engine

协鑫拟购锂电材料资产 势打造第二增长引擎

协鑫计划向大股东旗下收购协鑫锂电近82%股权,计划以现金及发行股份方式支付 重点: 协鑫计划25亿收购电池正极材料业务 上半年亏损扩大   白芯蕊 人工智能缺电问题已是公开的秘密,光伏配置储能电池亦是近年大势所趋,主攻上游多晶硅产业的协鑫科技控股有限公司(3800.HK),近日宣布向大股东旗下的协鑫集团,计划收购四川协鑫锂电科技(下称协鑫锂电)近82%股权,对价初步估计约25亿元,以扩大磷酸铁锂材料业务。 根据公告,收购协鑫锂电的25亿元中, 6.5亿元以现金支付,余下18.5亿元会以对价股份支付。值得留意是协鑫集团属协鑫科技主席朱共山及其家族的关联方,因此本次属关联交易。 降低对硅依赖 至于协鑫锂电主要在内地从事新能源电池用磷酸铁锂正极材料研发、生产、销售及服务,目前公司一期生产设施占地约355亩,总建筑面积约15.6万平方米,年产磷酸铁锂12万吨。协鑫科技表明,交易可使公司拓展至磷酸铁锂正极材料领域,降低对多晶硅及硅片产品价格周期依赖,提升盈利稳定性。 简单介绍磷酸铁锂材料,化学代号是LiFePO₄,主要作为锂离子电池正极材料使用,在能量密度方面,拥有极出色稳定性,在充放电的循环过程中,不但能延长电池使用寿命,连带电池安全性能也比同类产品优秀,令电池不容易发生起火及爆炸,因此广泛用于磷酸铁锂电池(简称LFP)。 美国能源部报告便曾指出,按每次电量使用80%标准,磷酸铁锂电池寿命通常可达到3,000至6,000次,为铅酸电池(500 至1,500次)的3至8倍。反映磷酸铁锂电池反复充放电中更为耐用。 另一方面,磷酸铁锂不含任何重金属成分,在生产和使用过程中更环保,同时LFP电池平均价格比三元锂电池低逾40%,因此对企业来讲,意味在大规模部署或长期运作下,LFP电池能有效降低初期投入成本,故LFP电池通常用于可再生能源并网、太阳能储能、电网调频及备用供电场景。 多元產品戰略 其实协鑫科技早于今年5月中已公布整体战略转型规划,从“颗粒硅单项冠军”,转至“全球化多产品新能源材料平台”,实现跨越式转型,确立以“硅、锂、碳”为核心,延伸至新能源前沿材料的多元产品矩阵。 不过,在此计划收购前,协鑫科技已拥有磷酸铁锂,据中期业绩称,通过持有30%股权的乐山鑫能,已建成20万吨磷酸铁锂产能。公司亦已透露,正极材料项目已在6月投产兼出货,含税平均售价为每吨60,320元,投产后已实现盈利,更估计10月底可达到满产状态。 尽管协鑫科技通过合营持有的磷酸铁锂业务已有盈利,配合计划向大股东收购的协鑫锂电,有望放大协同效益,但要留意协鑫科技仍是以上游光伏产品多晶硅为主业,在多晶硅价格偏弱下,集团上半年收入57.8亿元,同比仅微升0.7%,当中光伏材料业务收入57.31亿元,同比微升1.2%,但上半年整体亏损达20.8亿元,同比扩大17.1%。 虽然8月初多家中国多晶硅龙头企业,联合倡议落实不得低于成本销售产品,同时亦自愿主动削减落后产能,在政策约束和行业自律推动下,据交银国际9月1日报告称,协鑫科技每吨多晶硅售价已由3.1万元,升至4至4.3万元,但未来仍要关注多晶硅价格能否进一步回升,一旦升势放慢,协鑫科技明年业绩依然严峻,未必能轻易止血。 总括而言,协鑫科技拟收购协鑫锂电,展现出其从传统多晶硅向“硅锂碳”新能源材料平台转型的决心。引入磷酸铁锂业务,不仅能发挥产业链协同效应,更有助降低对光伏单一产品的依赖。然而,在多晶硅价格仍未全面回暖、上半年亏损扩大的背景下,新业务能否成为集团扭亏为盈的救命稻草,仍需取决于未来的整合成效与市场供求变化。 欲订阅咏竹坊每周免费通讯,请点击这里

季度增幅四年最佳  美图付费用户增139万名

美容行业服务商美图公司(1357.HK)周五表示,截至9月的三个月,付费订户录得近四年来最大季度增幅。当中,国际业务表现抢眼。 公司表示,截至9月底,付费订阅用户达1,983万人,较三个月前的1,844万人增长7.5%。在最近的三个月内,公司新增付费订阅用户139万人,创下近四年来最大季度净增量。公司指出,生活场景类应用的订阅表现尤为强劲,且国际市场的付费订阅用户增速继续超过中国市场。 第三季度,公司提供照片、视频及设计相关服务的核心业务收入同比增长28.2%,达到10亿元。其中,生产力应用收入同比增长42.3%,占照片、视频及设计相关产品收入的20%。生活场景类应用收入增长27.9%,占剩余的80%。 周二港股午后交易中,美图股价上涨6.7%,报3.90港元。不过,该股今年以来仍累计下跌约44%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

汇损推高财务费用 蓝思科技第三季盈利腰斩

手机玻璃供应商蓝思科技股份有限公司(6613.HK; 300433.SZ)周日公布,第三季度收入按年下跌8.05%至190.35亿元(28.53亿美元),归属股东净利润减少50.42%至8.43亿元,扣除非经常性损益后净利润跌59.13%至7.20亿元。 今年首三季,公司收入下跌10.74%至479.02亿元,归属股东净利润减少50.06%至14.20亿元,扣非净利润跌63.07%至9.98亿元。经营现金净流入47.13亿元,按年减少19.35%。汇兑损失增加令财务费用受压,首三季财务费用达7.16亿元,去年同期为净收益7,391万元。 截至9月底,存货较去年底增加35.02%至93.60亿元,公司解释主要为下半年销售旺季备货。短期借款增至18.24亿元,长期借款增至83.17亿元,分别与营运周转及投资项目的资金需求增加有关。 蓝思科技港股周一低开,至中午休市报15.14港元,跌7.63%。该股今年累跌39.8%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里