
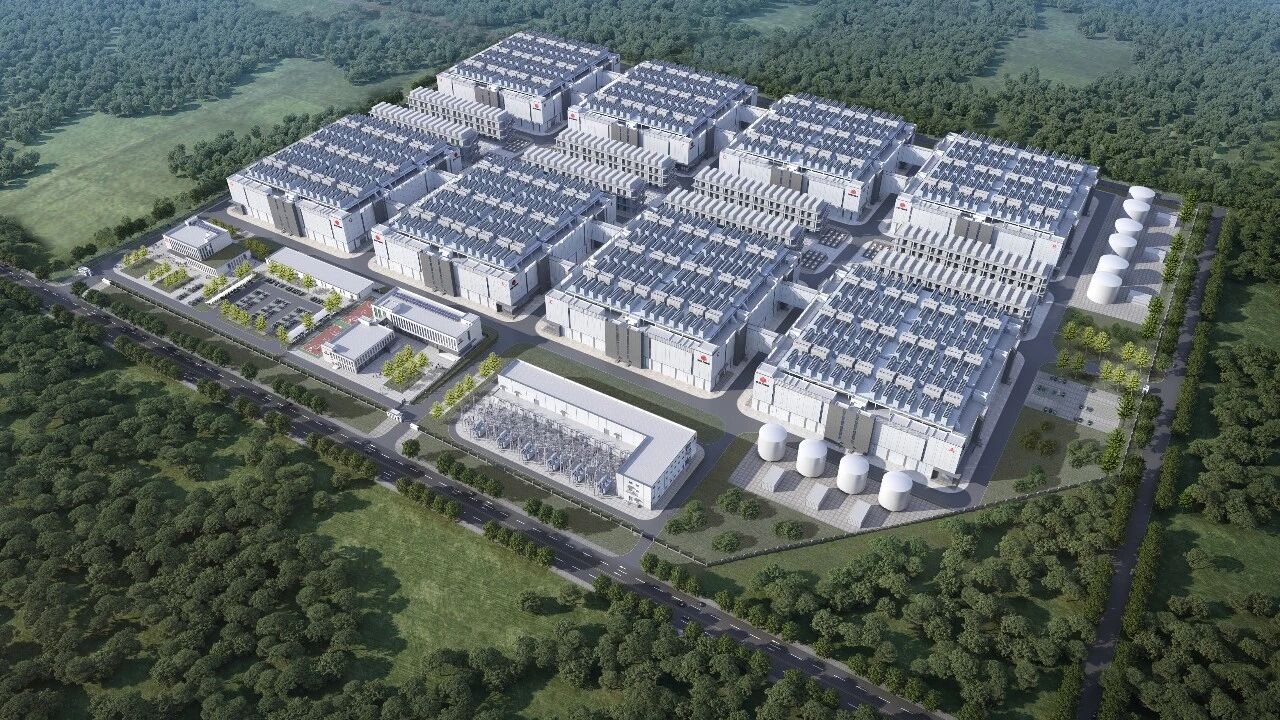
中国最大的第三方数据中心运营商第二季度实现利润8.38亿元,同时将2026年销售目标翻番,并上调了全年业绩指引
要点:
- 万国数据第二季度实现净利润8.376亿元,净利润率升至27.1%
- 2026年上半年,公司新增签约量达470兆瓦,超2025年全年总和,管理层因此将全年销售目标翻番至1吉瓦
余特莉
在AI需求激增的背景下,总部位于上海的高性能数据中心运营商万国数据控股有限公司(GDS.US; 9698.HK)第二季度业绩延续增长势头,并强劲的AI需求和签约势头推动下,上调了年度销售目标。随着AI算力需求持续重塑公司业务,万国数据上周四公布的财报显示,第二季度实现净利润8.376亿元(约合1.235亿美元),一举扭转了去年同期7,060万元的净亏损局面。
万国数据是中国领先的独立数据中心运营商。作为关键的基础设施提供商,公司及其同行正处于AI革命的最前沿,为庞大的AI算力需求提供底层支撑。
截至6月的三个月内,公司营收同比增长6.5%至30.9亿元;EBITDA(经调整息税折旧及摊销前利润)同比增长2.5%至14.1亿元,经调整EBITDA利润率保持在45.5%的稳健水平。此外,公司当季还录得一笔9.599亿元的外部投资摊薄收益。
乘势AI浪潮
“2026年第二季度,我们交出了稳健的财务和运营业绩,这体现了公司始终坚持规范运营的承诺,”万国数据创始人、董事长兼CEO黄伟表示。“当前,由AI需求主导的中国市场机遇近在眼前,这令人十分振奋。我们完全有信心抓住这些巨大机遇,进一步扩大业务规模。”
公司的各项核心指标均实现强劲增长。其签约及预签约总面积同比增长18.2%,达到784,802平方米;投运面积计费率从去年同期的77.5%攀升至79.2%,彰显出强劲的销售势头与加速转化的签约能力。此外,在建面积激增28.8%至170,355平方米,且预签约率高达89.2%,这意味着大量新增产能尚未投产便已被抢购一空。
财报发布后,万国数据纳斯达克上市股票周四大涨6.2%,报收于34.77美元,目前该股市盈率(P/E)约为19倍。雅虎财经综合24位分析师的预测平均值显示,预计该公司今年的营收增速将提至16.4%。
强劲的AI需求极大提振了公司的订单量。仅第二季度,万国数据就新增签约产能260兆瓦,将上半年的总签约量推高至创纪录的470兆瓦——这一数字已超过去年全年总和。在此强劲势头下,管理层将全年销售目标从原定的500兆瓦上调至1吉瓦,翻了近一倍。
“目前的销售势头可谓空前强劲,”黄伟在财报电话会议上对分析师表示。他指出,今年上半年,万国数据不仅从三大核心超大规模客户处均斩获大量新订单,还与一批“新兴AI领军企业”建立了合作关系。值得注意的是,上半年约一半的签约量来自内蒙古的乌兰察布和和林格尔,以及广东韶关等新兴市场。这表明万国数据正不断推进地域布局多元化,在电力和土地资源充裕的地区积极响应市场需求。
除已签订的合同外,客户今年还额外锁定了600兆瓦的未来预留产能。管理层预计,2026年的总预留量将超过1吉瓦。公司强调,作为一项前瞻性指标,过去该预留量的签约转化率始终能达到100%。
公司CFO Dan Newman向投资者透露,截至今年年中,公司的待交付订单已从2026年初的450兆瓦激增至757兆瓦,对应约16亿元“已签约但尚未计费”的经调整EBITDA。随着新数据中心陆续交付及产能爬坡,这部分收益将逐步释放。
布局未来
为满足不断增长的需求,万国数据将2026年资本支出指引从90亿元上调至100亿元左右。公司表示,将采用严谨的资金组合策略(约60%的项目级债务加40%的股权)来为这笔支出提供资金支持。仅在第二季度,公司就获得了49亿元的新增债务融资及再融资,管理层指出,这充分反映了境内信贷市场对公司的高度认可与支持。
Newman指出,公司已将净债务与年化经调整EBITDA的比率降至4.7倍,成功实现降杠杆,从而为业务扩容留出了充足的资金空间。同时,公司正积极推进境内资产的盘活,包括考虑向目前处于监管审批阶段的C-REIT(公募REITs)平台进行第二次资产注入。
得益于财务状况的改善和融资渠道的拓宽,充裕的新增资金赋予了万国数据更大的财务灵活性,使其能够加速在国内的投资步伐,并将创纪录的待交付订单迅速转化为实际运营产能。
展望未来,管理层预计“净入驻量”(即已建成产能投入使用并开始创收的进度)将在2027年实现翻倍以上的增长,且增量将集中在2027年下半年。正如Newman所言,这将为公司在2028年实现“EBITDA增长显著提速”奠定坚实基础。
在全年业绩指引方面,万国数据将营收预期从此前目标的124亿至129亿元上调至127亿至130亿元,意味着同比增长将达11.1%至13.7%。同时,公司也将经调整EBITDA指引上调至59亿至61亿元。按剔除一次性项目的备考口径计算,今年上半年经调整EBITDA已实现了12.7%的同比增长。
Newman表示:“公司日益强健的财务状况与融资能力,正为业务扩张提供有力支撑。未来,我们将继续致力于为商业伙伴和股东创造可持续的长期价值。”
创纪录的签约规模、快速增长的待交付订单,外加中国AI基础设施竞赛仍处于起步阶段——这一切都让万国数据管理层坚信:公司最好的增长篇章还在前方。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

广合科技股价高位腰斩 亮丽业绩未能扭转跌势
AI改写微短剧生态 映宇宙试水数据中心
乐动百万欧元买欧门票 德国老牌入手先要补血
至源跨界进军数据中心 投资者反应冷淡
峰岹科技收购荷兰芯片商 在地缘政治风浪中前行



