
AI时代下图库求生 视觉中国如何盘活版权资产?
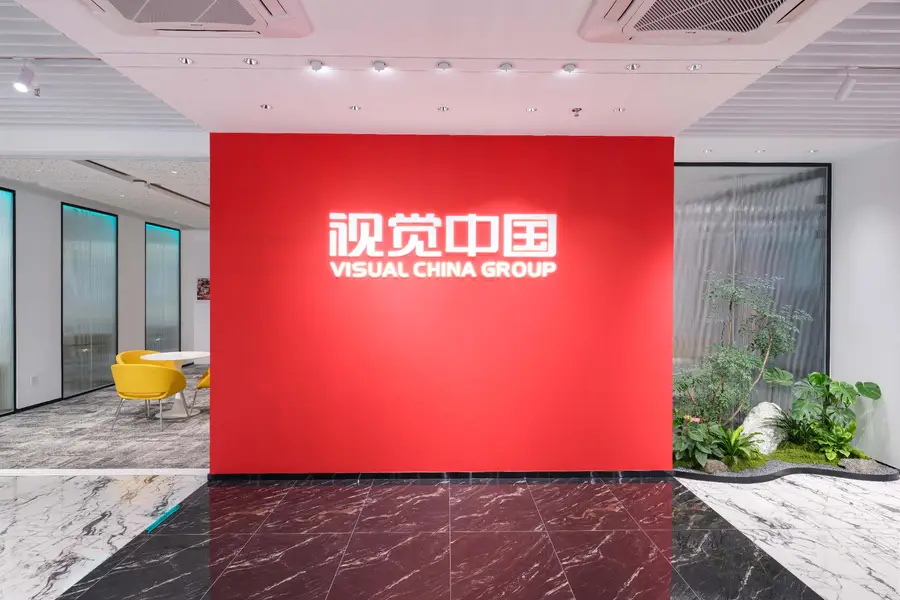
曾因黑洞照片争议引发舆论风暴的视觉中国,如今正从图片授权商转型为AI数据服务平台,市场仍在观察其图片版权资产能否在AI时代重新创造价值
重点:
- 视觉中国正式递交港股上市申请,其核心内容授权收入去年下滑14.1%,占比跌破七成
- 公司正由图片授权商转型为AI内容与数据服务平台
李世达
生成式AI大行其道,让无数内容产业坐立难安,传统图片授权行业自然也不例外。
无论是媒体报道、企业宣传还是广告制作,取得合法图片的主要途径是向Getty Images(GETY.US)、Shutterstock(SSTK.US)等图片平台购买授权。然而,随着AI视觉工具迅速普及,企业获取图片的方式正在发生根本改变,许多用户如今更倾向直接透过AI生成所需内容。
不过,图片社拥有的图片资源,在AI时代仍然相当有价值。近日向港交所递交上市申请的视觉(中国)文化发展股份有限公司(000681.SZ),正将自己重新定位为一家结合内容资产、AI能力与数据服务的平台企业,试图在AI时代寻找新价值。
视觉中国创办人柴继军,原本是《中国青年报》一名摄影记者,其后创办华夏视觉,为视觉中国的前身,逐步建立图片代理与授权业务。
2016年,公司收购比尔盖茨创立的Corbis相关资产后,视觉中国取得大量国际版权内容,其后再收购500px及控股视频素材平台成都光厂,逐步建立涵盖图片、视频、音频及3D模型的内容生态。截至2025年底,公司拥有超过7亿项内容资产、80万名供稿人及约300家版权合作机构。根据公司引用的第三方资料,按2025年收入计,公司在中国视觉内容授权市场排名第一。
但与市场地位相伴的,则是长期围绕版权维权的争议。2019年,“事件视界望远镜”(EHT)合作组织发布人类史上首张黑洞照片,外界发现该照片被收录于视觉中国平台,用户下载高解析度版本需向平台支付授权费用。由于该照片由全球多个科研机构合作完成并向公众发布,此举迅速引发外界质疑,一家商业图片平台是否有权对公共科学成果主张商业授权利益。
事件也让公司长期以来的维权模式首次受到广泛关注。当时有媒体质疑,公司部分客户并非透过主动购买授权取得,而是在收到侵权通知后才转为付费用户,形成“维权带动授权”的商业模式。视觉中国则多次强调,其核心业务是版权保护及授权服务,维权是保护内容创作者权益的重要手段。事件引发官方关注,最终天津市网信办约谈公司负责人,并要求网站暂停服务整改。
大客户减少
这场风波虽然发生于六年前,但也折射出公司对内容授权业务的依赖。内容授权至今仍是视觉中国最重要的收入来源。申请文件显示,2023年至2025年,公司内容授权收入分别为5.75亿元、6.10亿元及5.24亿元,去年同比下跌14.1%,占总收入比例亦由75.1%下降至67.2%。公司坦言,客户控制营销预算以及AI技术改变内容采购模式,是收入下滑的重要原因。
数据显示,公司KA(Key Account)客户数量由2023年的17,244家减少至2025年的15,956家,两年间减少约7.5%。大型客户数量下降,反映公司核心客户群增长已出现放缓迹象。盈利能力亦同步承压。2023年至2025年,公司毛利率由51.2%降至41.7%;同期净利润由1.54亿元降至9,267万元。
面对这种变化,视觉中国正在寻找新的增长曲线。
最明显的是内容定制服务,该业务主要为企业客户提供平面设计、视频制作及品牌传播内容,收入由2023年的1.52亿元增长至2025年的2.09亿元,收入占比由19.4%提升至26.9%。相比出售单张图片,企业购买的是包括广告设计、短视频及AI生成内容在内的整体内容解决方案。
公司亦开始发展AI训练数据服务,已提供涵盖数据采集、清洗、标注、权利验证及授权等服务,并投资大模型企业MiniMax(0100.HK)。若未来AI模型需要使用合法、可追溯的训练数据,视觉中国长期积累的版权资产反而可能重新获得价值。
不过,视觉中国能否获得港股投资人青睐仍存在变数。目前公司A股市值约150亿元、市盈率约50倍,但过去52周股价仅升约11%,显示市场对其AI转型前景仍保持观望。
放眼全球市场,Getty Images近年亦积极布局AI授权及训练数据业务,并与Shutterstock宣布合并。相比国际同业,视觉中国拥有庞大的中文内容资产及本土版权管理能力,但其估值究竟更接近传统图片库还是AI数据服务商,仍有待市场验证。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

主业回暖带动盈利 国恩拓展电子特气版图
广合科技股价高位腰斩 亮丽业绩未能扭转跌势
AI改写微短剧生态 映宇宙试水数据中心
乐动百万欧元买欧门票 德国老牌入手先要补血
相关新闻
-
亚洲益生菌龙头冲刺港股 产能利用率不足仍要扩产?
-
全球龙头非稳赚 华盛锂电能否摆脱周期困局?
688353.SHG
-
从ICT分销到交通AI 佳都科技仍受低毛利掣肘
600728.SHG
-
从刹车到线控 伯特利抢攻智能底盘新战场
603596.SHG
- 九成收入来自吉利朋友圈 格雷博该如何证明自己?




