
90亿全售股权 龙腾半导体借殻中联发展上市
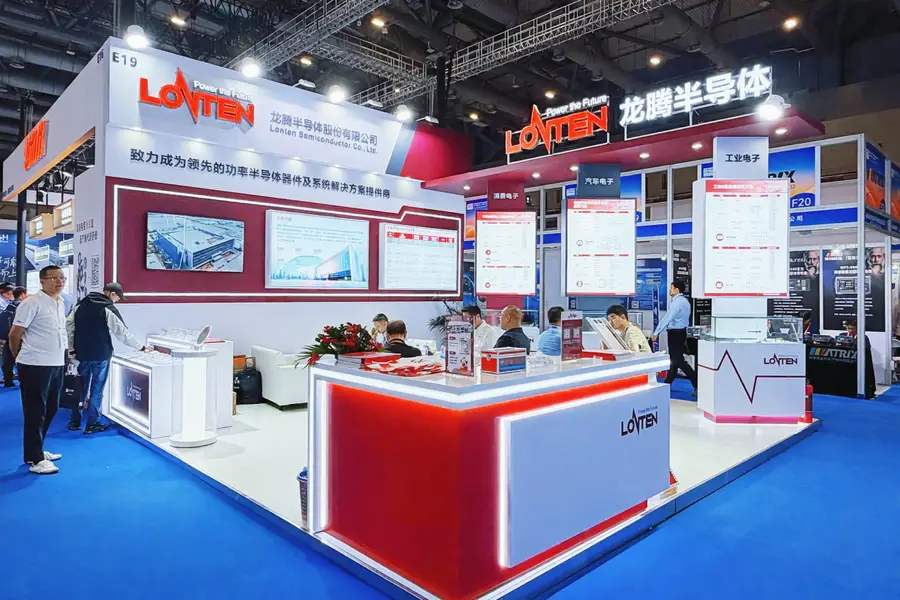
在早前拟投资区块链公司的交易最终未能成事后,皮革制造商中联发展已签署谅解备忘录,拟收购龙腾半导体
重点:
- 中联发展已同意收购龙腾半导体,预估金额最高可达90亿港元
- 若交易达成,很可能构成龙腾半导体的借壳上市,因其规模远大于持续亏损的中联发展
阳歌
如果皮革行业行不通,区块链也不奏效,那下一步该做什么?
对中联发展控股集团有限公司(0264.HK)来说,答案似乎是功率半导体。公司上周五宣布一宗带有“小虾米对大鲸鱼”意味的交易:它计划收购一家规模远大于自身的企业。稍作推敲便不难看出其本质,若最终交易达成,将等同于让这家位于陕西西安、从事功率半导体制造的龙腾半导体股份有限公司,透过借壳方式在香港上市。
之所以要强调“若最终完成”,是因为从市场反应来看,这宗交易是否能落实仍存在相当变数。消息公布后的首个交易日(周一),中联发展股价于早盘上下波动,最终收市升6.8%。
以皮革产品为主业的中联发展,目前市值仅约10亿港元(1.28亿美元),与其最新签署的MOU中提出、收购龙腾半导体所需的45亿至90亿港元相比,几乎不成比例。公司称,收购款项将透过现金、发行新股或两者混合方式支付。
但从中联发展的体量与财务状况来看,公司截至6月底的现金仅131万港元。几乎可以肯定,若要完成这笔收购,势必要大量发行新股,而这等同于将公司控制权拱手让予龙腾半导体。在公告中,中联发展表示,计划收购龙腾半导体100%股权,其中包括由龙腾董事长兼单一最大股东徐西昌持有的约 24.81%股份。
对于中联发展而言,这笔交易的确合理。其现有业务发展停滞,急需一次彻底转型。公司的收入规模极小,且连续三年下滑,从2022年的5,600万港元 跌至去年仅2,200万港元,直到今年上半年才重回增长。
公司的盈利与资产负债状况更为糟糕,自2021年以来便持续亏损,今年上半年亏损760万港元。而公司6,350万港元的流动负债超过其2,170万港元流动资产约两倍。过去一年,中联发展已四度向投资者配股集资,累计集资约7,000万港元,而且均以折让价格出售,以维持营运所需资金。
中联发展在公告中表示,公司一直“寻求扩展业务”,并指新签署的MOU,让其有三个月时间与龙腾半导体商讨并达成最终协议。公司称:“集团相信,建议收购事项将有助于进一步扩大业务范围。”
失败的区块链交易
投资者之所以保持怀疑,其中一个原因可能与中联发展今年8月宣布的另一宗「潜在的转型交易」有关,当时公司计划进军热门的区块链领域。根据该项交易,中联发展同意以现金及股份支付1亿港元,收购RWA平台NVTH Ltd.的20%股权,而该公司的主要经营实体为杭州科杉。公告中将科杉形容为一个「现实世界资产(RWA)代币化的区块链基础设施平台」。
今年以来,涉及区块链、加密货币及RWA的交易在香港公司中相当普遍,许多企业希望借助加密市场升温的热度吸引关注。中联发展的股价在8月公告发布翌日即飙升68%,其后在炒作推动下更于数日内累计翻倍。然而科杉的实际业务规模十分微小,甚至比中联发展还小,2024年收入仅246万港元。
但是到了9月底,中联发展宣布该笔交易不太可能在9月30日期限前完成,但仍试图延续其区块链叙事,称公司仍在「积极考虑开展Web3与数字资产业务」。
令人意外的是,在宣布交易大概率告吹后,公司股价并未大幅回落。现时股价仍比科杉项目公布前高出约90%。或许投资者意识到,公司正在寻找一个转型方向,能够彻底改变其体量有限、缺乏增长动能的皮革业务,而龙腾半导体的收购恰好符合这一逻辑。
如今,中联发展似乎透过龙腾半导体找到了这笔“潜在的转型交易”,而功率半导体本身,也确实是未来数年极具增长潜力的领域。龙腾半导体的核心产品——功率半导体,主要用于控制电流流动,从而降低电子设备的能耗损失,对能量转换及高效电源管理至关重要。这类晶片正快速成为新能源汽车与绿色电站中的关键元件,而这两大领域都处于高速增长轨道上。
然而,龙腾半导体在这个市场中仍属相对小型的参与者。全球主要晶片制造商,包括英飞凌(IFX.DE)、德州仪器(TXN.SU)及博通(AVGO.US)等,都已深度布局功率半导体。根据龙腾半导体的官网,公司去年开始运行一条采用8吋晶圆技术的先进产线,并于今年早些时候获政府批准兴建该产线的第二期。
公司网站亦显示,龙腾拥有逾600名员工及1,000名客户,在西安、上海及德国设有研发中心,但其主要业务看来仍集中于中国境内。不过,Pitchbook的资料则有所不同,指龙腾仅有135名员工,尽管该资料可能已过时。Pitchbook还显示,龙腾自2009年成立以来共进行五轮融资,总额仅6,250万美元,若考虑到半导体行业的高资本门槛,这个规模可谓非常有限。
目前外界几乎找不到任何关于龙腾半导体的财务资料,不过,一旦中联发展控与其签订最终合并协议,这基本等同于龙腾透过借壳方式上市,相关数据应会陆续公开。我们对这笔交易是否能最终落实并不抱太高期望,成功机率或许只有一半;但若收购价格合理,其成功可能性仍有机会高于先前的科杉投资案。毕竟,中联发展控股显然急需一个全新的发展方向,而龙腾半导体亦无疑希望借助这类借壳上市方式,取得通往全球资本市场的途径。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
剑桥科技重金押注光模块 扩产回报面临考验
大金重工第三季度业绩恶化 上市五个月股价大跌六成
科大智能重整后赴港 靠电力老本行撑增长
汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗




