
英诺赛科申港上市 最大风险地缘政治
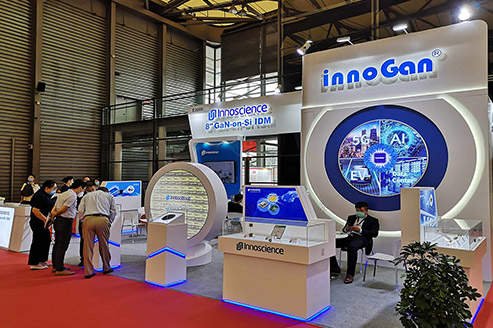
随着旗下微芯片和晶圆背后的尖端氮化镓(GaN)技术开始成熟,去年该公司收入增长了三倍
重点:
- 英诺赛科申请赴港上市,使其成为尝试从国际投资者那里筹集资金的中国芯片公司
- 随着尖端技术的成熟,公司去年的收入增长三倍,但未来它可能面临诉讼和地缘政治的挑战
阳歌
中国微芯片制造商最近成了烫手的山芋,因中美紧张局势引发行业震动,而外国投资者担心自己可能会站错队。因此,从芯片设计商到设备制造商,该领域的大部分中国公司都选择在中国国内A股市场(上海和深圳)上市,国内投资者对这些股票的欢迎程度更高。
但至少有一家公司逆势而行,它就是上周申请在香港上市的英诺赛科(苏州)科技股份有限公司。公司在初步申请文件中提到了可能会成为美国制裁的受害者,但这只是它面临的众多潜在风险之一。它还面临至少两宗重大专利诉讼,其中一宗由欧洲巨头英飞凌 (IFX.DE)提起。
英诺赛科创始人兼董事长骆薇薇也值得关注,因招股书中没有多少关于她的信息,而且在这个男性主导的行业中,她作为一名领导一家企业的女性也备受关注。稍后我们再来细说这一点。
英诺赛科成立于2017年,凭借在最新一代微芯片领域的领先地位脱颖而出,这种微芯片采用将氮化镓(GaN)与传统的硅相结合的技术制造而成。最尖端的芯片多使用硅基氮化镓,或另一种叫碳化硅(SiC)的技术,而两者中碳化硅更为成熟。
英诺赛科表示,随着硅基氮化镓技术在经过大约十年的发展后,开始进入量产的新阶段,公司已充分准备好迎接即将到来的产品需求激增。英诺赛科的业务确实在过去三年取得了飞速的发展,不过它仍处于亏损状态,因为在研发和新产能上投入巨资,以提高三大主要产品线,即硅基氮化镓芯片、晶圆和模组的产量。
该公司2022年的收入比2021年增长了约一倍,达到1.36亿元,对于这类企业来说仍然较低。但随着业务开始腾飞,去年这个数字增长了三倍多,达到5.93亿元。三条主要产品线之间的收入结构非常均衡,去年各占总销售额的约三分之一。
公司的销售成本远超收入,导致过去三年的毛利率为负数。但毛利率正在稳步改善,从2021年的-266%降至去年的-61%。照这个速度,毛利率可能会在今年转为正值,为不久的将来实现盈利铺平道路。
公司去年继续亏损,2023年净亏损11亿元。但这约是2022年22亿元亏损的一半。经调整,即剔除向投资者发行的投资工具的价值变动,公司的亏损更稳定些,从2022年的12.8亿元降至去年的10.2亿元。
政治风险
在研究了这家公司的优势后,我们将在本文的后半部分集中讨论上市文件和其他来源中一些不确定的信号。
排在首位的是来自四面八方的政治阻力。正如我们前面所指出,美国正不断设置新障碍,以阻止中国公司获得尖端芯片技术。英诺赛科尚未受到任何制裁,但如果该公司获得上市申请中所展示的那种发展,这种情况很可能会改变。
美国并不是唯一针对该公司的国家。去年中国对镓、锗相关物项实施出口管制,一些媒体报道称,其中包括硅基氮化镓技术和芯片的出口。英诺赛科在上市文件中指出,迄今为止大部分销售额来自中国客户。但公司去年开始出口,来自海外的收入约占10%,意味这部分业务未来可能会受到出口管制的影响。
此外,还有至少两宗针对该公司的诉讼,其中以英飞凌上周提起的专利侵权诉讼为首。英诺赛科称这些指控“毫无根据”,并表示该案中的专利,并不涉及其晶体管和晶圆中使用的“核心技术”。公司还被美国宜普电源转换公司指控存在类似的侵权行为,这宗诉讼仍在等待美国国际贸易委员会的审理。
还有该公司的创始人骆微微,上市资料中对她的介绍相对较少。上面说她在新西兰梅西大学获得了应用数学博士学位,这不太符合大家对一家新兴芯片制造商负责人的预期。中国最重要的半导体行业展之一,上海国际半导体展览会网站上的另一篇人物介绍说,她在美国宇航局工作了15年,但没有具体说明是什么职位。
公司已经进行了五轮融资,而IPO至少部分是为了增加现金储备。到去年底,它的现金储备仅剩下3.29亿元,大约是一年前7.1亿元的一半,而2021年底为12.8 亿元。公司表示,计划将上市集资的17%用于偿还银行贷款,15%用于产品开发,8%用于全球扩张,10%作为营运资金。
公司最近一次融资是在今年4月,完成后估值约234亿元。
总言之,英诺赛科因其巨大的增长潜力而颇具吸引力。但过快的增长可能会吸引来自多个方面不必要的关注,包括有意控制其技术的美国及其政客,以及中国的监管机构,此外还有可能提起更多专利诉讼的全球竞争对手。
文章的早期版本,在E轮融资后的估值并不正确
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
赴港上市一波三折 天赐材料终获放行
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?
开发商的救命稻草 新城发Reits融资续命


