
拟分拆自建风电厂 金风科技遭遇大贬值
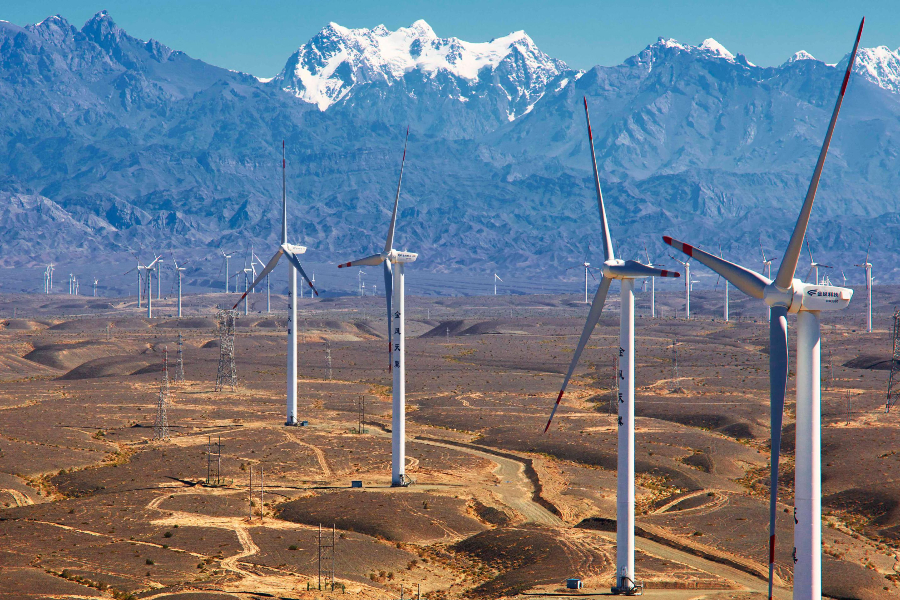
这家风电设备巨头表示,分拆在江西修建的一座风力发电厂来募集8.81亿元,金额远低于该发电厂两年前的评估价值
重点:
- 金风科技将分拆江西一座100兆瓦的自建风力发电厂而募集8.81亿元资金,数字远低于两年前的18亿元估值
- 今年上半年,由于竞争激烈,公司的毛利率跌至10年以来最低
阳歌
风能可能是未来主要的清洁能源,但对于试图通过修建新的风力发电厂来获利的投资者来说,这并非易事。
风电设备制造商金风科技股份有限公司(2208.HK; 002202.SZ)一度以为,使用自己的产品新建风力发电厂是一箭双雕,既能获得短期的销售收入,又能以大价钱卖出这些发电厂,以获得长期利润。但理想很丰满、现实却很骨感,至少从上周披露的信息来看是这样,此类风电厂的价值在过去两年里急剧下跌。
金风科技透露,计划将自主修建的风电厂之一、100兆瓦的江西全南天排山项目,分拆在深圳证券交易所上市,金风科技本身的股票也在该交易所挂牌交易。
金风科技将其持有该项目的100%股权,投入到新的上市实体中,公司表示,上市预计只能产生8.81亿元(1.2亿美元)的收益。还不到两年前,金风科技首次宣布分拆计划时,第三方对该项目给出的18亿元评估价值的一半。
此外,公告显示,金风科技表示将购买新上市实体20%的股份,后者的组建已于上周获得深圳证券交易所和中国证券监管机构的批准。公告补充说,金风科技这部分股份的持有期不少于五年。
我们不知道金风科技修建该项目时花了多少钱,但我们或许可以假设,刚刚宣布的8.81亿元分拆收益,意味着金风科技这座风电厂在亏本卖。这个事实,再加上金风科技要被迫持有20%的股份至少五年,意味该公司能立即收回的原始投资可能只有7亿元左右。
所有这些都表明,希望为自己的产品创造新需求的设备制造商,若是自己修建风能和太阳能发电厂,可能面临巨大的风险。金风科技当然不是唯一一家,通过修建新能源发电厂来为自己的产品创造新需求的公司,大多数主要的太阳能和风能公司都采取了类似的行动。
修建绿色能源发电厂要想取得成功,难度非常大,因为涉及很多不断变动的因素。其中包括政府补贴,为了迫使太阳能和风电厂运营商自力更生,大部分补贴都在降低并逐步取消。与此同时,随着技术进步和激烈的竞争,设备价格不断下跌,新发电厂的建设成本不断降低,导致老发电厂显得更昂貴、效率更低。
所有这一切的结果,可能就是金风科技在全南天排山项目遭遇价值大幅下跌的原因。该项目在建时,可能确实帮到了金风科技的销售额,但现在回过头来,最终还是侵蚀了公司的利润。
低迷的股价
公告发布后,股市反应相对平淡,可能是因为投资者本就看淡金风科技的股票。公告发布当天,它在香港上市的股票小幅上涨,但随后就回吐了,第二天又小幅下跌。过去52周,公司在港交所上市的股票市值蒸发了一半以上,目前股价接近5年来的低点。
许多曾经看好金风科技香港股票的大型投资者,现在已经放弃了该公司。今年初,它曾将贝莱德、摩根大通、花旗集团和新加坡主权财富基金GIC等列为主要支持者,每家公司均持有它在香港上市股票的5%或更多。但最新披露的信息显示,GIC和花旗已减持,只剩下摩根大通和贝莱德还维持这个比例。
经过今年的股价大跌后,金风科技港股的预期市盈率只有4.7倍,而它在深圳上市的股票的预期市盈率要强劲一些,为12倍。对于在两地上市的公司来说,这种差异常见,因为内地投资者给予它们的估值,往往高于港交所的全球同行。
尽管如此,无论是它在港交所还是深交所的预期市盈率,都只有全球对手Vestsas (VWS.CO)的一半,甚至不到它的一半,后者的预期市盈率为24倍;不过它在深圳的预期市盈率高于国内上市同行明阳智能(601615.SH),后者为7.5倍。实话说,这两家中国公司的预期市盈率都不算高,考虑到它们都是业内的佼佼者,而且随着各国竞相采用更多的清洁能源,该行业似乎前景看好。
投资者的悲观情绪源自金风科技的盈利能力大幅下滑,主要是竞争所致,但也是因为担心未来出售其他自主开发的风电厂,可能会面临更多亏损。该公司二季度的总销售额实际上升了32%,达到约133亿元,扭转了一季度和去年全年的下滑趋势,因为它开始处理疫情期间积累的大量订单。
但它在二季度的利润却同比大跌57%至2.1亿元,上半年毛利率从上年同期的24.72%跌至16.94%,创下10年来的新低。金风科技正试图进军高端风机设备领域,并希望风电厂建设业务能够提高盈利能力。但正如全南天排山项目可能出现亏损所表明的那样,此类风电厂建设很难创造新利润。
越来越重视ESG的西方投资者可能也在避开金风科技,因为它的总部位于存在争议的新疆地区。金风科技今年早些时候将“新疆”一词从公司名称中去掉,以淡化它与这里的渊源。但更名其实只是表面文章,未来该公司除了需要应对投资者对其新疆根源的担忧,更重要的是,还要应对他们对其盈利能力不断下降的不满。
有超赞的投资理念,但不知道如何让更多人知晓?我们可以帮忙!请联系我们了解更多详情。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
赴港上市一波三折 天赐材料终获放行
晶科转向AI投资 会否失去光芒?
业绩持续改善 为何蔚来股价屡创新低?
镍价回暖撑盈利 中伟新材为何转投磷系?
Robotaxi收入暴增五倍 共建车队能否助小马止亏?
盈利强劲增长 正力新能瞄准深圳上市



