
增长放缓应收账高企 优乐赛二度递表现阴霾
这家中国汽车行业可循环包装材料龙头企业,在增长放缓、估值不稳及应收账款高企的压力下,二次冲关之路恐现阴霾
重点:
- 优乐赛申请港股上市,公司去年营收增速大幅放缓,利润下滑20%
- 公司第二次递交上市申请,之前首次冲关因合规问题而失效
谭英
苏州优乐赛共享服务股份有限公司(Alsco Pooling Service)上周再次递表港交所,较去年11月的首次申请已风光不再。当时,公司业务如日中天,却因合规问题折戟沉沙。值得注意的是,最新上市文件显示,公司去年下半年业务急剧放缓,反之其首次申请文件显示,去年开局则强劲得多。
然而,在完成合规整改后,优乐赛仍可能先于拉拉科技(Lalatech)等竞争者登陆资本市场。拉拉科技虽多次递表港交所,却至今未上市。中国汽车产业目前在生产及出口两方面,均处于全球领先地位,优乐赛凭借与汽车业的相关性,或可给其上市提升吸引力。
公司董事长孙延安1998年创立的物流设备服务公司,最终发展为优乐赛。这家原名“安华物流”的企业,如今已成国内汽车业最大的集装箱及包装共享服务商。
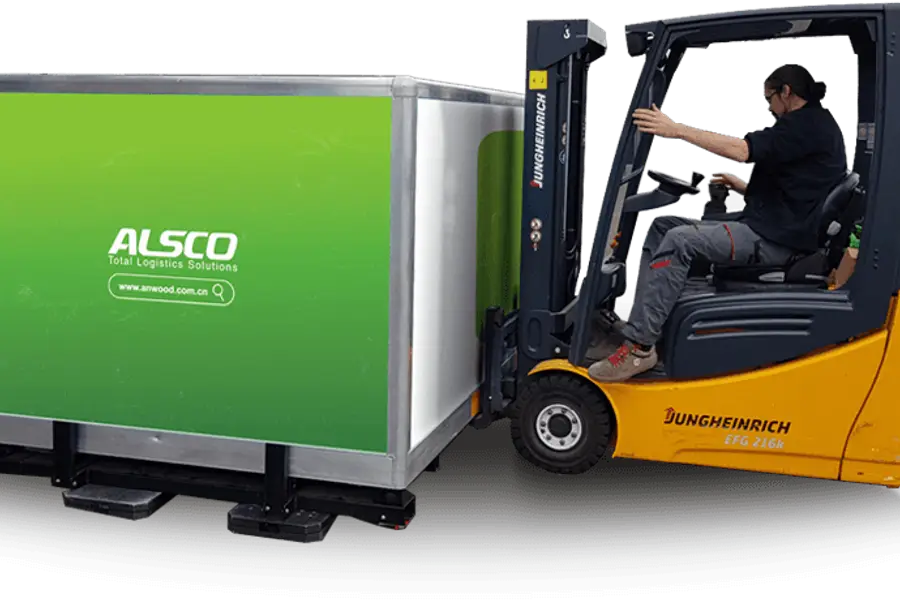
优乐赛生产可折叠集装箱、周转箱及金属器具及其他特定容器,供汽车企业使用后回收循环。产品的折叠设计便于往返运输,客户按包装周转次数付费。
优乐赛采用高强度聚丙烯材料生产箱体,核心生产基地位于江苏连云港。2022年,公司在江苏盐城建成第二家工厂,负责塑料件回收再生。这种“可回收”模式,主要面向电池等汽车零配件的中小供应商。
上市文件引述独立研究称,优乐赛去年位居国内共享包装企业第二,在汽车服务市场位列第一。中国物流包装解决方案市场规模达1,187亿美元,其中物流容器销售占93.7%,优乐赛占有1%的市场份额。
避开国内约3,500家箱体供应商的竞争红海,优乐赛率先开辟自称为“集装箱共享”的服务市场。该细分赛道2023年规模仅169亿元(23亿美元),优乐赛位居头部。
优乐赛虽涉足集装箱销售市场,但其2023年及2024年营收分别仅有12.9%和8.5%源自箱体销售,主体收入仍来自“共享服务”业务。
距首次递表这半年间,公司基本面的变化显然拖累上市前景。今年1月,中国证监会曾就其股权转让、定向增发及员工持股计划纠纷等合规问题提出质疑,导致首次IPO遇阻。
虽已进行合规整改,但优乐赛最新上市文件披露的去年全年数据,以及截至今年4月底的部分经营信息表明,其去年下半年业务明显失速。
营收增速放缓
去年下半年,优乐赛营收增速较上半年大幅滑坡,利润也转向收缩。去年全年营收8.4亿元,仅同比增长5%,较上半年17%的增幅急剧放缓;全年利润同比下滑21%至5,070万元,逆转上半年80%的增速。
居高不下的应收账款始终困扰着这家公司,最大客户疑似车企巨头比亚迪,去年结算方式从银行转账改为应收票据,账期由30天延至60天。
此后,优乐赛去年应收款项增至3.82亿元,同比上升6%,占年末流动资产比重高达72%,远超10%至15%的健康区间。贸易应收款及应收票据周转周期也从2023年的159.9天拉长至167.9天,显著高于30至60天的健康标准。
最新申請文件显示,优乐赛今年正着力清收逾期账款。截至今年4月末,公司3.13亿元贸易应收款中83.3%已完成兑付。高企的应收账款折射出中国汽车业的困境:历经数年爆发式增长后,深陷产能过剩困局。
优乐赛历次融资及股权转让对应的估值,同样波动剧烈。2017年A轮融资估值5.4亿元;2022年7月B轮融资升至8亿元,当时苏州属地国资注资获约10%的股权。但据媒体报道,2022年9至10月的两笔股权转让显示其估值回落至6.72亿元。
2020年代初,苏州出台《苏州市汽车整车、电子及零部件产业创新集群行动计划(2023-2025年)》,支持优乐赛建设年处理3万吨汽车塑料颗粒、2,000吨中空板材的回收再生基地。
纵使面临经济下行与汽车业困局,中国物流领域的共享经济仍方兴未艾。总部位于香港的拉拉科技运营类似Uber模式的货运车联网平台,今年4月第五次递表港交所,高盛、美银证券及摩根大通担任联席保荐人。
快狗打车(2246.HK)2022年7月上市后,股价已从21.6港元发行价跌至3.9港元,这对共享经济物流企业不是好兆头。不过,优乐赛或仍寄望借力前期合规整改,在业务承压的背景下二度闯关。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

广合科技股价高位腰斩 亮丽业绩未能扭转跌势
AI改写微短剧生态 映宇宙试水数据中心
乐动百万欧元买欧门票 德国老牌入手先要补血
至源跨界进军数据中心 投资者反应冷淡
峰岹科技收购荷兰芯片商 在地缘政治风浪中前行



