这家智能手机回收商二季度收入增长大幅放缓至15%,但它预计,随着新冠疫情的影响消退,本季度收入增速将翻一番

重点:

  • 万物新生预计本季度收入将同比增长30%,在中国严格的疫情防控措施导致的明显放缓之后,公司业务将开始反弹
  • 该公司详细介绍了进军奢侈品和摄影摄像器材回收后取得的早期可喜成果,并宣布了与日本合作的首个海外项目

阳歌

智能手机回收商万物新生(RERE.US)正在涉足几个有趣的新领域,包括二手奢侈品甚至黄金,并在海外进行拓展,从而借力其在国内作为专业回收代名词的地位。但首先,它必须挺过一段困难时期,在中国严格的“清零”政策之下,它和许多公司最近几个月的业务普遍受到干扰。

一些迹象显示这些干扰正在开始减退,这一点在该公司上周发布的最新季报中体现出来。万物新生称,在其大本营上海为期两个月的全面封控于6月结束之后,公司收入增长开始迅猛加速。该公司在最新的季报中披露,上海的封城以及中国各地防止奥密克戎株传染的措施,迫使万物新生在4月和5月临时关闭了全国三分之一的自营回收门店。

投资者似乎更看重未来,而不是这个艰难的季度,上周三宣布业绩当天,该公司股价上涨近20%。此后它回吐了大部分涨幅,不过目前仍比公告前的水平高了2%。

上周末,在中美两国证券监管机构宣布达成一项具有里程碑意义的信息共享协议之后,所有在美国上市的中概股都经历了短暂的反弹。这份协议将允许美国基于中国审计机构的审计底稿来检查万物新生这样在美上市的中国公司。如果双方未能达成协议,包括万物新生在内,将有逾200家中国公司面临退市威胁。

这份协议应该会让投资者重新关注个别公司的基本面,而不是因为退市威胁把所有中国公司全盘否定。这对万物新生这样的公司来说是个好消息,因为它有一个非常正能量的故事可讲,通过更多地利用回收——所谓的“循环经济”的核心部分,帮助中国实现宏大的减排目标。

说完了这些背景信息,让我们回到公司最新业绩,其中可以清楚看到,大多数中国面向消费者的公司在二季度遭受了多大的打击。万物新生该季度收入增长14.9%,至21.5亿元,超过了之前约20亿元的收入指引。但这个数字仅为一季度46%增速的三分之一,而去年的增长率甚至更高。

为了应对严峻的经营环境,该公司积极控制成本,整体运营成本同比下降2.2%。几乎所有类别的支出都出现下降,帮助该公司将非通用会计准则(non-GAAP)基础上的运营利润,从一年前的负2.7%收窄到负2%。

该公司遭遇了一个小小的挫折,它报告了经调整后的营业净亏损,结束了连续两个季度盈利的局面。利润方面,该季度的non-GAAP亏损较去年的5.06亿元大幅收窄,至1.25亿元。该季度经调整后的净亏损为1,320万元,较一年前的5,970万元亏损额也大幅降低。

运营效率的提高,也帮助万物新生实现了经营性现金流入,其现金储备从去年年底的24亿元,增长到6月底的26亿元。因此,很明显,该公司在短期内不会面临现金短缺的问题。

加速增长

随着所有的悲观和厄运烟消云散,我们将利用接下来的篇幅,看看近期更具希望的未来,以及拥有一些有趣新举措的长期未来。

就近期来说,万物新生表示,在6月1日上海封城解除后,公司的运营情况正在迅速恢复常态。因此,该公司预计三季度营收将在25亿元至25.5亿元之间,较去年同期的19.6亿元增长约30%。

尽管如此,公司的最新财报中最有趣的部分,恐怕还是其长期愿景,即提升运营效率和扩大业务范围。其中包括去年启动的一个新项目,即在城市一级进行更多的回收,这样做的效率更高,因此是一项利润率更高的业务。但还有一个更新、同样引人入胜的举措,利用它作为回收专家的名声,在其目前业务的核心业务——智能手机之外实现多元化。

“万物新生已经成为消费者的一个首选目的地,”CEO陈雪峰在业绩公布后的投资者电话会议上说。“通过谨慎尝试,我们对爱回收的多品类回收业务更加有信心。一方面,很多用户,尤其在经济增长放缓、家庭消费紧缩的时期,有着更多的回收变现的需求。”

为了满足这种需求,万物新生的一些中国门店最近开始回收奢侈品、摄影摄像器材,甚至黄金。陈雪峰透露,该公司今年早些时候推出的二手奢侈品业务,6月至8月间,在上海的试点门店中每月环比增长50%。与此同时,北京和天津的六家摄影摄像器材回收试点店受益于这项新业务,二季度月度交易额分别提高了30万元。

在另一项同为扩大业务范围的举措中,该公司还宣布与一家主要的日本回收专家建立合作伙伴关系。通过该合作,这家日本合作伙伴在其东京的商店里安装了万物新生的手机自助回收机,该公司目前在北美、欧洲和韩国也在寻求类似的合作伙伴关系。

总而言之,万物新生看起来仍然有点像一块未经雕琢的璞玉,至少根据最新的估值情况来看是这样。尽管在最新财报公布后,该公司股价曾短暂创下四个月来的高点,但其市销率仍相对较低,只有0.63倍。这大约是二手服装公司Rent the Runway(RENT.US)1.49倍和中国的二手车公司优信(UXIN.US)1.28倍的一半,尽管它领先于美国二手汽车公司Carvana(CVNA.US)的0.22倍。

咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

拼多多第三季经调整净利胜预期 股价升逾一成

电商公司拼多多控股有限公司(PDD.US)周四公布,第三季收入按年微增0.06%至1,083.41亿元(162亿美元)。净利润增约0.7%至295亿元,经调整净利润则跌约1.3%至310亿元,仍高于市场预期。股价绩后升11.04%,收报86美元。 期内经营利润按年增长24.8%至约312亿元,经营利润率由约23.1%升至28.8%。销售及营销费用减少约17%至253亿元,带动整体经营开支下降12%。线上营销服务及其他收入增长12%至598.19亿元,交易服务收入则下跌12%至485.22亿元,几乎抵销前者的增幅。 第三季经营活动现金流净额按年下降约5.9%至430亿元。截至9月底,现金、现金等价物及短期投资合计4,554亿元,较去年底增加约7.8%。 拼多多股价年内仍跌24.45%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

国际业务表现理想 顺丰十月收入升3.7%

综合物流企业顺丰控股股份有限公司(6936.HK)周四公布十月份的业务简报,上月业务收入达274.3亿元,同比增长3.7%。其中速运物流业务营业收入194亿元,同比跌3.4%,供应链及国际业务则大升26%至80.2亿元。 速运的业务量为13.8亿票,同比跌近一成,但单票收入则升近7%至14.1元。 公司表示,去年第三季度推出“激活经营”进阶机制,由规模驱动进阶为价值驱动,令速运的单票收入有所增长,并连续八个月实现同比回升。 顺丰周五平开报30.72港元,公司股价较过去一年高点跌逾15%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Zhuanzhuan’s IPO ambitions

转转传赴港筹5亿美元 身价还看盈利成色

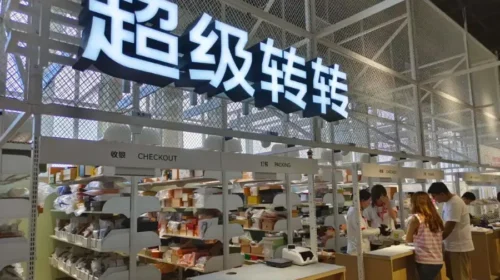
二手交易平台转转靠质检、寄卖及回收转售做出逾200亿元年收入,但服务投入可以留下多少利润,将是投资人关注的焦点 重点: 二手交易平台转转据报秘密提交香港上市申请,集资最高5亿美元 转转以寄卖及回收转售赚取收入,质检、售后与库存周转效率成为盈利关键    李世达 二手手机有没有换过零件,名牌手袋是真是假,这些买卖双方难以说清楚的问题,让二手交易平台转转做出了逾200亿元人民币(下同)年收入。这家由中国生活资讯平台58同城孵化的企业,逐步把检测、定价和售后服务纳入二手交易,如今准备让资本市场为这套生意定价。 据彭博报道,转转营运商北京转转精神科技有限责任公司已秘密提交香港上市申请,拟集资最高5亿美元,最快2027年上市。 转转创始人黄炜毕业于清华大学,曾负责百度新闻及组建百度地图团队,2013年加入58集团,两年后带队创办转转。当时,中国二手交易平台正争夺用户,公司面对的主要对手,是阿里巴巴(9988.HK;BABA.US)旗下、借助淘宝生态发展的闲鱼。为追赶对手,转转大量投放广告、赞助综艺,并以低价服务吸引交易。 据媒体报道,2019年转转验机服务只收取1元,上门交易即使取消,成本仍由平台承担。持续投入令公司最困难时资金仅够支付约6个月工资,促使黄炜加快转向早已布局的质检及交易服务。 转转早于2016年推出“转转优品”,从二手手机检测切入,其后逐步扩大质检及交易保障服务,发展成今日涵盖多品类的“官方验”,按商品类别检查功能、成色或真伪,提供检测报告及相应退货、质保。 随着业务重心转移,公司于2025年9月宣布逐步关停由个人直接买卖、无须统一经平台质检的“自由市场”,全面聚焦“官方验”业务;当时自由市场占平台交易总额已不足3%。 质检如何变生意 平台介入后,转转主要透过两种方式赚钱。黄炜受访时表示,约六至七成商品由卖家自行定价寄卖,平台收取服务费;其余约三分之一由转转回收转售,赚取买卖差价,但须承担资金及库存风险。 这也解释了黄炜为何重视周转速度,黄炜透露,3C商品平均20天内售出,二手奢侈品约30天。商品滞销可能遇上新品降价,压缩转售差价;寄卖商品也会占用检测、仓储及展示资源。加快周转,才能让同一套服务网络处理更多交易。 随着交易模式成形,转转也透过合并二手手机电商找靓机、收购二手时尚及奢侈品交易平台红布林,扩大数码产品业务,将质检和交易服务延伸至名牌箱包、腕表及服饰等品类,并开设“超级转转”大型门店。 这套模式已带来可观收入,黄炜在专访中披露,转转2025年收入逾200亿元,增长约30%,并称自2022年起持续盈利。据公司年度消费报告,2025年跨品类交易用户增长逾116%,显示消费者正从手机买卖延伸至其他商品。 不过,平台同时参与商品估价、检测及销售,也容易令消费者质疑其判断是否公允。2023年,一名博主指同一部手机经转转买入、再交回平台回收时,得到不同的检测结果,引发“阴阳检测报告”争议。公司其后承认部分检测环节存在操作失误及判定差异,承诺加强培训。 检测标准若前后不一,卖家可能怀疑平台借瑕疵压价,买家也会质疑品质。为提高服务品质,转转2024年投入逾2亿元扩充质检部门,黄炜其后透露,质检员工已占总人数一半以上。 公司估值过高? 这些成本对盈利的影响,可从同业看出端倪。从事二手电子产品回收及转售的爱回收母公司万物新生(RERE.US),2025年收入达210.48亿元,净利润3.36亿元,净利率仅约1.6%。每100元收入最终只留下约1.6元利润,显示这门生意即使做出规模,仍须严格控制商品、履约及营运成本。 截至11月13日,万物新生市值约9亿美元;据北京商报今年4月报道,转转上一轮融资估值逾30亿美元,是前者的两倍多。虽然私募与公开市场的定价环境、两家公司的收入组成均有差异,但转转若要维持逾30亿美元的历史身价,仍须以盈利表现证明寄卖及多品类布局的价值,否则上市时恐面临估值下调压力。 欲订阅咏竹坊每周免费通讯,请点击这里

香港业务理想 莎莎营收利润双增长

美妆及个护零售商莎莎国际控股有限公司(0178.HK)周四公布,得益于香港的强劲表现,本财年上半年来自持续经营业务的营收同比增长30.3%,达到25.9亿港元。 截至9月的中期业绩,莎莎国际线下销售额增长38.8%至22.1亿港元,线上销售额则下滑4%至3.81亿港元。在香港和澳门核心市场的交易量与客单价双双提升,推动当地同店销售额增长38.9%。 盈利方面,公司利润从上年同期的5,000万港元跃升至1.7亿港元,增幅超过两倍。受此带动,公司将中期股息从上年同期的每股仅0.0115港元上调至0.04港元。 财报公布后,莎莎国际股价周四下跌4.1%。该股今年以来累计上涨138% 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里