
前程无忧收购价大降 其他公司会跟随吗?
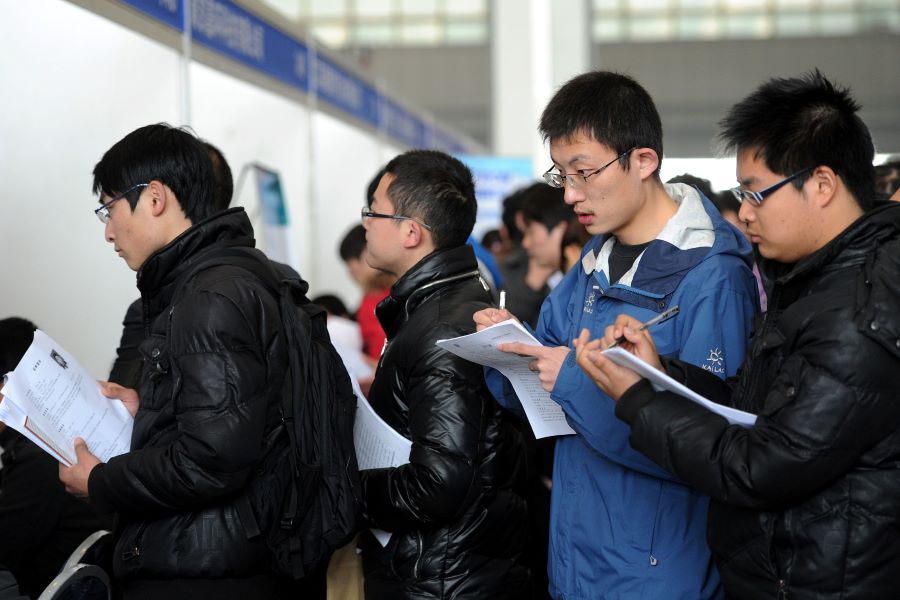
这家老牌人力资源公司宣布新的私有化出价为每股ADS 57.25美元,比之前的报价79.05美元大幅下调
重点:
- 鉴于经济和监管方面的挑战,向前程无忧发起私有化要约的财团将报价下调28%
- 新氧科技、爱点击和泛华金控等正在进行私有化的公司,可能会遭遇相似的收购价下调的情况
阳歌
兄弟,能给我22元吗?
这句话改编自那首大萧条时代歌曲中著名的一句词,完全可以成为互联网人力资源前程无忧(JOBS.US)的最新铭言,该公司刚刚宣布,一个试图将它私有化的财团有点儿临阵退缩。更确切地说,这个由联合创始人兼CEO甄荣辉牵头的财团,将现金收购价从去年6月的报价下调了21.80美元(139元)。
换句话说,该财团已将它对前程无忧每股美国存托股票(ADS)的收购价,从之前的79.05美元降至57.25美元。该财团表示,鉴于中国宏观经济状况的恶化、监管环境的收紧以及全球疫情带来的持续挑战,它作出了28%的下调。
虽然这一重大调整对前程无忧及其在美国上市的股票有显著影响,但它也预示着,类似事情或许会发生在另外六七家正在私有化进程中的中概股身上。与前程无忧一样,所有这些公司的股价在去年下半年不同时期宣布其私有化要约后,都出现了急剧下跌。
前程无忧在一份声明中援引该财团的话说:“(本集团做出这一决定)是考虑到最近广为宣传的中国在国家安全、网络安全和数据安全方面的立法和监管的新动向,并为了增加在遵守所有适用中国法律的基础上及时完成交易的确定性。”
当世界上大部分地区都在制定与新冠病毒共存的长期战略时,中国坚持“清零”策略,暂未能看到疫情何时会结束。西安和天津正在经历封锁,处于不同程度的全市封锁状态,包括关闭办公室、居家隔离和切断与中国其他地区的交通联系。
除了中国经济放缓之外,去年一轮新的监管措施也对在境外上市的中国股票造成影响,导致一些受冲击最严重的行业,如课外辅导的股票下跌了90%以上。这一因素也令各界对前程无忧在11月发起的私有化要约一度产生怀疑,当时该公司说它“正在与中国监管机构咨询对于公司和拟定私有化交易的监管变化”。
不过,最新公告称,这些怀疑现在已基本解除,公司相信该交易能够向前推进。
由于公司表明,尽管存在各种挑战,但交易仍将向前推进,投资者对最新的声明表示欢迎。公告发布后,前程无忧的股票在周三上升了9%,在过去两个交易日里,由于交易量大增,已累涨15%。在早些时候的收购要约支撑下,该股在去年8月之前一直表现相对良好。但在本周反弹之前,该股从8月的高点约77美元下跌了逾40%。按最新收盘价50美元计算,该股现在比收购价低约13%,对此类交易而言,这是一个相当典型的价差。
有样学样?
困扰前程无忧的宏观经济和监管问题,并非该公司独有,在某种程度上,其他每家公司都受到影响。因此,我们很可能会看到其他收购集团降低目前正在进行的一些类似交易的出价。
目前正在进行此类交易的公司包括海亮教育(HLG.US)和互联网保险公司泛华金控(FANH.US),它们都在12月底宣布了交易。还有市场营销服务提供商爱点击(ICLK.US)和医美专家新氧科技(SY.US),都分别在去年10月和11月宣布了收购要约。
其中,海亮教育和泛华金控的报价与最新交易价格之间的差距最小,分别为12%和27%,可能是因为这些交易是几周前才宣布的。爱点击和新氧科技的差距要大得多,在 38%左右。前程无忧当前的股价50美元,也比之前79.05美元的收购报价低了约38%。
毫不奇怪,在经历了最近的抛售之后,前程无忧的股价与海外同行相比相对较弱,这与许多美国公司的股票在去年的大幅上涨形成了鲜明对比。
前程无忧的历史市盈率为29倍,高于美国巨头光辉国际(KFY.US)的19倍,但低于Insperity(NSP.US)的37倍。但或许更能说明问题的是,前程无忧目前的市净率(P/B)只有1.7倍,约为光辉国际3倍市净率的一半,而Insperity的该比率更是高达45倍。
同样值得注意的是,前程无忧的市净率远低于国内竞争对手BOSS直聘(BZ.US)的10倍。后者于去年在纽约上市,它最近的崛起对前程无忧和其他中国人力资源服务市场上的老牌公司构成了挑战。
这一挑战,以及中国更广泛的经济放缓,在前程无忧最新的季报中表现得相当明显。即使离退市不远,该公司仍继续勤奋地发布这些报告。
该公司营收仍在增长,去年第三季营收同比增长19.3%至11亿元。但这一增长率与上一季度32.6%的同比增长率相比大幅下降。与此同时,该公司的利润率和利润一直在大幅下降。该公司第三季度净利润暴跌近四分之三,至4,660万元,而即使是调整后的净利润也下降了44%,至1.349亿元。
总而言之,前程无忧离开华尔街对该公司来说可能正合时机,因为未来的情况只会变得更加艰难。其他正在私有化的公司可能也是如此,其中许多公司可能会在未来几个月提交类似下调的收购价格,以反映最近股价的下跌。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
震坤行连两季盈利 仍难扭转股价跌势
班尼路转型电商见效 德永佳老本行却失速
收入升利润跌 明基医院经营压力大
移卡海外交易翻倍 盈利能否跟上?


