
金矿在手想像无限 Merdeka Gold成色仍待考验
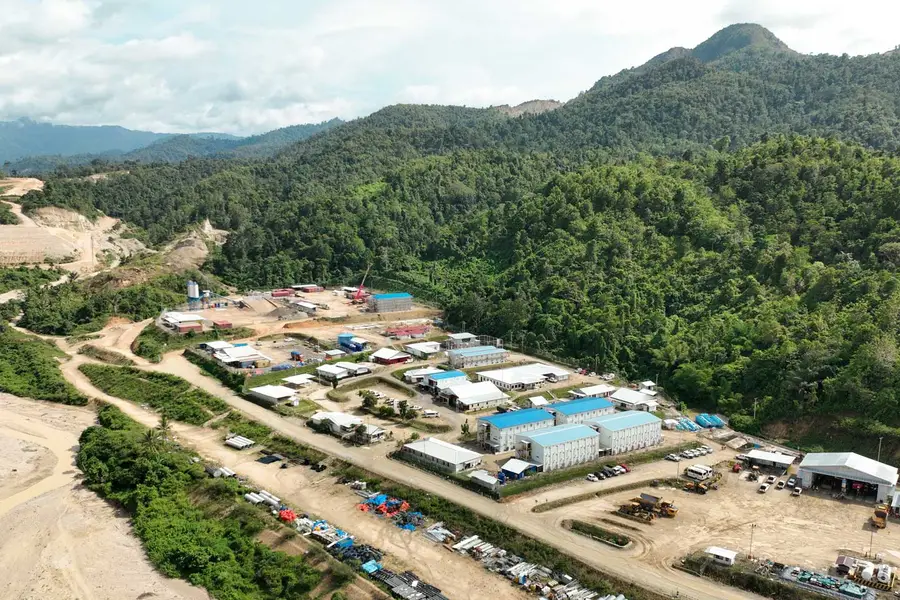
押注其金矿项目的开发潜力,印尼矿企Merdeka Gold拟来港上市,但在尚未形成收入与现金流下,能否获市场认可仍存变数
重点:
- 公司旗下Pani金矿剥采比仅约0.7:1,远低于同业
- 公司净资产由1.55亿美元增长至3.81亿美元
李世达
金山银山固然令人向往,但真正决定一座矿山能赚多少钱的,往往不在于金子本身,而是开采出金矿之前,要剥离多少废石。这个“看不见的工程量”就体现在一个关键指标——“剥采比”上。这也是印尼金矿公司PT Merdeka Gold Resources Tbk带着其Pani金矿项目赴港上市时,最具含金量的指标。
PT Merdeka Gold Resources是印尼矿业集团Merdeka Copper Gold Tbk(MDKA.JA)旗下的黄金平台。Merdeka Copper Gold是一个多元矿业投资集团,拥有包括东爪哇Tujuh Bukit金矿与铜矿,以及Wetar铜矿等资产。而今次上市的PT Merdeka Gold Resources,其价值几乎完全绑定在Pani金矿项目上。
Pani金矿位于印尼苏拉威西岛北部,是一座近年整合完成并进入开发阶段的大型露天金矿项目。该矿体分布较为集中,矿化带延伸连续,且多位于地表或浅层区域,适合以露天方式开采。
根据上市申请文件,Pani金矿的地质条件,使其在整个矿山生命周期内的平均剥采比仅约0.7:1,即每取得1吨矿石,只需剥离0.7吨废石。在印尼本地,一般露天金矿剥采比多在1至数倍区间。也就是说,多数矿要挖出1吨矿石,需先处理数倍于此的废石。
根据资料,Pani金矿已具备进入资本市场的基本条件,该矿拥有约700万盎司的矿产资源,其中约520万盎司已被划为可开采储量,矿山寿命约15年,规模已达大型金矿门槛。在此基础上,公司预计全维持成本(AISC)约为每盎司794美元,处于全球成本曲线低位。这意味着在金价上行时具备较高利润弹性,价格波动时仍具一定抗压能力。
不过,与成熟矿业公司不同,Merdeka仍处于发展初期,截至2025年底前,公司收入全部来自重型设备租赁等关联交易。2023年及2024年收入分别仅为139.4万美元及175万美元,而到了2025年反而下降至13.2万美元。与此同时,亏损却持续扩大,2023年亏损为683.7万美元,至2025年进一步升至2,749万美元,三年间亏损规模翻了三倍以上。
2026年2月,公司宣布Pani金矿实现首次浇铸黄金,早于2026年第一季度末的原定目标。该里程碑标志着商业化黄金生产的开始,并代表该矿山发展历程中的重要一步。
从资产端来看,公司规模在过去三年迅速扩张。非流动资产由3.09亿美元升至6.79亿美元,净资产亦由1.55亿美元增长至3.81亿美元。公司表示,资产增加主要源于Pani金矿相关开发支出的资本化,包括矿山建设、基础设施及生产设施投资。
负债亦明显上升,公司负债总额由2023年的1.73亿美元增至2025年的3.60亿美元。相关负债主要来自股东借款及外部融资,用于支持Pani项目的建设与营运资金需求。
依赖单一项目
在此背景下,公司选择来港上市亦有其考量。随着Pani金矿建设推进,资本开支与资金需求持续上升,上市有助补充资金来源并改善财务结构。另外,港股市场对黄金及资源类企业具有较成熟的投资者基础,在金价上行周期中,相关公司往往能获得较高估值。对仍处开发阶段的Merdeka而言,此时赴港上市,既是融资需要,也是对市场窗口的一种把握。
整体而言,Pani金矿具备低剥采比与低维持成本的结构优势,在金价仍处相对高位的环境下,一旦产量逐步释放,理论上具备可观的盈利弹性。按公司规划,项目年产量将由初期约11万至20万盎司,逐步提升至约54.5万盎司的峰值水平。
不过,与港股同业相比,其规模仍有明显差距。紫金矿业(2899.HK; 601899.SH)年产矿金已超过280万盎司,山东黄金(1787.HK; 600547.SH)去年亦有约124万盎司产量,招金矿业(1818.HK)则约63万盎司。而Merdeka目前仅依赖单一项目且尚未量产,难以相提并论。
同时,公司披露的剥采比为生命周期平均值,未来随开采深入,实际成本存在上升可能,且早期仍依赖母公司及关联方资金支持。在此情况下,市场对其估值难以与已投产且具稳定现金流的矿企看齐。
在港股黄金板块经历一轮估值提升后,投资人对新上市项目的要求亦趋于审慎。Merdeka确实具备不错的起点,但最终仍要看其低成本优势,能否经得起市场检验,转化为真正的盈利能力。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景



