Cosmoplat does industrial intelligence

工业数智化产品供应商卡奥斯物联仍有超过一半收入来自其知名母公司海尔,但相关收入占比已持续下降

重点:

  • 卡奥斯物联已递交香港上市申请,强调收入增长正在加快,并于2024年首次实现盈利,但利润率水平仍然偏低
  • 这家工业数智化产品供应商正从家电巨头海尔分拆、独立上市,而海尔于去年仍贡献公司58%的收入


阳歌

若一家公司出身名门,拥有雄厚财力、声名显赫的母公司,往往是一把典型的双刃剑。一方面,作为子公司,可以借助母公司的品牌声誉与资源,迅速建立自身业务与市场知名度;但另一方面,这类企业在发展初期也难免对母公司形成高度依赖,日后若要脱离其影响范围,往往困难重重,甚至未必能成功。

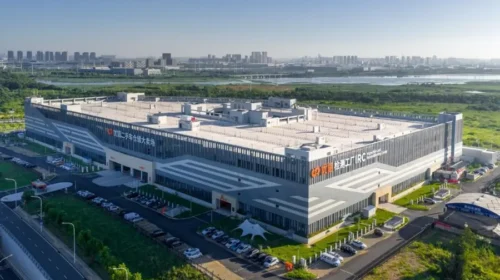
上述关系正好形容卡奥斯物联科技股份有限公司的处境。这家科技企业于上周递交香港上市申请,象征其持续尝试走出母公司海尔集团阴影的最新一步。海尔集团是中国领先的家电及电子产品制造商之一,规模庞大。

这份上市申请,是香港交易所在1月公布的逾100宗上市文件中较后期的一份。对于向来属于淡季的1月而言,这样的数量相当罕见,也反映香港正经历近年来最活跃的IPO市场之一。在如此庞大的上市申请潮中,卡奥斯物联能否脱颖而出仍有待观察,不过其海尔背景无疑具备一定优势。

卡奥斯物联成立于2017年,前身为海尔工业控股有限公司,并于2022年改制为股份有限公司,同时更名为现有名称,象征其开始尝试强调脱离海尔的经营独立性。公司将自身定位为工业数智化产品及解决方案供应商,透过整合人工智能、大数据及物联网技术,服务制造业客户。

简单来说,卡奥斯物联提供的产品与服务,协助企业搜集并分析庞大的数据量,以更高效率营运其业务。其客户主要为制造业企业,涵盖家电、机械装备、电子、汽车、能源及化工等多个行业。

作为转型过程的一部分,公司于去年将模具制造业务出售予另一家海尔系公司,以集中资源发展核心的工业数智化业务。不久之后,公司于去年8月收购上海碳索集团,正式切入绿色制造解决方案领域,稍后将进一步说明这宗收购。

卡奥斯物联并不避讳其海尔背景,在上市文件中提及这家知名母公司的次数多达273次。不过,公司同时亦强调,自己拥有超过9,500家付费企业客户。

在上市申请中列出庞大的客户数量并不罕见,企业往往借此展示其客户基础广泛且多元。不过,进一步检视上市文件可见,卡奥斯物联于去年首九个月来自最大客户的收入,占总收入58%。虽然比例仍然偏高,但已较2023年有所改善,当时单一最大客户占收入比重高达72%。

虽然文件中并未明言,但在客户结构中占比如此庞大的,几乎可以确定是海尔。海尔仍然贡献卡奥斯物联超过一半收入,确实令人关注,但其占比下降的趋势属正面因素。自去年9月起,上海碳索集团的业务开始并入卡奥斯物联收入,将进一步降低对海尔的依赖程度,甚至有可能把相关比重推低至接近、或低于50%的水平。

利润追不上收入

从卡奥斯物联的财务表现来看,有三点特别值得关注,其中正面因素包括收入增长正在加快,以及公司近期转亏为盈;但负面方面,作为一家科技公司,其毛利率水平出乎意料地偏低,且在两大核心业务板块中均呈下滑趋势,或反映公司正积极推动客户多元化。

这也突显出出身名门的另一个问题,即母公司往往有能力、也愿意以偏高价格向子公司采购产品。然而,当子公司走向更广阔的市场后,便会迅速发现,若要吸引潜在新客户,就必须提供更具竞争力的价格,从而压缩自身利润空间。

若剔除去年出售的模具业务,公司持续经营业务的收入于2024年仅按年增长1.6%。不过,随后增速明显回升,去年首九个月收入按年增长22%,由前一年同期的36.3亿元,升至44.2亿元。

随着卡奥斯物联自去年9月起开始并入上海碳索集团的收入,整体增长速度料将进一步加快。该上海公司去年首八个月收入由前一年同期的2.01亿元,几乎倍增至3.96亿元,显示在中国积极推动减碳目标的背景下,制造企业对降低碳排放解决方案的需求强劲。

接下来是较为负面的利润率问题。过去三年,卡奥斯物联的毛利率一直徘徊在约18%的水平,表现并不突出。相比之下,为智能设备制造商提供AI物联网(AIoT)服务的涂鸦智能(TUYA.US)毛利率高达48%,更符合高科技服务供应商的普遍水准。

进一步来看,卡奥斯物联的物联网解决方案是其主要业务板块,去年占收入比重达71%,但该板块于2025年首九个月的毛利率仅为12.7%,且已连续两年下滑。另一个主要板块——数据解决方案的毛利率则明显较高,在最新九个月期间为31%,但整体趋势同样呈下降。

卡奥斯物联在成本控制方面表现不俗,过去三年行政、销售及研发开支占收入比重均持续下降,这亦有助公司于2024年实现盈利。去年首九个月,持续经营业务的盈利按年由5,300万元,大幅增加至1.29亿元,增幅超过一倍。

未来数年,投资者将密切关注卡奥斯物联在塑造独立于海尔之外的企业定位方面能取得多大进展。过去亦曾有其他企业子公司尝试类似分拆路径,例如由金融服务巨头中国平安分拆上市的金融科技公司壹账通。

然而,壹账通最终仍未能摆脱对平安的依赖,并于去年被母公司私有化,从纽约及香港交易所退市。相较之下,卡奥斯物联在强调经营独立性方面似乎进展较佳,但若要说服投资者其具备尖端科技公司的实力,仍有必要进一步改善利润率表现。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

第三季国际销量大增 小牛电动出货量升逾成半

电动踏板车制造商小牛电动科技有限公司(NIU.US)周一表示,第三季度出货量达537,457辆,較去年同期的465,873辆增长15.4%。国际销量三位数的大幅攀升,抵銷了中国市场个位数的缓慢增速。 公司表示,第三季度电动两轮车,包括自行车、滑板车和摩托车,在中国市场的出货量同比增长8.6%,达到490,406辆。同时,国际出货量从上年同期的14,418辆猛增两倍多,至47,051辆。 今年前九个月,公司出货量同比增长20.6%,达到123万辆;中国和国际市场的出货量分别增长19.7%和41.2%。 小牛电动周一股价收涨3.2%,报1.94美元。该股今年以来已累计下跌近40%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

乘联分会:9月港股车企市值按年腰斩

中国汽车流通协会乘联分会秘书长崔东树周一公布,9月香港上市整车企业总市值降至8,700亿元(1291.05亿美元),按月下跌11%,按年减少50%,月度及年度跌幅均大于美股及A股车企。 按上市市场比较,美股上市整车企业总市值仍居首,9月总市值为12.9万亿元,按月下跌5%,按年减少13%;A股则为1.4万亿元,分别下跌4%及36%。统计按上市市场分类,部分两地上市企业按第一上市地作侧重。 按中国车企类型比较,比亚迪(1211.HK;002594.SZ)、吉利汽车(0175.HK)及长城汽车(2333.HK;601633.SH)等民营车企的合计市值按年下跌31%;小米集团(1810.HK)、赛力斯(9927.HK;601127.SH)等具手机产业背景的车企合计下跌59%。新势力车企及国有整车企业的合计市值则分别下跌58%及37%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
Uxin runs used car superstore

车价急跌毛利转负 优信清库存亏损扩大

新车市场价格战愈演愈烈,已波及二手车市场,令公司第二季度毛利率跌至负值 重点: 二手车价格大跌,优信加快清理库存,第二季度收入和交易量均增长约80% 公司目标到2030年经营超过50家二手车超级卖场,年度零售交易量超过100万辆    阳歌 别的不说,二手车零售商优信集团(UXIN.US)至少值得肯定的一点,是它对第二季度经营困境的坦诚交代。中国汽车业多年来快速扩张,如今产能严重过剩,优信只是众多深受其害的企业之一。 对优信而言,最大的问题是这轮调整还要持续多久,以及公司能否撑到调整结束。平心而论,只要能熬过眼前的风暴,公司的发展条件看来相当不错。其超级卖场模式类似美国巨头Carmax(KMX.US)。后者以公道的价格和售后服务承诺,吸引对购买二手车心存顾虑的消费者,业务一直颇为兴旺。 不过,与Carmax所在的相对成熟的美国市场相比,中国汽车市场近期的波动大得多。中国经济放缓,消费者花钱愈趋谨慎,令今年前五个月的新乘用车销量同比大跌约20%。市场本已供过于求,销售商因此在第二季度大幅降价,以清理库存。 这股压力很快传导至二手车市场。优信在6月发布的市场近况中表示,传统燃油二手车价格短短两个月便下跌10%至15%。价格急跌,促使优信加快清理库存,以免车价进一步下滑。根据公司上月底公布的第二季度业绩报告,在此过程中,其第二季度收入同比增长75%至11.5亿元(人民币,下同),交易量则增长88.7%至21,899辆。 但车价急跌,加上交易量上升,最终令优信当季毛利率跌至负0.7%。这意味着,尚未计入销售及营销等其他成本,公司每卖出一辆车,售价便已低于购入价。 创始人兼董事长戴琨表示:“我们迅速出售受价格下跌影响的库存。虽然这对短期盈利能力造成很大压力,但也让我们能更快调整库存,以适应新的价格环境。” 首席财务官林峰表示,市场波动已开始缓和。随着情况稳定,公司预期第三季度毛利率将重返正值,达到6%或以上,接近第一季度的7%。 尽管管理层出言安抚,投资者对优信的长远前景仍缺乏信心。公司股价今年已下跌近三分之二,跌幅主要集中在过去六个月,正值最新一轮价格战升温。不过,即使经历这轮抛售,这家从未实现盈利的公司,市净率仍达6.4倍,比Carmax的1.32倍高出四倍,显示部分投资者仍相信它有发展潜力。 优信走的是许多中国企业走过的路,最初在所属行业充当中间商,后来转向直销,以便更好地控制产品品质。公司起初经营二手车交易平台,2022年12月在西安开设首家二手车超级卖场,转向直销。经过数年完善这套模式,优信最近开始加快开店步伐。目前,公司在全国经营七家超级卖场,包括7月在华东浙江省绍兴市开设的最新一家。 增长潜力庞大 绍兴店是优信今年开设的第二家门店,此前公司已于4月在北方城市天津开店。公司早前亦公布了银川和江阴两个新店选址,目前尚未开业,并表示预计今年合计开设四至六家新店。 放眼长远,优信表示,已在中国物色超过200个城市,认为当地的经济条件足以支持其卖场模式。公司称,五年目标是到2030年经营超过50家超级卖场,年度零售交易量超过100万辆。以第二季度零售销量19,610辆推算,公司今年零售销量可能约为8万辆,上述目标意味着销量将大幅增长。不过,谈到宣扬自身增长前景,中国企业向来不会过于保守。 随着越来越多人愿意购买二手商品,优信有望受惠于中国二手车市场的发展;就普及程度而言,这个市场仍在追赶西方。去年中国二手车交易量合计2,010万辆,约相当于同期3,440万辆新车销量的60%。相比之下,在大多数发达市场,二手车销量通常高于新车,一般为新车销量的1.5至2倍。 对优信而言,最大的问题是能否撑得够久,迎来Carmax等企业在美国这类较成熟市场取得的成功。自转换商业模式以来,自营门店庞大的资金需求,加上价格压力及其他中国市场特有因素,令公司一直承受财务压力。 公司第二季度经营现金流出6,400万元,按非公认会计准则计算的息税折旧及摊销前亏损(EBITDA)达1.2亿元,较去年同期同一口径的1,650万元亏损大幅扩大。截至6月底,公司现金仅有8,260万元,并表示目前流动负债超出流动资产约2亿元。不过,公司仍有几家持续注资的坚定支持者,其中最受瞩目的是电动车制造商蔚来旗下的创投机构。优信表示,相信现有资金足以应付未来12个月的资金需求。 优信早前特别指出,中金公司、招商证券、德意志银行及景顺长城基金管理有限公司等大型资产管理机构的代表,均出席了公司6月举行的投资者日活动,似乎借此展示其长远潜力。这确实显示,投资界有人相信优信有朝一日能成为中国二手车行业的领军企业。眼下,公司需要做的,就是熬过这场动荡,直到行业终于趋于稳定,而这可能还需要一至两年,甚至更久。 欲订阅咏竹坊每周免费通讯,请点击这里

传音或周内招股 募资4至5亿美元

有“非洲手机王”之称的深圳传音控股股份有限公司(688036.SH),市场传言最快于周内在港公开招股。据IFR报道,本次公司的募资额约4至5亿美元。 传音控股成立于2013年,旗下品牌包括Tecno、Infinix和itel,主要市场在非洲,长期在当地销售排名第一,2025年于非洲的市场份额达到61.5%。不过,去年的手机销售量同比下跌12.4%至9,112.2万部。 据上交所的公布,传音今年上半年的收入达354.3亿元,同比增长21.9%,净利润同比大增46.2%至17.73亿元。传音表示,期内采取灵活的产品提价策略,显著提升了智能手机平均售价,即使手机出货量同比下跌,但整体收入仍有所增长。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里