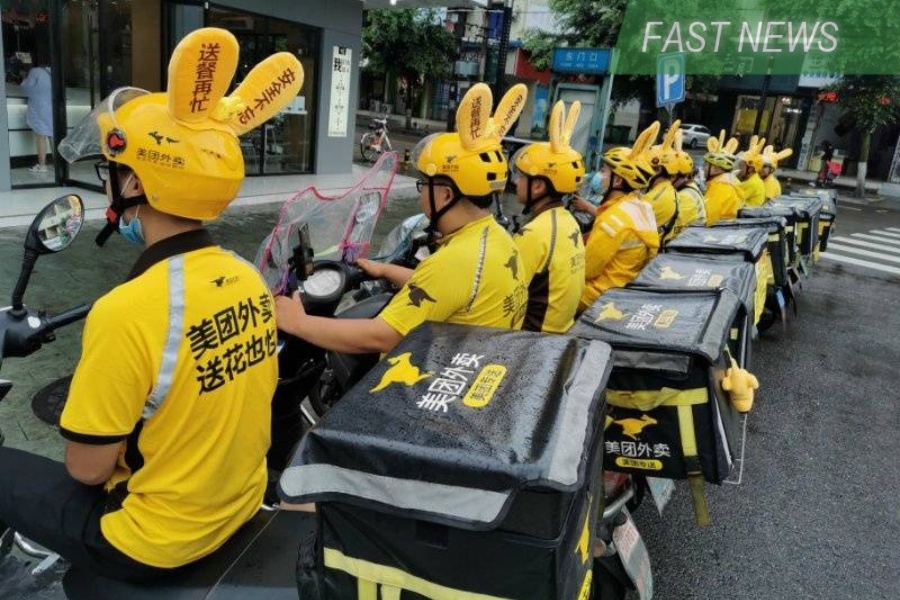
Meituan entered a new cash-burning phase with the launch of its community group-buying and grocery businesses in 2020.

最新:美团(3690.HK)周三公布,公司刚于7月17日回购421.23万股,每股作价116.2至120港元,涉及总额约5亿港元。

利好:自从6月14日回购股份授权决议案通过后,该公司已回购合共8,385.79万股,占股本约1.34%。

值得关注:由于动用内部资金回购股份,可能间接令公司日常经营和未来投资资金减少。

深度:过去专注于餐饮外卖业务的美团,自从2020年开拓团购与新鲜食品等新业务后,公司处于“烧钱”状态,把餐饮外卖与到店、酒店及旅游业务的盈利全部抵销,于2021年及2022年累亏近300亿元。不过自2023年起,新业务表现好转,去年经营亏损减少近三成至202亿元;今年首季收入持续上升18.5%至187亿元,经营亏损也大幅收窄45.2%至28亿元。

市场反应:美团周四股价先跌后升,中午收盘涨0.3%至119.5港元,处于过去52周的中间水平。

记者:欧美美

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

Baleno's transition to e-commerce yields results, but Texwinca's core business decelerates

班尼路转型电商见效 德永佳老本行却失速

服装品牌“班尼路”母企德永佳中期零售交易额倍增、业务止损,纺织毛利急降却拖累整体盈利 重点: 德永佳中期收入增5.1%,盈利却跌51.8%,主要受纺织业务毛利率急降拖累 班尼路加强电商及跨境布局,带动零售交易额增138.9%,但分部仅录得约45万港元盈利 李世达 休闲服饰品牌班尼路(Baleno)转型电商开始见效,母公司、纺织及服装零售商德永佳集团有限公司(0321.HK)却遇上主业盈利下滑。虽然零售业务逐渐止损,纺织生意却因成本上升及提价困难而利润缩减,让这家老牌企业的复苏再遇阻力。 德永佳近日公布,截至9月底的中期收入同比增5.1%至28.51亿港元,盈利则跌51.8%至5,389万港元。其中,纺织及成衣业务收入增9.3%至24.77亿港元,占总收入86.9%;零售及分销收入则跌16.4%至3.73亿港元,占13.1%。两项业务规模悬殊,零售改善仍不足以扭转集团盈利走势。 公司此前已发布盈利预警,10月29日股价收跌14%至0.765港元;至11月11日回升至0.815港元,仍较盈利预警前低约8.4%,尚未收复失地。 班尼路近年缩减实体门店,将销售重心转向天猫、京东及拼多多等电商平台,今年再加强网红合作及拓展跨境市场。在香港,集团则以品牌联名及功能性产品吸引顾客。渠道调整也要求产品更快推出市场,执行副主席潘浩德今年接受《香港商报》访问时表示,传统渠道可用9个月至一年开发产品,电商则要求一个月内完成。 期内,零售及分销业务所有渠道商品交易总额(GMV)增138.9%至26.57亿港元,分部业绩由亏损4,251万港元,转为盈利约45万港元。不过,GMV与会计收入口径不同,交易额倍增并不代表公司收入同步增长。 公告所列GMV包括增值税,亦未扣除平台折扣、返利、取消订单及退货。扣除相关项目后,销售总额只有9.97亿港元,同比增幅约46.6%。对投资者而言,零售止损是正面进展,但交易规模扩大后能留下多少盈利,才是最核心的关注点。 订单增加 利润缩水 纺织及成衣业务的问题,则出在接单增加后,未能保住利润。期内毛利率由21.2%降至11.8%,分部盈利大减71.4%至4,796万港元,利润减少约1.2亿港元,远超零售业务改善的约4,296万港元。 公司解释,原材料、能源、物流及劳工成本上升,加上人民币兑美元升值,令利润受压。期内中国及越南设施的整体产能利用率均有改善,但公司为维持市场份额及订单,采取灵活定价,未能充分转嫁增加的成本。 这与上一财年的表现形成反差。截至2026年3月底的财年,德永佳收入跌7.9%至51.46亿港元,盈利却增38.4%至1.61亿港元,主要受惠于纺织利润率改善及零售扭亏。到了最新半年,零售业务虽较去年同期改善,纺织毛利率却急降,令此前的盈利复苏未能延续。 制造与零售并行,是德永佳多年发展形成的业务结构。创办人潘彬泽于1975年成立德信针织厂,从织布逐步扩展至染整,1996年再收购班尼路。如今第二代潘浩德参与主导经营,既要让老品牌适应电商节奏,也要调整制造端的生产布局。 中国与越南双基地,是集团近年应对供应链变化的重要部署。最新半年,越南设施销量及平均售价同步上升,双基地布局亦帮助集团取得户外、运动服及快时尚新订单。不过,管理层仍预期短期利润率受压,接单优势尚需转化为更稳定的回报。 估值与派息仍看主业 估值方面,德永佳滚动市盈率约6.6倍,低于服装零售商佐丹奴(0709.HK)的9.3倍,但高于纺织同业天虹国际(2678.HK)的3.1倍。三家公司业务组合不同,德永佳盈利仍主要受纺织业务牵动,不能单凭较零售同业低的倍数判断估值便宜。 派息也是投资者关注的因素,但最新中期股息已由去年同期每股4港仙减至3港仙,同比减少25%。公司现金及银行结余约14.56亿港元,高于银行贷款约4.6亿港元,财务仍有缓冲。不过,若纺织业务盈利持续受压,未来派息也可能受到影响。 班尼路转型让德永佳少了一项亏损负担,但距离成为新的盈利支柱仍有一段路。集团接下来的考验,是能否在订单增加的同时,通过产品组合、定价及成本控制恢复毛利。主业盈利回稳,才能让零售转型的成果更充分反映在整体业绩上,为股价提供支持。 欲订阅咏竹坊每周免费通讯,请点击这里
Agora does AI infrastructure

收入增速跑赢成本上涨 声网第三季利润升一成

实时互动技术公司声网(API.US)周一公布,受直播购物和社交直播应用的强劲需求推动,第三季度营收同比增长19%,从上年同期的3,540万美元增至4,210万美元。 受产品结构变化(包括成本较高的AI对话产品)影响,公司最新季度的毛利率同比下降2.6个百分点至63.4%。期内經營费用仅增长11.9%,远低于营收增速。 在这正反两方面因素下,公司最新季度净利润同比增长10.6%,从上年同期的274万美元增至303万美元,增速同样落后于期内营收表现。公司预计第四季度营收为4,400万美元至4,500万美元,同比增长15.3%至17.9%。 财报公布后,声网在纽约上市的股票于周一盘后交易中上涨2%。过去52周,该股累计涨幅约为18%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
Agora does AI infrastructure

五一視界启动A股上市准备

数字孪生技术公司北京五一视界数字孪生科技股份有限公司(6651.HK)周一公布,启动首次公开发行人民币普通股并于深圳证券交易所上市的计划,已委聘上市前辅导机构,并提交A股上市前辅导登记申请。 上市辅导是企业申请A股上市的前期必要程序,由证券公司协助完善公司治理、财务及内控制度,并培训管理层掌握上市规则,并不代表上市申请已获批准。 公司表示,此举旨在把握物理AI产业发展机遇,推动业务发展及增强整体竞争力,为长期可持续发展提供更坚实的资本平台支撑。 五一视界主要提供数字孪生软件及相关服务,业务涵盖数字孪生平台、合成数据与仿真平台及数字地球平台。今年上半年收入按年增长129.8%至1.24亿元(1,900万美元),期内亏损收窄25.5%至7,005万元。 截至6月底,公司现金及现金等价物为6.56亿元,银行及其他贷款约3.11亿元,上半年经营活动现金净流出约4,310万元。 五一视界股价周二低开,至中午休市报46.94港元,跌1.63%,今年累升14.9%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
Konfoong makes sputtering targets

江丰电子靶材打入台积电 赴港募资再攻零部件

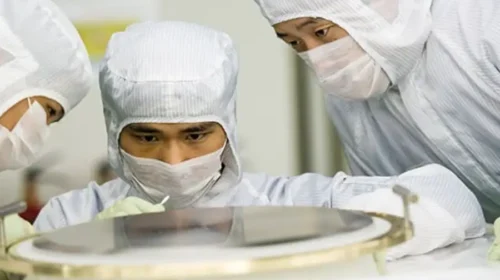
溅射靶材生产商江丰电子已申请在香港上市,拟募资拓展竞争更激烈的半导体制造零部件业务 重点: 全球领先芯片制造商台积电的供应商江丰电子,拟通过香港上市募资,扩大材料及零部件业务 创始人姚力军正布局半导体制造产业链,从溅射靶材所用的高纯金属,延伸至设备使用的石英零部件    胡鸣鹤 在浙江余姚的一间展厅里,陈列着一个淡黄色金属环,记录了一家企业20多年前的创业起点。在本月接受中国媒体采访时,公司创始人兼首席技术官姚力军拿起这件物品,称它是公司制造的第一块溅射靶材。这种板状材料用于在芯片上沉积薄膜。 如今,姚力军创办的宁波江丰电子材料股份有限公司(300666.SZ),已是芯片制造巨头台积电众多低调供应商之一,正寻求资金,在复杂的半导体制造供应链中拓展新业务。这家深圳上市公司上周申请在香港再上市,计划扩充产能、开发新产品及进行收购。 姚力军用了20年,把江丰电子打造成全球最大的溅射靶材生产商之一,跻身这个长期由日美企业主导的市场。如今,他希望在半导体制造零部件领域复制这份成功,但江丰电子在这个市场面对的竞争者要多得多。 打入芯片工厂 江丰电子的主要产品溅射靶材,是用于在制造芯片的硅晶圆上沉积极薄金属层的块状或板状材料。在真空腔室内,带电粒子轰击靶材表面,使原子脱离并沉积到硅晶圆上。这些薄膜的用途之一,是形成连接芯片内晶体管的微细线路。杂质可能造成缺陷,因此纯度和一致性至关重要。 溅射靶材会随使用而消耗,带来持续的补货需求。不过,据江丰电子的上市申请文件,要通过顶尖芯片制造商的供应商认证,通常需要两至三年。姚力军在本月同一次采访中表示:“世界级客户看重的是你的综合能力,而不仅仅是某一款产品。” 姚力军来自以漫长寒冬闻名的北方城市哈尔滨,在日本广岛大学取得博士学位,随后出任霍尼韦尔电子材料日本生产基地负责人,再掌管中国业务。将日本生产的溅射靶材销往中国的经历,让他萌生在国内生产这类产品的想法。 2005年,他在日本及香港投资者支持下创办江丰电子。公司与其中一家投资者江丰集团同名,这家拥有卷尺生产企业的香港集团曾支持其创业,随后出售持股。另有六名日本专家加入。成立数年后,江丰电子通过一家台湾晶圆代工厂的供应商认证,开始批量供货。 创业初期并不容易,尤其2008年全球金融危机爆发后,资金突然变得紧张。姚力军在2023年的一次采访中回忆,危机期间,他向当地企业家筹集了260万元,才得以支付工资、年终奖及供应商货款。他说,过完年后,公司只剩下10万元,并补充,公司用了八年才实现盈利。 此后,江丰电子已取得长足发展。据公司去年12月在深圳披露的定向增发文件,其客户如今包括台积电、另一家台湾芯片制造大厂联华电子,以及中国的中芯国际和韩国的SK海力士。 据招股书引述公司委托的第三方研究,按2025年收入计,江丰电子在全球超高纯金属溅射靶材市场排名第二,市占率约一成。竞争对手包括JX金属(5016.T)、林德(LIN.US)及Solstice Advanced Materials(SOLS.US),姚力军曾任职的霍尼韦尔相关业务如今已归Solstice所有。 受益于今年中国芯片股大幅上涨,江丰电子即使股价已从7月初高点回落一半,市盈率仍达63倍,在上述同行中估值偏高。相比之下,Solstice及林德的市盈率均超过30倍,JX金属则仅为14倍。 从金属材料走向设备零部件 姚力军在2024年的一次采访中表示,江丰电子进军半导体制造零部件业务,始于客户提出的需求。这些产品包括在制造腔室内均匀分配气体的气体分配盘,以及精密加热器。 这类零部件的潜在市场,远大于江丰电子起家的靶材业务。据申请上市文件,去年中国相关零部件市场规模达740亿元,预计到2030年将增至两倍以上。相比之下,同年全球超高纯金属溅射靶材市场规模约为280亿元。 今年上半年,江丰电子的半导体设备零部件销售额同比增长41%至6.45亿元,占同期收入近四分之一。据招股书,公司在中国相关零部件市场的份额仅为1.4%,但在气体分配盘领域的本土供应商中排名第一。 公司表示,AI热潮正带动整条半导体制造产业链的需求,其中很大部分来自中国,其他市场的收入也在增长。今年上半年,较新的零部件业务毛利率为11.9%,低于较成熟溅射靶材业务的29.3%。 布局产业链 除了江丰电子本身的工厂,姚力军也在布局相关业务。他另行控制的同创普润,从事溅射靶材所用金属的提纯,去年是江丰电子的最大供应商,今年6月已申请在上海上市。与此同时,江丰电子今年收购北京凯德石英,把半导体及太阳能电池制造所用的石英零部件纳入产品组合。 据江丰电子向深交所披露的季度报告,凯德石英自7月起纳入合并报表后,公司第三季度收入同比增长44%至17.3亿元,扣除非经常性损益后的利润也实现增长。 今年上半年,江丰电子在厂房、设备及其他长期资产上的支出,超过业务产生的现金,因此香港上市所得资金将有助支持进一步投资。分析师预计增长将持续,中国数据供应商同花顺追踪的10名分析师,平均预测公司今年收入将增长约36%。 目前,溅射靶材仍贡献江丰电子大部分收入。如今放在余姚展厅里、20多年前制成的那个金属环,曾是公司打入全球顶尖芯片工厂的敲门砖。现在,公司希望香港投资者押注,在中国半导体产业快速扩张的带动下,其气体分配盘及加热器也能循着同一路径取得成功。…