The provider of education and training services in southern China has boosted its earnings with new courses, pivoting to non-academic tuition after a crackdown on tutoring for school subjects.

上半年财报显示,卓越教育集团在“双减”政策后调整经营策略,盈利能力正逐渐恢复,今年上半年经调整净利润大幅提升

重点:

  • “双减”前的学科类教培贡献了公司近九成收入,如今素质教育在营收中占比升至四成
  • 卓越教育推出“研学游”产品,希望在千亿市场中分一杯羹


莫莉

今年暑假,中国的“研学”市场持续升温,孩子们不是在课外班上奋笔疾书,就是在户外参加“校外课堂”。与此同时,为了提升内需、促进消费,8月初中国政府发布的最新政策中,教育培训消费成为激发改善型消费活力的重要抓手,市场猜测“双减”政策后,针对学科类教育的严监管可能出现转机,申万教育指数一度连涨九日。

在教育行业一片利好之下,中国华南地区教培龙头企业卓越教育集团(3978.HK)股价也接连上行,年初至今已大涨近七成。上周四,卓越教育发布今年上半年财报,显示其在“双减”政策后调整业务策略,令盈利能力逐渐恢复,收入同比上升68.1%至3.17亿元,实现经调整净利润5,441万元,同比大涨168.9%。虽然,这与2021年同期10.96亿元的收入仍相距甚远,但利润的明显恢复,证明卓越教育的全面转型的成果已经显现。

在2021年7月中国官方“双减”政策公布前,卓越教育主要面向K-12的学生推出课外教育活动,主攻小班辅导和个性化辅导的学科类教育培训。2021年上半年,这两部分业务贡献了公司近九成的收入。然而,“双减”之后,卓越教育全面终止K9学科培训服务,将业务重心转向为复读备战中考或者高考的初中、高中学生提供全日制复习,以及为K-12学子推出素质教育课程,同时提供职业教育以及高中生课后辅导等教育类课程。

从财报来看,卓越教育的全日制复习项目取得较大进展,上半年贡献收入1.24亿元,同比增加19.7%。2000年,卓越教育最初的业务就是为高考生提供全日制的复读备考班,2005年,卓越中考学校成立,公司开始为复读中考的初中毕业生提供全日制备考课程。在“双减”政策中,学科类培训深受打击,但全日制的复读班却得以保留。

非学科类教培需求大

在其他教培企业道择转型做电商、卖教育硬件之际,卓越教育坚持走非学科类教培的转型道路。公司推出了聚焦文学、逻辑思维、科学素质等多方面的素质教育产品,开设了“卓越编程”、“奇趣小记者”、“思考星球”、“文学美育”、“双语文化” 等9大课程,这些产品亦于2022年成为广东省首批通过教育主管部门非学科鉴定的素质类产品。2024年上半年,素质教育分部的收入大增321%至1.18亿元,在总收入中的占比,从2023年上半年的14.8%大幅提升至36.9%。

此外,卓越教育还推出了“研学游”产品,让孩子在研学过程中突出培养的思维和能力。近年来,中国研学游市场十分火爆,据艾媒咨询数据,2023年中国研学游的市场规模约为1,469亿元,同比增长61.6%,预计2026年将达到2422亿元。

千亿规模的市场,已经吸引了教育龙头企业新东方(EDU.US; 9901.HK)旗下的新东方文旅等教培机构,以及各类旅行社入局。这类研学项目不仅是带孩子旅行,同时也需要安排专业的研学导师辅导,对于卓越教育这类在学生、家长群体中有一定知名度的教培机构而言,在获客方面有更大竞争优势。

8月3日,国务院印发《关于促进服务消费高质量发展的意见》,当中提到要提出推动高等院校、科研机构、社会组织开放优质教育资源,满足社会大众多元化、个性化学习需求。虽然一度被市场解读为对于学科类培训的严格监管有望放松,但实际上文件中主要提到的是推动职业教育提质增效,以及引进具有相关资质的第三方机构,提供非学科类优质公益课后服务,对于义务教育阶段的学科类培训,监管政策的力度似乎暂无根本性的改变。

不过,多间教培机构近期公布的财报显示,该行业的营收和利润都已得到显著修复。在美股上市的好未来(TAL.US)近期公布了截至2024年5月31日止的第一季度财报,期内实现营收4.14亿美元,同比大涨50.4%,并顺利扭亏为盈。

当前卓越教育的市盈率约为17倍,新东方在港股的市盈率约36倍,或显示卓越教育的估值偏低。即使国内整体消费不景气,围绕教育的消费需求依然相当强劲,已成功转型素质教育赛道的卓越教育值得投资者关注。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

丘钛科技10月手机摄像头销量跌45.7%

摄像头生产商丘钛科技(集团)有限公司(1478.HK)周一公布,10月手机摄像头模组销量为2,390.4万件,按年下跌45.7%,按月减少34.2%。 公司表示,手机产品销量下滑,主要受客户项目周期影响,加上存储产品涨价,拖累智能手机市场需求。期内,手机产品总销量为3,884.5万件,按年减少37.7%;其中生物识别模组销量为1,494.1万件,按年跌18.6%,按月则增长8%。 汽车产品销量为99.9万件,按年下跌24%,亦受客户项目周期影响。物联网产品销量则按年增长6.4%至225.2万件,主要由XR产品摄像头模组及无人机等产品的激光雷达销量带动。合营企业印度丘钛的摄像头及生物识别模组销量,分别按年增长4.1%及9.6%,至529.6万件及190.1万件。 丘钛科技股价周二低开高走,至中午休市报4.29港元,升1.42%,年初至今累跌49.35%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

两只芯片股首日挂牌 芯德走高登临走低

两家芯片公司周二首日在港挂牌走势各异,江苏芯德半导体科技股份有限公司(7672.HK)股价上涨,而苏州登临科技股份有限公司(9917.HK)则下滑。 芯片封装和测试服务提供商芯德高开,午盘报收于10.88港元,较8.88港元的IPO发行价上涨22.5%。相比下,GPU芯片制造商登临则低开,午盘报收于213港元,较231港元的IPO发行价下跌6.9%。 芯德上市发售约1.07亿股,筹资8.82亿港元。香港公开发售获近9倍超额认购,而国际配售仅超额0.13倍。2026年前四个月,公司营收同比增长18%至3.6亿元,净亏损则从上年同期的1.56亿元收窄至1.38亿元。 登临上市发售约613万股股票,筹资13亿港元。香港公开发售仅超額1倍,国际配售超額0.3倍。去年公司营收较2024年的8,260万元几乎翻倍,达到1.71亿元。同期,净亏损从2024年的2.97亿元略微收窄至2.81亿元。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

雅居乐十月销售重挫六成

房地产开发商雅居乐集团控股有限公司(3383.HK)周一发布上月运营数据,十月的预售金额为2.9亿元,同比大跌约六成,涉及面积约3.4万平方米,亦下挫近六成;但每平方米均价约8,739元,微升2.6%。 截至今年前十个月,项目预售金额约51.8亿元,涉及面积约58.7万平方米,同比分别下跌30%及28%,每平方米均价约8,825元,微跌3%。 雅居乐周二平开报0.117港元,公司股价较过去一年高点跌逾七手成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Binge-buying high rollers vanish, forcing CDF to pivot for survival

豪客爆买不再 中免需转型求生

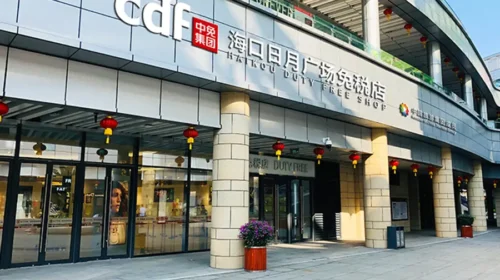
中免集团今年前三季度业绩,出现收入下降但利润增加的情况 重点: 中免的现金流减少而且存货增加 公司需提升高毛利率产品及海外市场比例   郑瑞棠 近年中国居民出游虽持续增长,但人均单次消费却出现放缓趋势,加上人们对奢侈品消费降温,大豪客爆买情况不再,内地免税店的业务也面临压力。 中国旅游集团中免股份有限公司(1880.HK)(下称中免)近期的业绩,也出现“增利不增收”的情况,显示中免的业务也需转型,追求客人的质多于量,以提高公司的毛利率。 中免近日公布2026年第三季度业绩,营业收入111.66亿元人民币(下同),同比下降4.66%,净利润5.64亿元,增长24.64%。综合前三季度的表现,营业收入下降2.61%,净利润则上升20.25%,显示第三季度的收入跌幅扩大,但净利润的升幅也增加。 增利不增收 今年中免“增利不增收”情况持续,相信短期难以再靠增加收入去提高利润,要靠不断削减成本,提高销售毛利率来维持利润的增幅。 翻开今年前三季度的运营数字,中免确实做到严格控制成本,前三季度总营业成本340.9亿元,较上年同期减少近10亿元,减幅约2.76%,部分抵消了收入下跌带来的影响。 公司亦采取一系列提高毛利率的策略,首先通过提升高端化妆品及精品的销售占比;同时战略性收缩或关闭部分毛利偏低,效率较差的有税零售渠道。此外,中免在运营中完善了促销管理机制,主动收窄商品折扣,转而依靠会员精细化运营,提升顾客的忠诚度,而非单纯靠打折促销。此举令今年第三季度主营业务毛利率同比提升1.3个百分点。 另一方面,中免积极拓展海外市场,今年初完成收购DFS大中华区零售业务,不仅直接买断了对手核心市场的地盘,有助稳坐全球免税店的核心龙头地位,更成功引入奢侈品帝国LVMH及DFS创始人家族成为股东,奠定国际市场的地位,使海外业务规模持续扩大,前三季度国际业务同比增长71%。中免最新亦在浦东机场推出全国单体最大的免税品国潮专区,作为在这个国际航空枢纽向中外旅客的展示窗口。 着重价值与体验 中国旅客以往钟情国际名牌,一味爆买,中免在几乎垄断免税店行业的优势下,基本开着门卖名牌,已不愁没生意。但近年的旅游模式已改变,旅客着重理性精明,以价值与体验驱动,所以中免在海南的业务也趋转变,以“文旅赛事+会展节庆+免税购物”的融合发展模式,进一步拓宽免税市场的国内及国际客源渠道。今年前9个月,海南离岛免税市场份额提升了逾2个百分点。 不过要留意集团的财务状况有转差迹象。今年前三季度经营活动现金净额20.67亿元,同比下降38.98%。公司称主要受收入减少及采购付款增加影响,其中销售商品,提供劳务收到的现金减少约6.4亿元,支付给职工及为职工支付的现金增加约3.51亿元,支付其他与经营活动有关的现金增加13.19亿元。现金流减少令今年9月底现金及现金等价物余额约为225亿元,亦比去年同期下降29.6%。 另外令人忧虑的是存货急增,截至今年9月底的存货由去年底的153.02亿元增至190.73亿元,增幅达24.6%。反映终端的需求仍跟不上库存周转,不排除未来要为去库存而打折扣。 股价高位大跌8成 回顾中免近年的业绩表现,业务高峰期在2021年,当年净利润达96.54亿元高峰,A股的股价飙升逾400元,市值达8,000亿元以上,集团更趁业务高峰,于2022年8月在香港发行H股上市,股价最高升逾200港元水平。 之后中免业绩表现反复,2022年利润曾大跌近5成,但2023年有反弹,其后几年再辗转下跌。今年算是止住利润下跌,但营业额却持续收缩,较高峰期每年营业额逾600亿元有一段距离。 收入下跌的趋势难扭转,但中免近年致力提升毛利率的策略成功,加上股价比高位回落八成,证券界对其未来前景审慎乐观。国金证券指第三季度业绩符合预期,海南地区份额提升及毛利率改善,给予中免“买入”评级。 不过,考虑到销售费用的压力,需下调2026至2028年度的盈利预测,而2027年市盈率已降至20倍,属合理的水平。 欲订阅咏竹坊每周免费通讯,请点击这里