
军信环保冲刺港股IPO 筹资复制“垃圾变现”模式
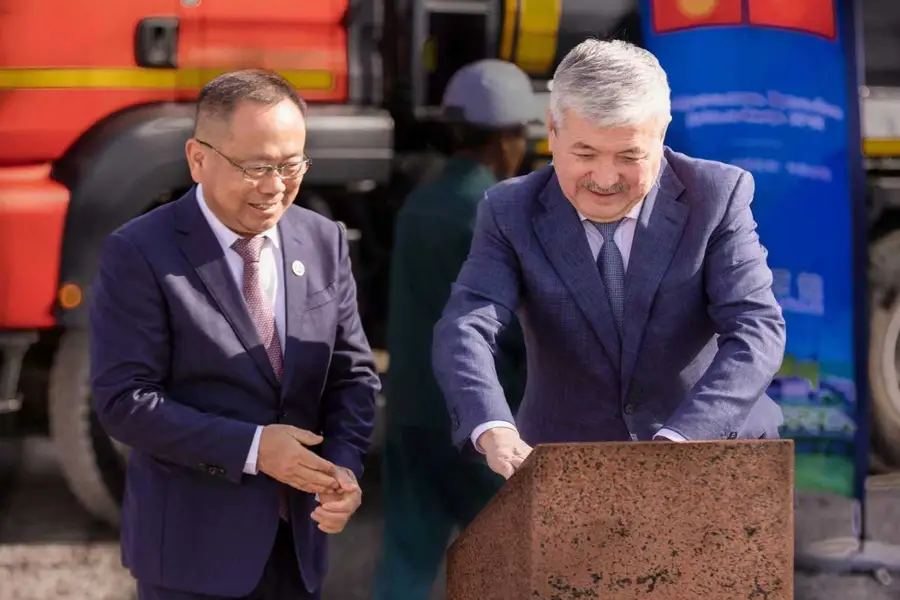
废物综合处理企业军信环保的香港上市计划已取得监管批准,公司正寻求走出其具有事实垄断地位的核心市场,开拓新的增长空间
重点:
- 军信环保已取得赴港上市的监管批准,希望借此向全球投资者推介其“垃圾变现”模式
- 公司正寻求将其业务模式复制至中国中部城市长沙以外的市场;在长沙,公司在废物处理领域具有事实上的垄断地位
梁武仁
在快速变化的中国企业界,废物处理很少像人工智能(AI)、电动汽车或半导体等热门科技产业般受到追捧。然而,当不少身处这些热门赛道的企业仍在大量烧钱时,湖南军信环保股份有限公司(301109.SZ)却悄悄走上相反道路,把堆积如山的垃圾变成实实在在的现金。
如今,这家废物综合处理企业正寻求通过香港IPO筹集资金拓展海外业务,为下一阶段增长提供动力。军信环保的境外上市计划于上月底取得中国证监会批准后,公司随即在上周四向香港联交所重新递交上市申请文件,此前提交的申请已告失效。中国金融业巨头中金公司及中信证券担任联席保荐人,显示此次上市规模可能不小,募资额或达1亿美元以上。
对偏好稳定盈利和高派息的海外投资者而言,军信环保赴港上市应具一定吸引力,也将与其现有的深圳A股上市平台形成互补。公司持续产生稳定的经营现金流,并将超过三分之二的净利润用于派息。
要理解军信环保的投资逻辑,首先要看到过去10年中国环保政策发生的巨大结构性转变。把城市垃圾直接倾倒在缺乏防渗设施的填埋场,或将污水违规排放后一了百了的年代早已过去。在北京大力推进“无废城市”建设及日益严格的环保要求下,废物处理已从技术含量不高的环卫服务,转变为资本密集、技术要求较高的公用事业。
军信环保正处于这场转型的核心位置。公司于2011年成立,由企业家戴道国带领发展。戴道国曾接受军事教育,其后从事公路桥梁建设,并逐步涉足固废处理及绿色能源行业。如今,公司业务已覆盖整个废物处理价值链,核心现金来源是生活垃圾清洁焚烧发电,也就是通常所称的垃圾焚烧发电(WTE)。除了焚烧垃圾发电并向电网售电,公司亦处理污泥、渗滤液、餐厨垃圾及飞灰。
军信环保的收入主要来自垃圾焚烧产生的电力销售,以及按垃圾处理量收取的服务费,涵盖垃圾收集、中转压缩及处置等环节。公司亦通过资源化利用进一步把废物副产品变现,从餐厨垃圾中提取并加工工业级混合油,再向生物燃料市场出售。
绿色能源销售占公司总收入一半以上。根据申请文件引用的第三方数据,军信环保去年按每吨垃圾平均上网电量计,在中国所有提供垃圾焚烧发电的企业中排名第一。
这些业务的核心集中在位于湖南省的长沙环保产业园,按项目规模计,该园区是中国同业中最大的环保综合园区之一。军信环保把垃圾焚烧发电、渗滤液处理等设施集中于同一园区,通过一套相互协同的技术体系运作,形成其他竞争对手难以比拟的规模效应。
凭借这座园区,军信环保在湖南省会、人口超过1,000万的长沙市核心城区生活垃圾处理市场,实际上拥有近乎垄断的地位。依靠期限长达数十年的政府特许经营协议,公司处理长沙六个主要城区产生的生活垃圾、污泥、渗滤液及飞灰。
2024年底完成收购湖南仁和环保科技有限公司后,军信环保进一步巩固了这一优势。这宗交易令公司业务从旗舰的下游垃圾焚烧发电环节向中游城市垃圾物流延伸,把仁和的长沙生活垃圾中转、压缩及转运网络,以及餐厨垃圾处理项目纳入军信环保体系,将中游垃圾中转处理与下游高效率发电业务串联起来。
利润率突出
由于长沙城区垃圾集中运往军信环保持有及运营的处理中心,公司实际上形成了地方性垄断,使其较少受到中国沿海省份垃圾焚烧发电企业所面对的价格战及区域产能过剩冲击,利润率亦因此得到较好保护。不过,这种格局同样限制了增长空间,也令军信环保更像一家传统公用事业公司。
受惠于收购仁和,军信环保2024年收入大增约31%至24.1亿元(3.6亿美元),去年再增13%至27.3亿元。更重要的是,公司高度整合的业务模式带来强劲盈利能力。去年净利润达7.2亿元,按收入计相当于约26%的利润率,这对任何企业而言都相当亮眼,更不用说是一家公用事业运营商。
然而,无论是长沙还是整个中国,可供处理的垃圾终究有限。中国垃圾焚烧发电市场已逐步进入结构性饱和阶段,过去10年城市基础设施快速扩张,令部分沿海城市出现垃圾焚烧产能过剩,企业争抢垃圾的价格竞争亦日趋激烈。加上城市垃圾处理项目通常由长达数十年的特许经营协议锁定,军信环保基本难以通过内生增长方式切入其他中国城市。申请文件亦指出,截至2025年底,焚烧处理已占中国垃圾处理量约85%,国内市场对新进入者或进一步扩张的空间有限。
面对国内市场的增长天花板,公司开始把目光转向海外,希望借助中国“一带一路”倡议,把高利润率的业务模式复制至其他发展中市场。军信环保目前重点瞄准中亚的吉尔吉斯斯坦和哈萨克斯坦,当地废物处理系统仍不完善,加上部分地区电力供应不足,市场竞争较小,也较容易取得有利的长期公用事业项目条件。
在吉尔吉斯斯坦,公司投资9,500万美元,在首都比什凯克建设中亚首座大型垃圾焚烧发电厂。以此为起点,军信环保进一步扩大区内布局,先后就吉尔吉斯斯坦奥什市及伊塞克湖州卡拉科尔等地的项目签署协议,同时亦在哈萨克斯坦展开项目布局。海外扩张正是公司寻求赴港上市的原因之一。申请文件显示,比什凯克项目一期已于2025年12月投入运营,公司亦已就奥什市、伊塞克湖州及哈萨克斯坦阿拉木图项目签署不同阶段的协议。
当然,海外扩张与公司目前在国内近乎垄断的舒适环境完全是两回事,公司需要应对不同的监管制度及地方政治环境。因此,未来增长能否顺利延续,仍存在相当不确定性。
不过,对于寻找少数能稳定产生现金、利润率较高且持续派息企业的投资者而言,军信环保仍具吸引力。公司深圳上市股份目前静态市盈率(P/E)约14倍,估值高于光大环境(0257.HK)等国有行业巨头,这或许反映市场给予其较高利润率及地方市场近乎垄断地位一定溢价。
军信环保的生意或许谈不上“性感”,但胜在稳定。在这个充满波动的年代,稳定本身就是一项有价值的资产。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
主业回暖带动盈利 国恩拓展电子特气版图
广合科技股价高位腰斩 亮丽业绩未能扭转跌势
AI改写微短剧生态 映宇宙试水数据中心
乐动百万欧元买欧门票 德国老牌入手先要补血



