3738.HK
Vobile does video protection

阜博第三季度收入增长27%,正从AI生成影片带动的交易需求中探索新商机

重点:

  • 公司第三季度业绩表现强劲,收入增长27%,每月经常性收入(MRR)增长28%
  • 公司已将重心从影片内容保护,转向协助客户提升产品变现能力,而中国市场收入占比已增至一半


陈竹

随着OpenAI的Sora等人工智能工具问世,任何人都能轻松制作高水平影片,令专业创作者主导的影片产业受到前所未有的颠覆。这股潮流虽推动了内容创作的民主化,但同时也带来重大挑战——如何在各类数字平台上追踪版权侵权行为,并加强知识产权(IP)保护,成为迫切课题。

这场AI浪潮同样为专注于内容保护与管理的企业带来新机遇,例如阜博集团有限公司(3738.HK)。上周阜博公布第三季度业绩,核心业务表现强劲,同时正积极探索AI时代的新机遇,为未来增长寻找新引擎。

阜博成立于2005年,最初专注于为影片平台提供「数字指纹」与「数字水印」技术。今年,公司开始聚焦AI内容机遇,推出一个数字平台,让内容创作者能将作品转化为可交易的数位资产。

尽管这一新模式仍处于初期阶段,尚未带来可观收益,但在AI生成内容成主流趋势时,让阜博有望抢占先机。当前,公司主要依赖核心内容保护服务作为营收支柱,并持续扩大业务范围,从长影片延伸至短影音、音乐及其他音讯格式。

公司第三季度营运数据显示,收入按年增长27%,每月经常性收入亦同比增长28%,显示其订阅业务的稳健表现。这一增长延续了上半年良好势头,当时收入增长23%,净利润更大增119%。

公告指出,公司第三季度在中国市场的收入同比增长约22%,中国业务占比持续上升,而过去集团的收入几乎全部来自海外市场。

尽管业绩表现强劲,投资者反应仍较为冷淡,股价在公告翌日仅微升1.2%,收报5.07港元。从长期来看,公司股价曾于2021年中达至约9港元高位,随后在2023至2024年间港股低迷时跌至约1港元低点,并于今年随市场反弹而回升。对阜博而言,这波回升反映投资者信心回暖,特别是在公司强化中国市场销售、并从长影片领域拓展至更多内容业务之后。

收入结构转变

阜博最初于美国市场起家,为影片内容创作者与平台提供内容保护技术软体服务,例如“数字指纹”与“数字水印”等技术,用以识别潜在侵权内容并减少盗版所造成的收入损失。早在2016年,美国市场占阜博总收入超过95%,主要客户包括迪士尼、华纳兄弟、网飞及YouTube等大型企业。

然而,近年公司逐步将重心转向本土中国市场,特别瞄准那些正积极拓展海外市场的中国影音平台。公司的主要增长亮点之一是“微短剧”业务——这类每集仅数分钟的短剧正在全球爆红,并透过ReelShorts等平台从中国传播至海外。

今年上半年,中国市场占阜博总收入14.6亿港元(1.88亿美元)的49.9%,已成为公司主要市场之一。若中国平台内容的国际影响力持续上升,预料中国业务有望进一步增长,成为公司最大的单一收入来源。

除了地域扩张之外,阜博的收入结构也发生了显著转变。公司已从传统的内容保护服务,转向帮助客户透过广告变现其内容。过去,当其技术识别出使用客户版权素材的影片时,主要做法是将其移除;而现在,公司则提供能够从这些影片中产生广告收益的服务,并将收益在版权持有人与阜博之间分成。

阜博能迅速切入这一新业务,主要得益于其2019年收购的ZEFR公司。该公司旗下两项核心产品——RightsID与ChannelID——为品牌提供内容情境识别服务。RightsID平台可协助版权内容进行商业化变现,而ChannelID则为YouTube与TikTok等平台客户,提供完整的频道管理服务,包括内容上传、数据分析与粉丝互动等。

阜博将这两项服务归类为“增值服务”。截至今年上半年,该类业务收入达8.46亿港元,占公司总收入的58%,仍是主要营收来源;相比之下,传统内容保护订阅服务收入仅占42%。

阜博显然认为,其内容变现业务的潜力远大于旧有的内容保护服务,而这也将话题带回前文提到的“AI生成内容”。公司认为,随着AI创作工具推动,基于影视IP的新一波“二创内容”(如剧情改编、混剪影片等),将为其带来更多潜在的商业变现机会。

阜博表示,目前公司在社交媒体平台上共管理429万个活跃资产,这些指的是于2025年上半年为客户创造收入的授权影片。公司指出,AI生成内容的资产数量已开始增加,但并未披露具体数据。

在AI领域,阜博的目标相当宏大,计划打造自有平台。公司于今年5月推出两项新服务——VobileMAX与DreamMaker。

VobileMAX被公司定位为一个让创作者能够买卖数字内容的交易平台。它帮助创作者注册作品、证明所有权,并可跨平台分发内容、追踪收益。该平台运用区块链技术验证内容所有权,并支援内容权利的交易。

DreamMaker则是一款可生成影片与音乐的AI工具。用户只需输入想要创作的内容,AI便能自动生成成品,并会自动加上创作者标记,以确保作品来源清晰可辨。

不过,目前这两个AI平台的具体目标与发展方向仍不明朗,公司仍在探索如何在AI时代中定位自身。现阶段对阜博而言更务实的做法,是持续扩展其既有的版权内容业务。

目前公司业务已从影片延伸至音乐领域,尤其是在今年初收购音频内容识别技术公司PEX的技术与团队后,扩充了内容版权资料库。这项收购让阜博新增了1.2亿份音乐资产指纹与230亿份网络音频指纹,进一步强化其系统能力。

同时,中国市场正快速崛起,已与美国并列成为公司重要收入来源,这对希望看到业务全球化、多元化的投资者而言是利好信号。随着地域布局更趋平衡、内容类型从影片拓展至音乐,阜博具备多元的增长路径,若能成功将AI应用落地,将有望进一步带来长期收益。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

港证券业上半年盈利517亿元 交易额创纪录

香港证监会周二公布,2026年上半年证券业净盈利达517亿港元(65.88亿美元),较去年下半年增加21%。按去年同期公布的289亿港元计算,按年增幅约79%。 今年1月至6月,证券经纪行交易总额达149万亿港元,较去年下半年增加24%,创历史新高;按去年同期的99.2万亿港元计算,按年增加约50%。交易活动增加、投资者参与度提升及支出下降,带动行业盈利增长。 截至6月底,活跃客户人数较去年下半年增加10%,至约570万。收入方面,交易佣金及利息收入增加13%至454亿港元,部分抵销资产管理相关费用收入下跌21%至244亿港元的影响,行业总收入大致持平。开支及利息支出则减少2%。 证监会中介机构部执行董事叶志衡表示,盈利改善主要受惠于交易活动及投资者参与度提升。当局将继续与业界合作,加强风险管理、营运韧力及操守标准,巩固投资者信心。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

康宁医院第三季度门诊人次大跌两成

医疗集团温州康宁医院股份有限公司(2120.HK)周二公布第三季度业务表现,医院门诊人次数目同比下跌19.6%至142,692,门诊均次总开支则同比上升9.8%至303元。 医院的住院床日数同比下跌2.9%至960,524,住院平均每床日总开支为334元,微升0.3%。 今年前九个月,康宁医院的门诊人次数目同比亦下跌15.5%至438,875;门诊均次总开支升7.6%至298元。另外,住院床日数则微跌0.2%至2,823,695,住院平均每床日总开支则跌1.2%至333元。 周三康宁医院平开报10.5港元,公司股价较过去一年高点低约6%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Delisting before flowers bloom: Goodbaby invites shareholders to exit with a 40% premium

未待花开先退市 好孩子溢价四成请股东下车

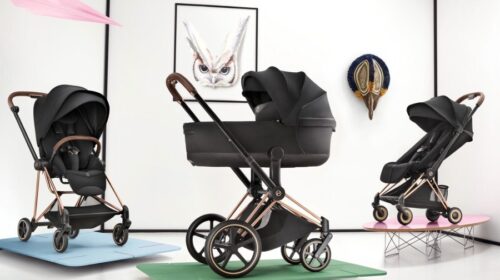
好孩子盈利回升,但剔除汇率影响后,销售几乎没有增长,创始人溢价近四成提出私有化 重点: 创始人拟以每股1.5港元、溢价近39%将公司私有化 收购价较6月底每股净资产3.92港元折价约61.7%   李世达 “少子化”让婴儿用品生意更难做,贸易战的关税变化又添压力。有着中国“婴儿车之王”之称的好孩子国际控股有限公司(1086.HK),正在寻求复苏之际,创始人宋郑还选择提出私有化,让公众股东有机会变现离场,自己继续推着公司往前走。 好孩子国际近日公布,由宋郑还全资持有的Crystal Aurora International Ltd.建议以每股1.5港元将公司私有化,较最后交易日收盘价1.08港元溢价38.89%。收购及期权要约的最高现金对价约13.22亿港元,由汇丰银行安排的贷款融资提供资金。要约人表明价格不会提高,交易仍须取得所需批准。 私有化消息公布后三个交易日,好孩子股价累升约27.3%,9月30日收报1.375港元。计入这轮上涨,股价过去半年升约38.9%,但拉长至一年看,涨幅仅7.42%,反映收购消息为股价带来明显刺激。 盈利复苏 增长承压 今年中期业绩显示,好孩子的盈利已有改善。上半年收入增长5.8%至45.51亿港元,归母净利润大增161.1%至2.75亿港元,超过去年全年约2.19亿港元。不过,盈利大增主要受惠于上半年约1.98亿港元美国关税退款。按公司披露的非公认会计准则口径,上半年净利润增长16.8%至1.46亿港元,营业利润增长12.4%至2.54亿港元,两项数字均有两位数增幅。 不过,核心品牌增长却出现放缓迹象。今年上半年,德国CYBEX收入增长10.5%至27.1亿港元,占集团近六成收入,但剔除汇率影响后,增幅由去年同期的12.6%降至3.3%。而公司整体收入剔除汇率影响后,增幅由去年同期的2.8%降至0.2%,等于几乎没有增长。 其他品牌表现则有所改善,但尚未恢复增长。美国Evenflo上半年收入约10.75亿港元,按固定汇率计算下跌2%,较去年同期的2.5%跌幅略有收窄;中国品牌好孩子(gb)收入约3.93亿港元,同口径跌幅则由23%收窄至7.4%。gb跌势明显缓和,但产品与渠道调整能否带动收入重返增长,仍待验证。 公司财务状况亦有改善,截至6月底,净现金由去年底约2.77亿港元增至7.31亿港元,财务成本则由去年同期约5,670万港元降至约3,780万港元,反映偿还债务已减轻利息负担。 尽管好孩子婴儿车全球市占率长期稳居第一,但在少子化叙事下,公司在港股市场仍缺乏吸引力,成交量长期低迷。公司称,过去6个月及12个月,股份平均每日成交量分别只占已发行股本约0.13%及0.16%,大额持股难以在不压低价格的情况下出售。 集中持股 展望未来 低股价也意味着,公司若发行新股融资,需要发行更多股份才能筹得相同金额,对现有股东的摊薄较大,上市平台的吸引力因此下降。公司亦指出,退市可以节省行政与合规开支,减轻市场预期及股价波动压力,让管理层将更多资源投入经营。 对宋郑还及其他参与存续安排的股东而言,私有化将提高其持股比例,让他们保留业务改善带来的收益。不过,这并非没有代价。按交易安排,公司将在计划生效后回购要约人持有的股份,并承接相关收购贷款。好孩子刚通过偿债减轻利息负担,退市后又将面对新的融资责任,未来复苏能否抵消这项成本,仍需观察。 要约人已表明目前无意重大改变业务或出售资产,退市后将进行战略评估。这意味着公司的下一程仍围绕现有品牌展开,核心品牌扩张与其他业务修复,都需要继续投入。 对小股东而言,接受每股1.5港元,可以将公司后续的经营风险换成确定的现金回报;但若看好CYBEX扩张及其他品牌复苏,也可能认为价格未充分反映长期价值。收购价虽较公告前股价溢价近39%,却较今年6月底每股净资产3.92港元折价约61.7%,但账面净值包含商誉及品牌等无形资产,未必能够变现。 从经营走势看,好孩子业务似乎正在好转,但仍有一定改善空间。创始人在业务改善时私有化,动机何在?小股东究竟留或走?确实进退两难。 欲订阅咏竹坊每周免费通讯,请点击这里

第三季国际销量大增 小牛电动出货量升逾成半

电动踏板车制造商小牛电动科技有限公司(NIU.US)周一表示,第三季度出货量达537,457辆,較去年同期的465,873辆增长15.4%。国际销量三位数的大幅攀升,抵銷了中国市场个位数的缓慢增速。 公司表示,第三季度电动两轮车,包括自行车、滑板车和摩托车,在中国市场的出货量同比增长8.6%,达到490,406辆。同时,国际出货量从上年同期的14,418辆猛增两倍多,至47,051辆。 今年前九个月,公司出货量同比增长20.6%,达到123万辆;中国和国际市场的出货量分别增长19.7%和41.2%。 小牛电动周一股价收涨3.2%,报1.94美元。该股今年以来已累计下跌近40%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里