6181.HK
Laopu Gold Pivots to Hong Kong After A-Share Market Challenges

两次申请深圳A股上市无功而还下,老铺黄金将目光转向香港市场,近日第二次向港交所递交文件

重点:

  • 老铺黄金去年赚4.16亿元,较2022年升3.4倍
  • 公司毛利率远高于同业,中证监曾表示质疑


刘智恒

金价近两年因地缘政治问题而受惠,去年底冲破每盎司2,000美元大关,踏入2024年更势如破竹,短短四个多月已升逾一成半,乘着金价持续向好,从事黄金产品设计、生产及销售的老铺黄金股份有限公司趁势再度争取上市。

公司以古法黄金为卖点,主要是结合现代设计及古典工艺去打造产品,特点是产品具有哑光、磨砂及中国古代宫廷风格,并用上至少两项中国黄金协会的传统手工艺标准,技术包括搂胎、捶揲、錾刻、镶嵌、珐琅及花丝等。

老铺黄金虽然有“老铺”两个字,但老铺其实并不老,说到创立年期,远远及不上周大福(1929.HK)的95年及周生生(0116.HK)的90年历史,在黄金行业中充其量只是一名小孩。2009年徐高明透过其创立的公司“金色宝藏”,推出首家专注于销售古法黄金珠宝的门店 ,至2014年将老铺黄金的商标注册,2016年正式成立,并将金色宝藏的黄金业务、相关资产及负债转至老铺黄金。

根据上市申请文件,截至2023年底,集团在内地开设32家自营分店,分布13个城市,大部分为一线城市。集团的店均收入约9,390万元,按年上升达两倍。

2021年至2023年,集团的收入分别是12.65亿元、12.94亿元及31.8亿元,复合年增长率为58.6%。并录得净利润1.14亿元、9,450万元及4.16亿元。

A股上市折戟沉沙

2020年6月时,老铺黄金已申请在深圳A股上市,至2021年不获深交所批准。2022年转用中信建投为保荐人,完成上市前辅导后,于2023年6月再向监管机构申请,但一个月后就撤回。

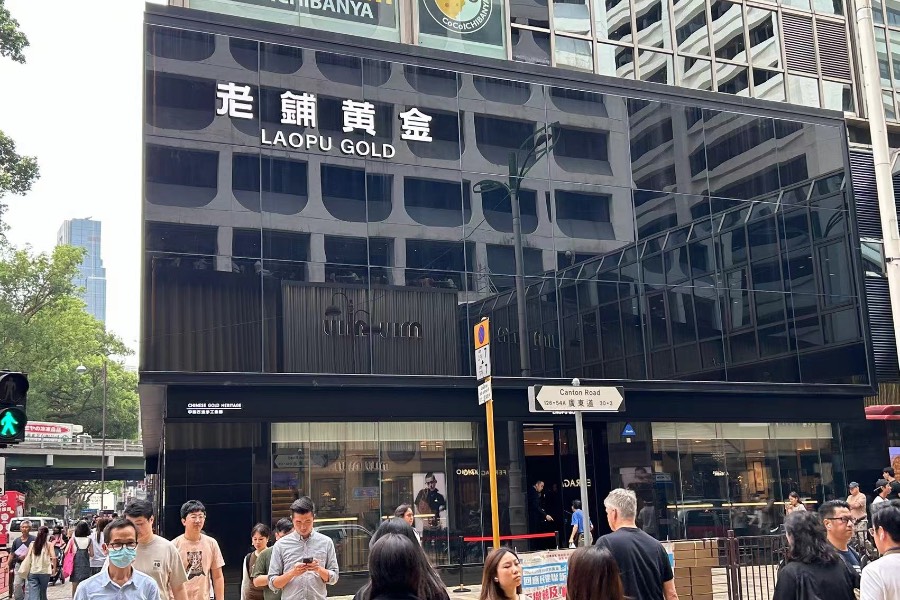
A股市场两次碰壁,老铺黄金将目光转而至香港市场,去年11月向港交所递交上市申请,但迟迟未获批核。这次卷土重来,准备工夫十足,集团4月时在香港广东道开设大型旗舰店,作为上市前推广宣传,增加市场认知。

事实上,近半年黄金市场大好,加上内地近年流行国潮,古法黄金更受到一定欢迎。据弗若斯特沙利文的资料,按销售收入计算,古法黄金的市场规模从2018年的130亿元急升至2023年的1,573亿元,复合年增长率高达64.6%,预计到2028年,规模将可达到4,214亿元,复合年增长率达21.8%。

毛利率一骑绝尘

在有利的大环境下,老铺黄金去年交出一份让人眼前一亮的成绩表,盈利按年大增逾三倍。不过,市场就对于集团忽然好起来的表现有所怀疑,其中最引人争议是毛利率。2021年的毛利率为41.2%,其后两年均为41.9%。而同业如周大福最新业绩只是24.9%,周生生及六福(0590.HK)等,也是在27%水平。大家感到奇怪,为何行业龙头都是在百分之20多的水平,老铺黄金有何能耐做出如此高的毛利率?

质疑之声亦非无的放矢,集团首次申A股上市时,中证监其中一大疑问,就是针对老铺黄金的毛利率,认为与市场同业比较,似乎有不合理地偏高。老铺黄金解释,因为以古法打造黄金,工艺水平远较一般金饰为高,故售价可相应提升,毛利率遂能处于较高水平。

周转日数大降百五天

另外,对于老铺黄金的存货周转天数,市场也有疑问,2021至2023年间,集团的周转天数分别为357、383及205天。从最近一年的205天看,相对于六福中期业绩公布的190天接近,更较周大福的312天为优,按理没问题。

然而市场就指,为何集团去年的存货周转天数,可大降超过五成,是否为上市作准备,将账目作出调整。毕竟其它同业的周转天数较稳定,而老铺黄金却突然大幅转好。老铺黄金解释,主要是2021及2022年受到新冠疫情影响,而去年疫后复常,加上销售增长提升,令销售天数得以大减。

老铺黄金去年存货量总金额大升,达到12.67亿,较2022及2021分别高57%及64.5%,我们可以理解之前是受疫情影响,去年业务改善,集团要准备更多存货量。但问题是业务大幅增长的时候,经营现金流反倒录得负数,去年现金净流出2,920万元,相反2021及2022年分别有净现金流入1.02亿及1.48亿元。集团解释,其中一大原因是存货及贸易应收款增加所致。

老铺黄金去年业务增长及数据均表现亮丽,具有一定投资价值,但也有一些审慎的投资者提出问题,为何你做到,行业龙头反做不到?正如英文有一句话:Too good to be true。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

机器人业务收入翻倍 金力永磁首三季料多赚逾四成

稀土磁性材料生产商江西金力永磁科技股份有限公司(6680.HK; 300748.SZ)周二公布,预计2026年前三季度归属上市公司股东净利润为7.35亿(1.1亿美元)至8亿元,按年增长42.59%至55.20%;扣除非经常性损益后净利润料为6.59亿至7.24亿元,增长53.22%至68.33%。 公司表示,期内收入按年增长约四成,其中新能源汽车及汽车零部件业务收入增长约四成;机器人及工业伺服电机业务收入则增长约一倍,具身机器人电机转子产品已小批量交付。 单计第三季,归母净利润料为2.73亿至3.38亿元,按年增长29.58%至60.45%;扣非净利润为2.60亿至3.25亿元,增长32.83%至65.97%。以上数据为初步测算,尚未经审计。 期内非经常性损益预计为净利润带来约7,600万元。另一方面,受A股、H股股权激励及发行H股可转债影响,股份支付及财务费用合计约1.75亿元。 公司股价周三高开,至中午休市报14.65港元,升0.69%。该股今年以来累跌20.5%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
OPay does finance in Nigeria

绕过东南亚红海 OPay凭尼日利亚支付业务硬闯华尔街

总部位于新加坡的数字支付公司OPay已申请在纽约上市,其在尼日利亚的数字支付服务盈利可观 重点: OPay已提交赴美IPO申请。此前,公司在尼日利亚建立领先的数字支付服务,主要面向难以使用银行服务的人群 这家新加坡公司的策略有别于区内同业,后者通常选择竞争激烈的东南亚市场拓展版图    阳歌 一家与中国渊源深厚、并在非洲建立起盈利业务据点的亚洲金融科技公司并不多见,足以引人注目。OPay Ltd.正是凭借这一点向美国投资者推介自己,并提交规模可观的IPO申请。 亚洲企业,尤其是与中国有渊源的公司,跨境寻找增长机会时,往往沿着一条熟悉的路径进入东南亚。印尼、越南和泰国与中国贸易往来密切,当地华人社群规模庞大,数字经济也迅速发展,加上地理位置相近,这些优势通常主导企业的扩张策略。 自创立以来,OPay便没有沿用这套地理扩张路线。这使公司对投资者而言显得与众不同,或也更具吸引力。媒体报道称,公司正寻求在纽约上市,募资额可能高达5亿美元。 这家总部位于新加坡的数字支付公司上周首次公开提交美国IPO申请,越过竞争激烈的东南亚近邻市场,转而进军遥远的非洲市场。对评估OPay前景的投资者而言,公司的核心投资论点不只是另一家新兴市场金融科技公司,而是押注于更遥远、银行服务覆盖不足的前沿市场;这些市场目前的发展水平,比中国和东南亚等市场落后10至20年。 这套策略带来丰厚回报。OPay已成为非洲人口最多国家尼日利亚的重要金融科技业者。截至2026年7月,按日活跃用户计,其应用程序在尼日利亚所有类别的数字金融平台中使用率排名第二。尼日利亚目前占OPay总收入近九成,其余收入来自埃及、巴基斯坦和印尼。 对OPay而言,从新加坡这个大本营向外扩张,东南亚似乎是理所当然的第一站。但许多企业也有相同想法,令当地成为竞争激烈、资金密集的战场。 OPay独特的地域布局,源自公司的创立背景。其前身可追溯至2017年,当时,挪威浏览器公司Opera在中国亿万富豪企业家、昆仑万维创办人周亚辉的主导下收购PayCom Nigeria,之后更名并于2018年推出OPay。 OPay没有转向东南亚,而是利用Opera原有的庞大非洲手机浏览器用户基础。当地传统银行基础设施薄弱,许多金融交易仍以现金进行。OPay在尼日利亚采取积极的多服务超级App策略,除手机支付外,也经营摩托车网约车、外卖和小额贷款业务。然而,监管障碍及其他运营现实迫使OPay撤出交通和外卖相关业务,专注发展金融服务,监管障碍包括2020年商业摩托车载客禁令。 OPay将资源转向实体支付网络和个人转账服务,成为西非领先的金融服务入口,并为拓展埃及和巴基斯坦等其他前沿市场奠定基础。 OPay在尼日利亚稳固的市场地位正转化为财务回报。根据申请文件,公司去年收入增逾一倍至5.363亿美元,总交易额则激增115%。增长势头延续至2026年上半年,收入已达4.67亿美元,同比增长137%,相当于2025年全年收入的逾八成。 代理银行业务 关键是,OPay已将高速增长转化为净利润。公司2024年录得5,100万美元净亏损,2025年转为净利润7,250万美元。今年上半年净利润超过9,000万美元,是去年同期2,170万美元的四倍多。 公司藉由积极扩大“代理银行”网络实现盈利。在尼日利亚这类以现金交易为主的国家,传统银行分行和ATM往往相距甚远,还常见排队时间长或设备频繁故障等问题,代理银行则提供另一套类似小型银行分行的服务网络。 金融科技公司无须兴建成本高昂的实体分行,而是为一般商店店主、街角小亭经营者和药房业者配备便携式销售点(POS)刷卡终端。这些当地商户称为“代理商”,实际上就像由人操作的ATM:客户把现金交给代理商,便可即时将数字资金存入手机钱包;也可把数字资金转至代理商账户,再从收银处领取现金。 这种模式把交通便利的当地商店变成现金存取据点,解决了将实体纸钞转为数字资金的关键“最后一公里”问题。数以百万计难以取得传统银行服务的民众,因此无须前往银行或使用ATM,也能参与线上经济。 截至2026年6月底,OPay活跃POS终端网络增长约43%至80万台,当中包括类似ATM的服务亭及商户支付终端;2024年底时的数量约为56万台。 OPay通过代理银行基础设施收取服务费,将实体现金流转转化为持续收入。代理网络业务的利润率相对较低,毛利率为20%至25%。这个水平不算太差,但也称不上理想。 代理银行模式的真正价值,在于为OPay带来庞大的客户群,当中有人可能进一步使用贷款等利润率较高的产品。自营贷款收入及合作银行支付的贷款撮合费,毛利率均超过70%,合计约占公司收入一半。 尽管OPay的故事发生在非洲,其企业基因无疑带有中国色彩。除了董事长具有中国背景,公司管理层也包括来自电商巨头阿里巴巴旗下金融企业蚂蚁集团的前高管。OPay没有照搬一套标准化产品,而是借鉴中国超级App的发展模式,并参考蚂蚁集团旗下广受欢迎的支付宝,针对尼日利亚的特定痛点调整服务。 虽然OPay具有一些中国背景,公司也强调自身与中国市场没有财务联系,并表示相信赴美上市无须取得中国证券监督管理机构批准。OPay选择以新加坡为基地,也反映越来越多中国金融科技企业家避开监管严格的本土市场,转往监管较宽松的地区寻找发展机会。 据报道,OPay计划募资5亿美元,按此推算,公司市值约为40亿美元。以2026年净利润年化计算,其估值超过20倍,与拉丁美洲数字银行巨头Nu Holdings(NU.US)大致相当,后者同样专注新兴市场的信贷和支付业务。…

秦港股份前九个月吞吐量微升3%

运营港口的秦皇岛港股份有限公司(3369.HK)周二公布港口吞吐量,今年前九个月总吞吐量达3.27亿吨,同比上升3.3%。 其中煤炭达1.645亿吨,同比升2.09%、金属矿石升5.67%至1.23亿吨、油品及液体化工大升18%至177万吨,标准集装箱升3.19%至126.6万个。 按港口划分,秦皇岛港同比升4.81%至1.45亿吨、曹妃甸港则微升0.75%至1.02亿吨,黄骅港升3.92%至8,030万吨。 秦港股份周三平开报2.52港元,公司股价较过去一年高位跌逾三成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
LDRobot buys a European ticket for a million euros; newly acquired German legacy brand requires immediate cash infusion

乐动百万欧元买欧门票 德国老牌入手先要补血

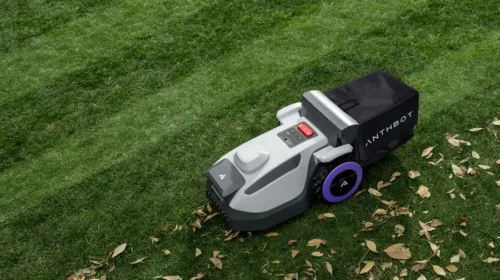
乐动拟低价收购德国老牌园林器械商,借其渠道扩大割草机销售,但须先注资补血,考验整合能力与出海成本控制 重点: 乐动拟以100万欧元收购SABO全部股权,另提供最多500万欧元流动资金,换取欧洲品牌、分销及服务网络 智能割草机已推动乐动收入结构改变,但品牌推广开支上升,收购能否降低拓市成本,仍待实际销售验证   李世达 花100万欧元(752.8萬元人民币),买下一家有94年历史的德国园林器械商,看来是一笔便宜交易。但对买方深圳乐动机器人股份有限公司(1236.HK)而言,取得股权只是开始:要让这个老品牌帮自己的智能割草机打开欧洲市场,还得准备一笔资金先替它补血续命。 乐动机器人近日公告,拟通过新加坡全资子公司收购德国SABO-Maschinenfabrik GmbH全部股权,连同注资,总投入不超过600万欧元。交易吸引之处,在于SABO遍布欧洲的1,400多家专业零售商,以及配套的售后服务与本地供应链。 2017年成立的乐动,主要研发、生产及销售视觉感知产品、算法模组与智能机器人整机。机器要自行移动,首先须知道自己在哪里、障碍物有多远。乐动的传感器及算法模组,便是协助设备感知环境、定位及导航的工具。 乐动原本向设备制造商出售感知产品,其后把技术用于旗下ANTHBOT智能割草机,由供应机器的“眼睛”,延伸至出售整机。割草机通过亚马逊等第三方平台、品牌网站,以及授权店和零售店销售。当时割草机均由第三方制造商组装,乐动则投入产品研发与品牌经营。 这一步也改变了公司的经营要求,向企业供应零部件,重点在性能、价格与客户导入;出售自有品牌整机,则要让消费者认识产品,并建立维修及服务能力。产品能自行割草,不代表品牌能自行打开市场。 业绩已显示割草机业务的重要性。今年上半年,乐动收入同比增长35.2%至5.23亿元人民币(下同),其中割草机收入增长159.1%至2.01亿元,占比由20.1%升至38.4%。同期视觉感知产品收入由3.07亿元微增至3.09亿元。整机业务正带动增长,原有业务则大致稳定。 买品牌 更买渠道 成立于1932年的SABO,制造及分销汽油与电池驱动割草机、吹叶机等园林工具,服务住宅与商用市场。它的专业零售商网络兼具产品分销和售后服务功能,正是乐动希望加快建立的海外能力。 乐动在公告中表示,计划借这套网络导入智能割草机,并在研发、采购、制造及服务上形成协同。从业务逻辑看,这相当于用收购缩短自行拓展渠道的时间,同时尝试以智能化产品替老品牌增加销售机会。 不过,现有零售商数目只是渠道基础,仍要看有多少门店愿意引入新产品、能带来多少订单。乐动本来已有线下销售,SABO的价值在于扩大覆盖与服务能力;两套网络如何衔接,才是收购后的实际考验。 根据公告中的未经审计财务资料,SABO去年收入为1,823.8万欧元,较2024年的2,259.6万欧元下跌约19.3%;但税后利润由亏损94.7万欧元,转为盈利114.2万欧元。乐动将收入下滑归因于产品创新及智能化不足,并指出SABO现有负债与运营现金流紧张,因此需要注资。协议要求乐动在签约日提供150万欧元流动资金,交割前再提供最多275万欧元。意味买方须在取得全部股权前,先支持其运营。 乐动自身亦未盈利,今年上半年净亏损由1,378万元扩大至4,210万元,销售及营销费用增长124.1%至8,100万元,研发费用增长48.5%至7,570万元。割草机收入快速增加,同时伴随更高推广与研发投入,买入现成渠道能否改善投入产出,仍须观察。 此外,交易也可能有政治变数。德国政府曾于10月7日以安全理由阻止中远收购德国物流商Zippel。虽然产业性质不同,在当前地缘政治环境下,仍不能排除德国政府因安全考量介入或否决本案的可能。 收购公告翌日,乐动股价一度上涨20%,最终倒跌1.14%,收报26.1港元,较5月上市首日收盘价低56.5%。从市销率看,乐动约8.3倍,高于同样布局智能割草机的九号公司(689009.SH)的1.2倍,显示市场或许更看好乐动。割草机销售快速增加,加上SABO的欧洲渠道,令其海外收入前景值得审慎看好;但自身尚未盈利,又须替标的补血,短期盈利压力仍大,新增订单能否转化为利润,将是支撑估值的关键。 欲订阅咏竹坊每周免费通讯,请点击这里