
敏华分拆锐迈科技挂牌新三板 开启智能制造第二舞台
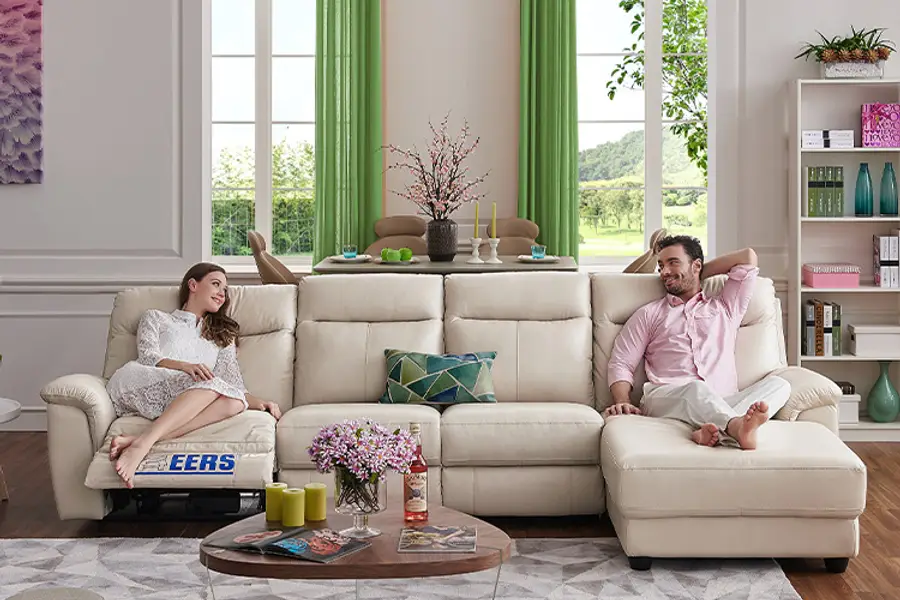
家具龙头敏华控股将旗下智能零部件业务锐迈科技分拆赴新三板挂牌,打造“港股+内地”双平台布局,试图突破估值瓶颈、重塑智能制造定位
重点:
- 挂牌后锐迈仍为敏华附属公司,母公司持股超八成
- 锐迈所属业务收入录得下滑
李世达
在中国家具制造业的版图上,敏华控股有限公司(1999.HK)长年稳坐龙头。从“芝华仕”(Cheers)沙发的家庭标配,到全球功能椅市场的主要供应者,这家诞生于广东东莞的企业几乎与“中国制造的舒适”划上等号。近日,敏华做出了不寻常的决定,让旗下智能化转型的引擎——锐迈科技,单飞赴内地新三板挂牌上市。
锐迈科技是敏华供应链中较少出现在消费者面前、却几乎支撑整个产品体验的存在。它设计并制造电动沙发的金属支架、智能电机和控制模组,决定了产品能否静音升降与在全球市场竞争力。
根据敏华2024/25年度年报,锐迈所属的“其他产品”业务,在截至今年3月底的财年中录得约16.7亿港元收入,按年下滑约8.4%,主因是内地家具需求转弱,从而导致铁架及智能家具零部件的销售下降,但毛利率仍维持约30%,按年增长三个百分点,显示出相当韧性。
智能制造的隐形引擎
锐迈的角色,其实正是敏华转型的缩影——从传统家具制造商,走向“智能家居”与“模组化制造”的高附加值路线。分拆挂牌让这个技术部门获得独立融资与估值空间,从内部支援者成为对外可见的智能制造品牌。
新三板全称为“全国中小企业股份转让系统”,最初设立于2013年,主要为未能在上交所或深交所上市的中小企业,提供股份挂牌与融资管道。自2023年起,新三板持续推进市场分层与制度衔接改革,形成“基础层—创新层—精选层”的递进架构。
其中,精选层企业可经审核申请转板至北京证券交易所,打通中小企业从挂牌培育到公开上市的资本通道。这使得新三板的角色,从早期的场外交易市场,逐步转型为服务“专精特新”与智能制造企业的孵化与过渡平台。
双平台资本布局
对锐迈而言,这个平台恰好对应其规模与发展阶段——技术成熟但仍需研发投入、拥有固定订单但估值未被充分反映。新三板能提供人民币融资与政策性基金的对接,也为敏华建立“内地估值窗口”,更贴近中国本土政策红利与制造业资本圈,形成港股与内地资本互补的双平台布局。
公告显示,挂牌后锐迈仍为敏华附属公司,母公司持股超八成,财务仍并表。这意味着,敏华并未放弃控制权,而是在既有框架内创造新的增长空间。一方面,锐迈可借独立身份拓展智能零部件外部客户,甚至进入更多家具品牌供应链;另一方面,敏华可利用子公司的市场估值与融资能力,支撑自身高端制造升级与自动化投资。
当前,敏华的基本面正面临一定压力。公司截至2025年3月底的财年,主营收入按年下滑8.2%至169亿港元,股东应占溢利更按年跌10.4%至20.6亿港元。整体毛利率由39.4%升至40.5%,反映成本控制改善,但内地房地产与家居需求疲弱仍拖累主营业务表现。管理层指出,将持续透过自动化与智能制造提效,而锐迈科技的独立融资则有望为制造端升级提供新动能。
敏华股价自2024年底以来呈震荡回升格局,过去六个月虽累升约15%至 4.7港元,但年初至今仍跌1.6%。近期多家券商,包括瑞银与里昂,均上调评级,认为内房地产市场疲软的预期已充分体现,虽然美国关税带来不确定性,但也可能创造股价上涨机会。
目前公司延伸市盈率约为8.9倍,低于同业如顾家家居(603816.SH)的16倍,与恒林股份(603661.SH)的17倍。这样的差距反映出港股市场对内地家居需求疲弱的审慎态度。不过,若考虑敏华的全球品牌布局、稳定现金流及智能化升级潜力,现时估值水平已接近历史低位,提供一定的修复空间。
随着锐迈科技分拆后在新三板建立人民币估值窗口,若能带动集团制造端盈利改善与资本市场关注,敏华的估值中枢有望逐步回升。对中长期投资者而言,当前股价或许正处于“估值重构”前的低档蓄势期。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值



