2899.HK
601899.SHG
Zijin Mining spinning off its overseas gold mining arm and taking it public, in order to benefit from surging gold price

紫金矿业选在金价创新高之际,启动海外黄金资产分拆,为长线扩张预留更大的想象空间

重点:

  • 境外黄金产量约占公司整体黄金产量近七成
  • 去年黄金业务销售收入占总收入约49.64%


李世达

在资本市场上,黄金不只是贵金属,更是一种信仰。当地缘政治不稳、利率趋降、通胀高企,全球资金往往如候鸟般涌向避风港——黄金。2025年4月,国际金价一度飙升至每盎司3,500美元历史新高,年内涨幅逾30%,成为市场最抢手的资产。

而就在这波金价热潮,中国最大金属矿商紫金矿业集团股份有限公司(2899.HK; 601899.SH)近日宣布,将位于南美、中亚、非洲与大洋洲的多个大型金矿整合至香港注册的子公司“紫金黄金国际”,并拟于香港联交所主板上市,可谓“趁热打铁”,精准踩在金价上升周期的浪头之上。

公司称,此举旨在加快国际化步伐、强化资本运作效率、扩大海外融资与并购能力。分拆完成后,紫金黄金国际仍为紫金矿业合并报表范围内的控股子公司,确保公司对境外黄金资产的控制权不变。

业绩随金价起飞

黄金作为紫金矿业的重要业务板块,其收入与利润贡献不可小觑。根据紫金矿业2024年报,黄金业务销售收入占总收入约49.64%,为集团最大收入来源。

毛利方面,黄金贡献亦高达30.07%,远高于其他金属品类。全年矿山产金量达72.94吨,年增7.7%,其中约65.5%来自海外矿场,如哥伦比亚Buriticá金矿、澳洲诺顿金田,以及苏里南的罗斯贝尔金矿。

此外,公司产金能力及资源量也位居领先,去年矿山产金产量72.94吨,同比上升7.70%。近五年矿山产金产量年复合增长达12%。今年第一季度矿山产金产量为19.07吨,同比增长13%。公司也上调全年黄金产量目标为85吨,较去年提升16%。

根据中国黄金协会数据,2024年中国实现矿山产金298.4吨,公司矿山产金相当于中国总量的24%。截至2024年底,公司黄金资源量达3483.7吨,在全球排名第六

紫金矿业整体2024年业绩亦受惠于金价飙升。全年营业收入达3,036.4亿元,年增3.5%;净利润320.5亿元,年增高达51.76%,远超国际金价全年升幅27%,创下历史新高。矿产品毛利率升至57.97%,较上年上升8.88个百分点,反映出金价上行对盈利能力的显著推动。

2025年一季度,营收达789.28亿元,按年增5.5%;净利润101.67亿元,同比增长62.39%,首次单季突破百亿元。同期国际金价再升约20%,4月下旬一度触及3,500美元历史高点。

境外金矿吸引力大

从战略角度来看,紫金此番分拆不仅是资产重估,更是资本运作上的前瞻部署。独立上市的紫金黄金国际,将成为公司在海外进行黄金资源并购与资本操作的主要平台,藉此可降低母公司财务负担与地缘风险,强化对国际投资者的吸引力。此外,在香港上市亦有利于对标国际黄金巨头如Newmont(NEM.US)、Barrick Gold(GOLD.US),争取更高估值与全球资本关注。

而独立上市后的紫金黄金国际,资产底气并不薄弱,其黄金产量接近紫金矿业总黄金产量约七成,潜在估值规模不容小觑。其中,南美洲是黄金产量增长最快的区域之一,公司位于该区的四个金矿去年产量达21.6吨,占整体约三成。若能独立上市,料将迅速进入黄金类股投资者视野,成为黄金ETF与主题基金追踪的热门标的。

从股价反应亦可见市场的期待。紫金矿业在宣布分拆当日,A股与H股分别上涨1.7%与1.3%,反映资本市场对此举正面看待。市场普遍认为,紫金此举可释放其海外黄金资产价值,提升整体估值,并吸引更多对黄金资产有配置需求的长线资金。

总体来看,紫金矿业选择在金价高涨时分拆黄金资产,不仅是顺势而为的资本运作,也是对未来全球资源竞争与地缘政治变局的主动应对。对投资人而言,紫金黄金国际的上市开启了针对中国海外黄金资源的独立投资通道,有助于释放黄金资产价值、提升估值弹性,并增强国际资本接触。在地缘政治风险升温、美元走弱预期下,黄金资产的吸引力与日俱增。而具备规模化资产、成熟产线的紫金黄金国际,将比新兴金矿公司更具抗压与盈利能力。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

名创优品旗下Yoyo 九个月GMV突破10亿

生活方式零售商名创优品集团控股有限公司(MNSO.US; 9896.HK)周四表示,今年前9个月,其Yoyo知识产权(IP)产品的商品交易总额(GMV)突破10亿元。公司宣布这一里程碑之际,正开发下一个爆款IP,以抗衡潮玩制造商泡泡玛特(9992.HK)的Labubu。 名创优品去年6月推出Yoyo玩具,目前已在全球53个国家和地区发售。公司表示,随着该IP热度攀升,继6月和7月的GMV均超过1亿元后,仅8月单月就实现2亿元的GMV。公司补充道,该IP的吸引力源自其“极简且极具辨识度的视觉形象”。 截至6月底,名创优品在113个国家和地区拥有8,674家门店,同比增长10%;其中包括8,309家名创优品同名门店,以及365家Top Toy专卖店。今年上半年,公司营收同比增长22.4%至115亿元,利润则增长5.6%至9.57亿元。 周五,名创优品港股上涨1%,报收17.97港元。该股今年迄今已累计下跌约51%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

速腾聚创第三季激光雷达销量增2.2倍

激光雷达制造商速腾聚创科技有限公司(2498.HK)周五公布,第三季激光雷达产品销量约59.56万台,其中用于先进驾驶辅助系统(ADAS)的产品约45.04万台,机器人及其他用途产品约14.52万台。 对照去年第三季总销量为18.56万台,ADAS及机器人等产品分别为15.01万台及3.55万台,据此计算,今年第三季总销量按年增220.9%,两类产品分别增200.1%及309.0%。 今年首九个月,公司激光雷达累计销量约131.48万台,其中ADAS产品约88.7万台,机器人及其他用途产品约42.78万台。 公司股价周五高开,至中午休市报16.18港元,升5.06%。该股今年至今累跌55.8%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

赛力斯上月销售不佳 同比大跌逾3成

新能源汽车生产商赛力斯集团股份有限公司(9927.HK)周四公布9月汽车产销售量,上月共售出汽车32,218辆,同比下跌33.28%。今年前九个月累计销量为283,161辆,同比减少16.88%。 旗下新能源汽车9月销量同比跌34.48%至29,271辆,前九个月累计销量下跌15.79%至256,521辆。其中,赛力斯汽车上月售出25,370辆,同比大跌38.5%;其他车型销量则跌18.32%至2,947辆。产量亦同步回落,9月总产量同比减少38.38%。 周五赛力斯开盘升1.3%至34.98港元,现价较去年11月的上市价131.5港元大跌逾七成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Qingling switches gears with leasing deals to boost NEV sales

庆铃卖车兼助融资 老牌车厂重写生意经

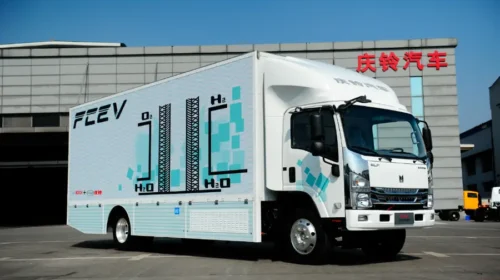
庆铃汽车借融资租赁拓展新能源车销售,订单增长却未扭转亏损。股价年内跌近五成,新模式能否带来盈利仍待验证 重点: 庆铃汽车借助融资租赁拓展销售,同时承担承租方违约后的回购责任 新能源订单增长尚未扭转整体业绩    李世达 卖出一辆车、收回车款,通常意味着车厂已完成交易。但在商用车竞争加剧之际,一家有40多年历史的重庆车厂,开始协助客户分期付款,提供营运及维保服务,希望从整个用车过程中寻找收入。 这家车厂便是庆铃汽车股份有限公司(1122.HK)。其前身于1985年由重庆汽车制造厂与日本五十铃汽车(7202.T)合资成立,1994年改组并赴港上市。凭藉五十铃的技术及品牌,庆铃开拓中国中高端商用车市场,产品涵盖轻、中、重型卡车、皮卡及零部件。 庆铃正加快向新能源转型。2025年,其新能源车销量增长94%至10,001辆,但整体销量仅增0.14%至33,226辆,新能源增长尚未带动整体销售明显回升。公司亦指出,新能源商用车购车成本较高,销量虽增长较快,总量仍偏低。 为降低购车资金门槛,公司自2025年上半年起陆续引入融资租赁,由金融机构购车,再出租予客户或经销商。庆铃可提前收足车款,承租人则分期支付租金及利息;租期结束并清偿债务后,可按每辆1元取得车辆。 不过,提前收款并不意味着车厂完全退出交易。10月5日,庆铃再与海通恒信(1905.HK)及经销商等订立回购协议,涉及30辆新能源车,回购价款上限约1,263.6万元人民币(下同)。经销商或共同债务人若触发约定条件,庆铃须回购车辆及相关债权。 简单而言,海通恒信先出资购车,再由承租人分期付款;若承租人违约并触发回购条件,庆铃便须支付约定回购款,接回车辆及相关债权。这让公司先收足车款,也把部分还款风险留在自己手中。 庆铃正尝试把车厂、金融机构、经销商及用车客户连在一起,将业务由销售延伸至租赁和后续服务。其控股股东庆铃汽车(集团)有限公司今年3月披露,已建成新能源直营租售中心“易速租”,提供租赁、营运及维保服务。 同业也在沿着类似方向拓展。北汽福田(600166.SH)提供新能源商用车租赁,配套充电、车辆运维及金融服务;江铃汽车(000550.SZ)今年亦计划深耕新能源城市配送运力营运,并布局二手车、换电轻卡等业务。 对物流客户而言,租赁可降低初期投入,配套服务有望提高用车效率,也为车厂带来后续收入。但若收益不足以抵销营运成本及违约损失,新模式亦可能加重负担。 销量背后的风险 庆铃的新做法已带来订单增长,但尚未反映在整体盈利上。2026年上半年,公司新能源板块透过金融业务、经销商整合及代营运等措施拓展市场,订单按年增加72.3%。同期整体销量却下跌2.4%,收入减少15.77%至17.46亿元,股东应占亏损扩大至9,088.8万元。公司解释,收入下降主要受海外商用车需求减少影响。 订单能否转化为交付及盈利,仍是一项考验;融资租赁售出的车辆,也可能因承租人违约,再度成为资金负担。按回购安排,经销商及共同债务人若连续两期未按时足额付款,金融机构可要求庆铃一次性支付回购款,涵盖到期未付租金、未到期租金中的本金及留购价款。 庆铃支付回购款后,才取得车辆完整所有权、租赁债权及相关担保权利,可追讨欠款或处置车辆。但回购款按未偿债务计算,与车况及市价无关。这批车每辆购买价42.12万元,履约保证金仅1万元;若处置所得不足,而债务人又无力补付,公司仍可能承受损失。 因此,如何处理收回的车辆,成为这套模式能否运作的重要一环。庆铃计划拓展二手车转租、出售、整备及再制造业务。出售可较快回笼资金,但须承受二手车价格变动;重新出租有机会持续取得收入,却要负担整备、维保及闲置成本,并重新评估承租人的还款能力。车辆能否迅速找到下一名用户,将直接影响资金回收及最终收益。 资本市场仍在等待这些措施交出成绩。公告发布翌日,庆铃股价持平,收报0.465港元,年内累跌约49.5%,远超福田及江铃A股截至9月底约4.1%及11.3%的跌幅。今年上半年,两家同业仍维持盈利,庆铃却收入下滑、亏损扩大,反映其压力不只来自行业竞争。融资租赁增加了销售渠道,但庆铃要重拾投资者信心,仍须把订单转化为盈利,并控制回购风险。 欲订阅咏竹坊每周免费通讯,请点击这里