
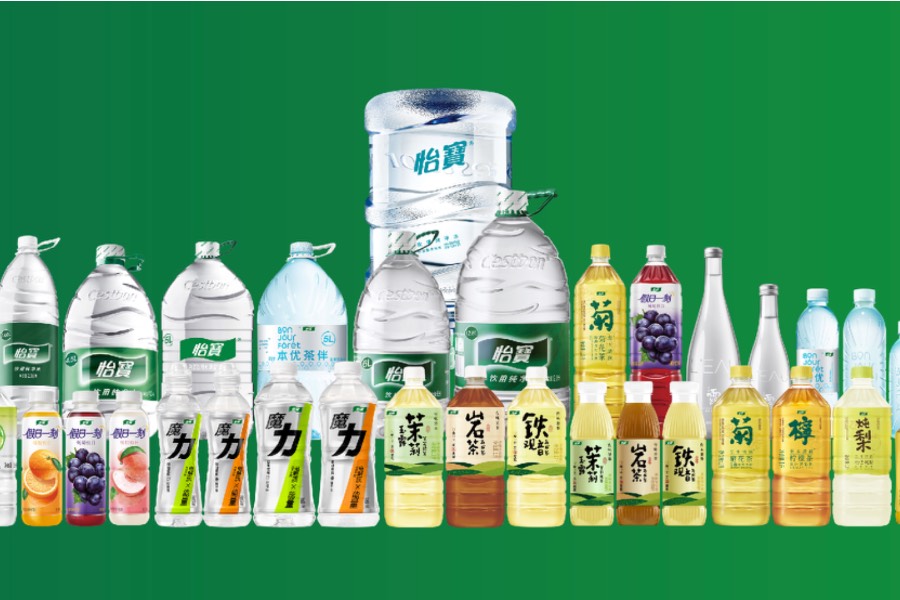
去年底才上市的华润饮料,在市场内卷及农夫山泉的狙击下,上半年度派出一份倒退的成绩表
重点:
- 华润饮料中期收入跌近两成,盈利下跌近三成
- 公司在饮料赛道上,远远落后于农夫山泉
刘智恒
中国内地饮品市场庞大,当中以饮用水的赛道最为激烈,去年华润饮料(控股)有限公司(2460.HK)成功在香港上市,一度让一哥农夫山泉(9633.HK)寝食难安,急祭出多项针对措施,务求要将对手扼杀于萌芽阶段。
经过一番厮杀,两大龙头的中期业绩似已告诉市场高下立判,暂时来说,农夫山泉先胜一仗,公司收入增长15.6%至256亿元,赚76.2亿元,同比升22%。反观华润饮料,期内收入下挫18.5%至62.1亿元,盈利更大跌近29%至8.05亿元。
若以水类产品计算,农夫山泉中期的销售94.4亿元,同比升10.7%,分部业绩的表现更为亮丽,同比劲升42.8%至33.5亿元。相反华润饮料的包装水饮品收入大跌,跌23%至52.5亿元。
进击的钟睒睒
华润饮料包装饮用水销售下跌,不得不提钟睒睒下的一步狠棋。去年为打击华润饮料的纯净水“怡宝”,农夫山泉在主打的“红瓶装天然水”外,毅然推出“绿瓶装的纯净水”,更以9.9元12瓶的超低价去竞争,目的自然是抢夺对手的市场,打击华润饮料的王牌产品,以动摇对手根基。
钟睒睒的算盘是即使农夫山泉在水的业务受影响,但在其它饮料业务上,农夫山泉一直领跑,足够支持他去打一场水战,不惜以本伤人,先将对手打压下来。
面对农夫山泉的来势汹汹,华润饮料确实有点招架不住,钟睒睒掀起绿水大战时,常挂在嘴边的一句话:“如果要健康,就喝红色的,如果要口味,就喝绿色的。”
他的潜台词不外乎是:农夫山泉主打红色包装瓶的天然水,对身体有益健康,绿色的纯净水只是味道较甜;我们农夫山泉一直讲的是健康,只不过消费者有不同口味,我们才再出产纯净水,将选择权交回消费者。言下之意,是指绿色纯净水未如红色天然水般对身体有益处,间接冲着华润饮料旗下的王牌怡宝纯净水而来。
经过一轮绿水之战后,钟睒睒见成功打击了对手的命脉,又开始大幅减低对绿瓶的渠道补贴,将资源调回红瓶天然水,毕竟红瓶才是农夫山泉的拳头产品,在公司的饮用水业务收入占比,亦从去年下半年的70%回升至今年上半年的80%。
得水源得天下
华润饮料除了在战略上被农夫山泉打得有点难以招架外,农夫山泉拥有的优势就是水的命脉——水源。包装水只要有优质水源地,几可说是占据了半壁江山,农夫山泉多年前已深耕水源布局,今年新增湖南八大公山、四川龙门山、西藏念青唐古拉山,至今在全国布局15个主要水源地。
华润的怡宝采取自建与代工模式,虽然已在水源上加把劲,武夷山大包装生产线于今年首季投产,下半年计划增设2家工厂,自建的浙江工厂预计第四季投产。但要明白,获取优质水源是要经过许多手续及符合一系列标准,华润饮料一时三刻难以追赶。
亦因为有自家水源,成本可以较低,加上农夫山泉销量大,规模效益显著,毛利率能长期优于华润饮料,前者过去三年维持在55%至60%水平,后者始终难以超越50%。
输掉第二增长曲线
华润饮料在水战上处处落下风,公司寄望第二增长曲线去推动业绩,那就是饮料产品,包括茶、果汁及功能饮料等。今年上半年来自饮料产品的收入达9.55亿元,同比增长21.3%,占总收入的15.4%。
虽然期内饮料产品有明显升幅,但仍然难望农夫山泉项背。后者今年上半年度来自茶饮的收入已达100.9亿元,增长近19.7%,收入超越包装水;功能饮料收入近29亿元,同比增长13.6%,果汁收入更升21.3%至25.64亿元。很明显,在水之外的第二赛道上,农夫山泉亦是远远抛离华润饮料。
事实上,论到饮料,华润不但品类不及农夫山泉,亦没能打造出王牌产品,相反农夫山泉的东方树叶及NFC果汁,消费者也耳熟能详。
按目前情况,我们暂看不到华润饮料有赶过农夫山泉的能耐,在策略、资源及第二赛道上也有不如,因此你饮水不饮农夫山泉没问题,要买水股就似乎要买龙头了。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值
业绩持续改善 为何蔚来股价屡创新低?
持续亏损债务沉重 海昌走在崩溃边缘
新氧做大美丽生意 规模效益逐步浮现





