即使近日香港新股市场火热气氛减退,新加坡海事服务商Pinnacle Marine亦计划在香港上市,并已递交上市申请

重点:

  • 收入及毛利均有增长,但销售及行政开支上升拖累利润
  • 在新加坡铝制工作船建造商中排名第三


白芯蕊

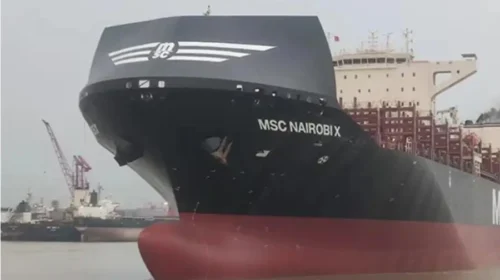
马六甲海峡为全球海运重要交汇处,连接亚洲、欧洲、中东及美洲贸易重要航道,当中新加坡港更是全球最大船用燃料补给港及核心转运枢纽,在当地从事海事服务的Pinnacle Marine Holdings Ltd.,近日向港交所递交上市申请,保荐人为同人融资。

Pinnacle Marine于2009年成立,业务历经四大关键阶段,由最初船舶物资供应,延伸至自有船队租赁,再于2018年打破海外采购瓶颈自建铝制工作船,并于2024年全面启用占地约15.3万平方英尺的港口码头设施租赁。

上市申请文件显示,截至2026年前5个月,船务代理服务为集团主要收入,占集团总收益1,942万新加坡元(1.02億元人民幣)的37.5%。所谓船务代理服务,是指Pinnacle Marine通过协调靠港手续及各种运营安排赚取费用,并向客户报销代垫费用。

代理服务收入同比下滑

新加坡船务代理服务需求与港口活动有密切关系,由于船舶靠港频率、转运量、碇泊处活动,以及日益复杂的法规及合规要求,变相推动对船务代理的需求。截至2025年止过去五年,新加坡船务代理服务市场年均增长率为4%。

不过,Pinnacle Marine前五个月船务代理服务收入同比下滑17.3%,集团解释主要由于新加坡靠港船只次数同期只有1,023次,同比下跌13.8%,加上海事港务局强制实施数字化方案,部分原需收费的传统人工服务,包括船员证件资料登船检查服务等,将不再收取费用,变相影响集团收入。

幸好,集团第二及第三大业务,即造船及工作船租赁服务,同期仍实现增长,抵消了船务代理服务收入下滑,令集团前五个月总收入仍能微升0.6%至1,942万新加坡元。

尤其是集团造船业务增长持续加快,2023年、2024年、2025年分别为374万新加坡元、778万新加坡元及1,428万新加坡元,其中2024年及2025年同比升108%及83.4%,到2026年前五个月同比增幅亦达16.7%至594万新加坡元,占集团总收入的30.6%,为该公司第二大收入来源。

所谓的造船业务,意思是指制造工作船,工作船主要用于支援港口及周边水域作业的港口工作,集团早于2018年5月已开始造船业务,用于自身运营及交付客户,包括在新加坡支持港口作业、船员接送、沿海物流,按2025年交付量计算,集团在新加坡铝制工作船建造商中排名第三。

此业务近年收益增长主要受惠于工作船数目及总长度上升,由2023年的4艘(总长60米),增至2024年的9艘(总长164米)以及2025年度14艘(总长255米),至于2026年前五个月已售出7艘(总长136米),按总长来计算,已达2025年的53.3%。

铝材采购占集团造船服务总销售成本约15.1%,尤其铝材冶炼属高耗能产业,能源价格的任何持续上涨均可能导致铝价走高,从而推高销售成本,公司已估算铝材成本上涨10%,预计影响2025年造船服务毛利率由50.1%降至49.3%。

销售及行政开支急增

值得留意的是2026年前五个月集团总收入及毛利都实现增长,分别同比升0.6%和11.2%,达到1,942万新加坡元和837万新加坡元,但在同期销售及行政开支同比增长24.5%拖累下,令期内利润却下滑23.3%至331万新加坡元。

无可否认海运在全球贸易总量中占比约80%,航运活动与全球经济、工业生产、能源需求及跨境贸易密切相关,而马六甲海峡是全球领先的海事中心与转运枢纽,但俄乌战争令高通胀环境持续,加上欧美等各国债务占GDP高企,经济难免会受影响而放缓,最终航运业势必受影响。

再者,新加坡工作船建造商面临来自马来西亚、印尼及越南等区域司法管辖区的成本竞争,其中印尼因劳动力成本较低,加上滨海土地较多占有优势,也会对Pinnacle Marine造船业务构成极大威胁。

整体而言,Pinnacle Marine虽凭借多元化业务与造船实力在新加坡稳占一席之地,惟面对船务代理受数字化冲击、成本上涨及东南亚邻国的低成本竞争,加上全球航运需求受宏观经济放缓威胁,其未来的增长空间与海外扩展能力仍面临相当考验。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

丘钛科技10月手机摄像头销量跌45.7%

摄像头生产商丘钛科技(集团)有限公司(1478.HK)周一公布,10月手机摄像头模组销量为2,390.4万件,按年下跌45.7%,按月减少34.2%。 公司表示,手机产品销量下滑,主要受客户项目周期影响,加上存储产品涨价,拖累智能手机市场需求。期内,手机产品总销量为3,884.5万件,按年减少37.7%;其中生物识别模组销量为1,494.1万件,按年跌18.6%,按月则增长8%。 汽车产品销量为99.9万件,按年下跌24%,亦受客户项目周期影响。物联网产品销量则按年增长6.4%至225.2万件,主要由XR产品摄像头模组及无人机等产品的激光雷达销量带动。合营企业印度丘钛的摄像头及生物识别模组销量,分别按年增长4.1%及9.6%,至529.6万件及190.1万件。 丘钛科技股价周二低开高走,至中午休市报4.29港元,升1.42%,年初至今累跌49.35%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

两只芯片股首日挂牌 芯德走高登临走低

两家芯片公司周二首日在港挂牌走势各异,江苏芯德半导体科技股份有限公司(7672.HK)股价上涨,而苏州登临科技股份有限公司(9917.HK)则下滑。 芯片封装和测试服务提供商芯德高开,午盘报收于10.88港元,较8.88港元的IPO发行价上涨22.5%。相比下,GPU芯片制造商登临则低开,午盘报收于213港元,较231港元的IPO发行价下跌6.9%。 芯德上市发售约1.07亿股,筹资8.82亿港元。香港公开发售获近9倍超额认购,而国际配售仅超额0.13倍。2026年前四个月,公司营收同比增长18%至3.6亿元,净亏损则从上年同期的1.56亿元收窄至1.38亿元。 登临上市发售约613万股股票,筹资13亿港元。香港公开发售仅超額1倍,国际配售超額0.3倍。去年公司营收较2024年的8,260万元几乎翻倍,达到1.71亿元。同期,净亏损从2024年的2.97亿元略微收窄至2.81亿元。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
ASMPT makes chip equipment

AI热潮添增长动力 ASMPT决定保留SMT业务

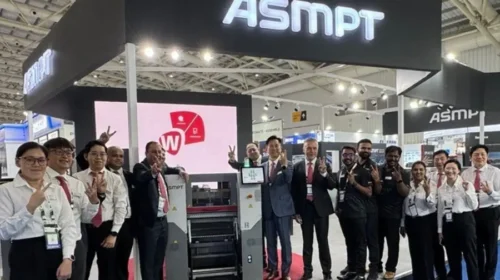
半导体设备制造商ASMPT的SMT解决方案分部曾吸引潜在买家,如今业务受AI需求带动回升,公司决定将其保留 重点: ASMPT此前曾考虑出售SMT解决方案分部,随着AI需求带动业绩改善,现已决定保留该业务 按该分部2027年的销售目标计算,平均季度销售额将较今年第三季度高出约三分之一    胡鸣鹤 早在2015年,ASMPT有限公司(0522.HK)便向投资者表示,公司在芯片组装及电路板设备方面的专长,有利于为客户开发新的封装解决方案。今年1月,公司启动对旗下两大业务之一、从事电路板设备的SMT解决方案分部的评估,SMT即“表面贴装技术”。据路透社报道,到了10月,私募股权公司IDG资本已成为竞购进度最领先的买家,方源资本及Triton Partners亦有意收购。 但如今,公司对这项一度发展受挫、相对于规模更大的芯片组装设备业务日益边缘化的业务,改变了心意。11月5日,ASMPT宣布,最终决定保留该业务。公司表示,人工智能基础设施投资、电子制造要求提高,以及该分部业绩改善、技术实力和客户地位,都是作出这项决定的原因。 ASMPT将保留SMT业务定位为战略决定,但价格也可能是考量因素。路透社10月报道,这项出售交易对SMT业务的估值可能超过10亿美元,而ASMPT的要价约为15亿美元。花旗在公司公布决定后发表报告指出,按ASMPT对SMT业务的最新展望推算盈利,传闻中的估值似乎偏低。不过,花旗亦表示,部分投资者原本希望公司出售SMT后,成为专注芯片设备的企业,从而获得更高估值。 公司股价在公告当天下下跌10.3%,将前一天随香港芯片股上扬而录得的相若升幅悉数抹去。如今,ASMPT必须把对SMT业务重拾的信心转化为持续的销售,并向心存疑虑的投资者证明,将两大分部保留在同一集团旗下,如何发挥一加一大于二的效益。 AI改变业务前景 令ASMPT突然重新青睐的SMT设备,用于将零件贴装到电路板上。公司的设备可执行多项工序,包括印刷加热后形成电气连接的焊膏、贴装芯片、电阻及其他元件,以及检测贴装结果。制成的电路板是大部分运算设备的核心组件,应用涵盖个人电脑、智能手机及智能装置,亦越来越多用于高性能AI服务器。 今年第三季度,电路板设备业务占ASMPT销售收入约44%。公司亦是全球主要供应商,估计今年迄今取得了全球此类设备约31%的订单。该分部由2011年向西门子收购的电路板贴装业务,以及2014年收购的焊膏印刷设备专业厂商DEK组成。 AI需求令这项业务的前景重新转好。去年上半年,SMT销售收入同比下跌26.6%,到第三季度恢复增长,AI服务器是带动转势的因素之一。公司表示,今年前九个月订单同比增长约一倍至14.6亿美元,AI相关应用占今年迄今订单逾一半。 商机亦延伸至芯片封装。ASMPT曾考虑出售SMT时,芯片封装一度看来将成为公司的主业。这项在公司报告中称为SEMI解决方案分部的业务,制造将芯片组装成封装体、使其能与其他元件连接的设备。先进封装包括将多颗芯片紧密排列,让它们作为一个系统运作,部分AI处理器便采用这种方式。SMT旗下部分设备亦用于先进封装,相关应用占该分部今年迄今订单约四分之一。 一款设备便展示了两种技术如何结合。ASMPT以从西门子承接的SIPLACE品牌销售电路板贴装设备。2023年在韩国一场展览亮相的CA2型号,结合了两项功能:固晶机贴合裸芯片的工序,以及SMT贴片机放置常规元件的工序。将两种贴装工序合并,可省去一道独立步骤。 两大分部亦供应制造光收发模块的设备。这类模块将电信号转换为光信号,让数据通过光纤在服务器之间传输。公司表示,同时保留两大分部,可让ASMPT参与AI硬件生产的更多环节。 中银国际研究董事总经理吴思浩表示,ASMPT的SEMI解决方案分部精准拾取及放置芯片的能力,“令其SMT产品脱颖而出”。 同业亦已建立相同的业务组合。以摩托车闻名的日本雅马哈发动机株式会社(7272.T),于2019年开始销售芯片组装设备,与其电路板制造设备形成互补。若出售SMT,ASMPT便无法作出同样布局。 昔日弃将 如今新宠 在ASMPT今年1月启动业务评估前,SMT已开始复苏。据香港媒体报道,当时由财务总监升任行政总裁的黄梓达,于3月承认有买家感兴趣,但亦表示仍可能保留该业务。 6月,ASMPT完成向芯片设备制造商应用材料(AMAT.US)出售美国业务NEXX。该业务制造在半导体器件上沉积薄层材料的设备。公司表示,这项出售交易亦有助其更专注于芯片封装业务。 其后,黄梓达离开公司,Bassel Haddad于8月接任行政总裁。Haddad此前任职英特尔,曾在边缘计算及AI领域担任高层职务。他在上周宣布保留SMT的公告中表示:“自我于八月加入ASMPT以来,我持续见证人工智能(AI)如何为ASMPT的业务组合带来新的机遇。” 将订单转化为销售 根据雅虎财经汇编的19项预测平均值,分析师预计ASMPT明年总收入将增长约18%至230亿港元。ASMPT在最新业绩公告中表示,预计SMT第四季度销售收入将较第三季度录得双位数增长。 公司亦表示,目标是明年SMT销售收入达约16亿美元,接近去年的两倍。换算下来,平均每季度销售收入约为4亿美元,较今年第三季度的2.95亿美元高出约三分之一。 该分部的盈利能力亦在改善。SMT第三季度经调整分部利润率达17.7%,接近去年同期的两倍。管理层希望进一步提升盈利能力,目标是明年全年分部利润率达20%,并预期销量增加及业务组合转向更高价值的应用,有助实现这项目标。…

雅居乐十月销售重挫六成

房地产开发商雅居乐集团控股有限公司(3383.HK)周一发布上月运营数据,十月的预售金额为2.9亿元,同比大跌约六成,涉及面积约3.4万平方米,亦下挫近六成;但每平方米均价约8,739元,微升2.6%。 截至今年前十个月,项目预售金额约51.8亿元,涉及面积约58.7万平方米,同比分别下跌30%及28%,每平方米均价约8,825元,微跌3%。 雅居乐周二平开报0.117港元,公司股价较过去一年高点跌逾七手成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里