
政策利好农业 潍柴雷沃料迎来爆发增长
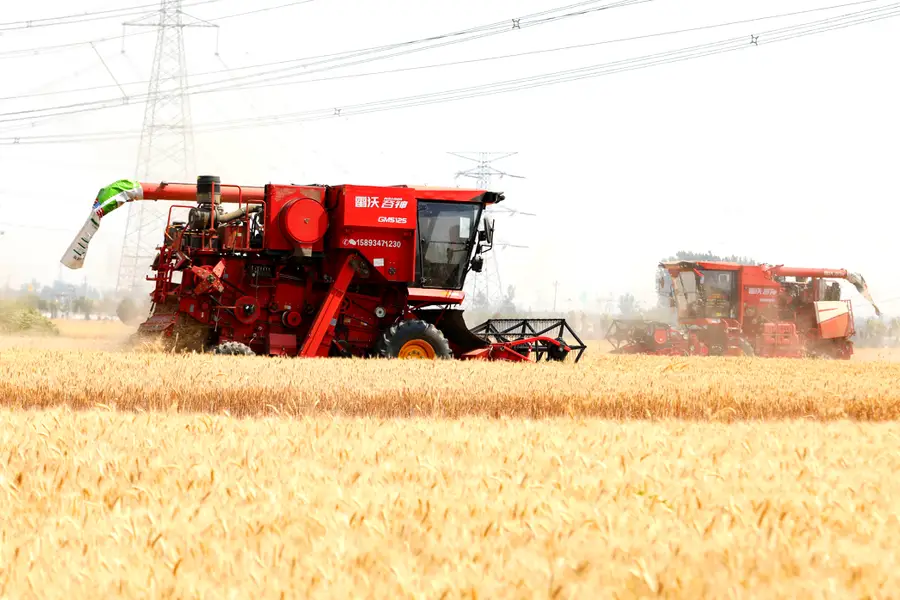
这家中国领先的农业装备制造商,已提交赴港上市申请,预测产品所在市场将迎来爆发式增长
重点:
- 潍柴雷沃提交赴港上市申请,拟募资约5亿美元,在中国推进农业现代化的进程中,为自身扩张提供关键资金
- 受政策红利驱动,公司预计中国智能农机市场未来几年年度增速将超40%
阳歌
潍柴雷沃智慧农业科技股份有限公司上周五递交港交所上市申请时表示,中国正处于农业革命的关键节点。
尽管这家中国拖拉机及收割机龙头企业的论断略显主观,但其正确性或可成立,这将为潍柴雷沃创造爆发式增长契机。中国不光在芯片等高科技领域的自主可控战略广受关注,其对粮食生产自给自足的诉求也同样迫切。
中美贸易摩擦深刻揭示中国对进口的高度依赖,不仅需供养14亿人口,还需满足庞大的牲畜存栏量需求。为降低对外依存度,政府正通过全方位政策推进农业现代化转型,目标是将二十年前数十万小型家庭农场的产业格局,转为运用现代技术与机器,从而提升效率的集约型农场体系。
凭借在国内农机市场的主导地位及智能农机领域的绝对优势,潍柴雷沃有望充分受益此轮转型。根据上市文件披露的财务数据,公司营运相对稳健,但近两年增长态势未达预期。
显著短板在于,公司的利润率明显落后全球同业,既反映其生产效率与国际竞争对手存在差距,也印证中国市场定价压力大于全球其他地区。
申请上市的文件称:“中国已将智能农机列为粮食安全战略支点,正通过系统性政策布局加速产业升级。”公司特别援引《加快建设农业强国规划(2024-2035年)》及《全国智慧农业行动计划(2024—2028年)》两大政策规划,彰显未来数年中国农业现代化的攻坚决心。
有力的政策支持意味着,政府将以补贴、低息贷款等形式,大规模注资推动产业升级。上市文件引用第三方数据显示:在此背景下,中国智能农机市场规模将从2024年的118亿元增至2030年的1,040亿元,年均复合增长率达43.6%。
这一增速将使智能农机渗透率从去年的7.2%,跃升至2030年的33.1%,基本追及全球水平(去年全球的渗透率为31.6%,预计2030年将达34.7%)。随着新一代基于智能农机的集约型农场兴起,中国农业从业人口预计将从2024年的1.6亿缩减至2050年的3,000万。
依赖国内市场
总部位于山东的潍柴雷沃,当前61%的股权由港股上市的潍柴动力(2338.HK)持有。潍柴动力今年4月首次宣布分拆农机板块计划,并在上周五的公告中强调:分拆潍柴雷沃“符合政府关于提升国有资产核心竞争力、增强国际影响力的政策方向”。
此次分拆适逢其时,可为潍柴雷沃输送关键资金,加速智能农机研发,抢占市场先机。公司聘请中金公司担任独家保荐人,预示此次IPO规模可观。
我们估计,公司估值约20亿至30亿美元,上市募资额或达5亿美元。此举几乎可使其现金储备翻一番。截至去年末,潍柴雷沃账面现金共47.8亿元(约合6.65亿美元)。
尽管潍柴雷沃预判未来五年将实现高增长,但其近三年财报尚未显现爆发迹象。公司去年营收从147亿元增至174亿元,同比增幅18.4%,虽属稳健却谈不上惊艳。2023年营收实则收缩8%,公司将主因归咎于收割机销量下滑,但未作详细说明。
拖拉机与收割机构成该公司的核心产品线,去年销售额占比分别为52%和41%。值得注意的是,收割机业务表现逊于拖拉机,其营收贡献率从2022年的46%下滑。公司出口业务有所增长,但仍显薄弱,收入占比从2022年约6%升至去年约10%。
去年,潍柴雷沃的利润从2023年的8.71亿元增至9.57亿元,同比增长9.8%。
如前所述,毛利率是潍柴雷沃显著落后国际同业的指标。过去两年,该指标维持在13.2%,不及迪尔公司(DE.US)28%水平的一半,亦远低于凯斯纽荷兰(CNH.US)21%的水平。迪尔当前的市盈率为25倍,凯斯纽荷兰略低,为16倍。参照此估值区间,潍柴雷沃估值应在153亿元至239亿元之间。
潍柴雷沃以21.2%的农机市场占有率和46%的智能农机份额,雄踞国内双料冠军。若中国农业革命如期而至,其领先地位将成制胜关键。但需警惕,国内外竞争对手同样觊觎此轮爆发式增长,或致这片新兴蓝海竞争急剧升温。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

机器人概念急降温 奥比中光上不逢时
股价腰斩债务高企 博雷顿挣扎求存
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化


