
电机老兵逐梦新能源 大洋电机叩关港股
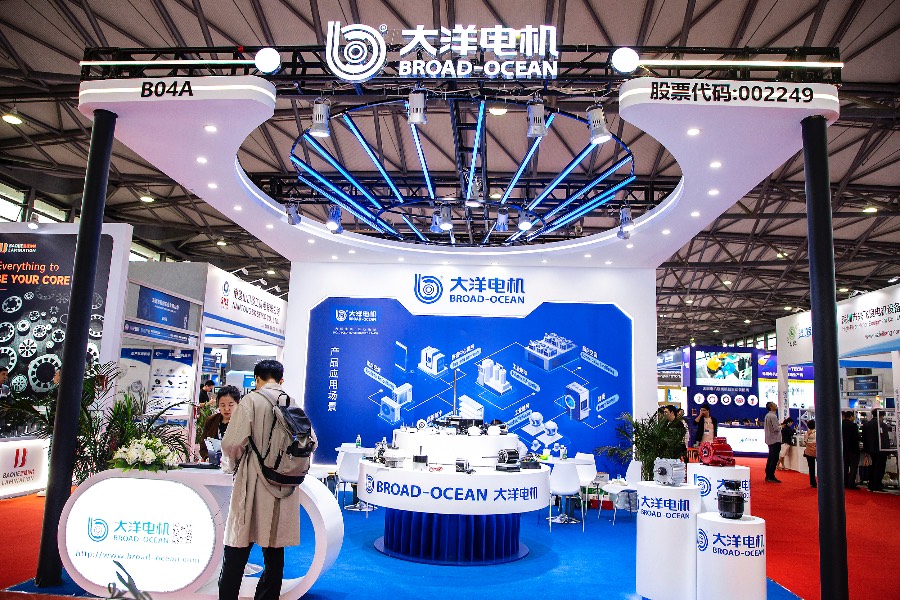
从生产车库门遥控器到新能源车电机,净利三年翻倍的大洋电机也来到港股市场赶集
重点:
- 在全球HVAC电机市场市占率排名第二,在中国与北美市场稳居第一
- 公司A股股价过去一年飙升143%,市值逼近285亿元
李世达
有没有想过,你家车库门的遥控器,和你电动车动力总成,再到你家空调的压缩机,可能都是由同一家公司生产?这家公司不是什么家喻户晓的国际品牌,而是一家来自中国广东中山的电机制造商——中山大洋电机股份有限公司(002249.SZ)。
在深交所上市已逾15年的大洋电机,已向港交所递交上市申请,准备登陆香港资本舞台。
成立于2000年的大洋电机,从传统电机业务起家,如今却横跨暖通空调(HVAC)、汽车电驱动系统乃至燃料电池等,产品涵盖生活的方方面面。根据弗若斯特沙利文的数据,以收入计,公司在2024年已跻身全球第二大第三方HVAC电驱动解决方案供应商,在中国和北美市场位居第一。
两条腿走路
公司主要可分两大业务,一是建筑与家居电器电机制造,2024年收入70.8亿元,占比58.4%。其中暖通空调(HVAC)电机贡献超过55%,产品涵盖大型中央空调压缩机、车库门开启器、通风系统风机等。
另外则是汽车动力总成及零部件业务,2024年收入50.2亿元,占比41.5%,当中传统起动机与发电机占25.8%,新能源汽车动力总成及零部件占15.7%。
大洋电机的发展呈现“两条腿走路”,HVAC电机需求稳定,属于刚需消费与基建类市场,能提供稳定现金流;另一方面,汽车电驱业务与新能源汽车深度挂钩,为公司带来成长故事。
从财务数据看,大洋电机的收入表现较为平稳,利润则在近年开始飙升。2022年至2024年,公司收入由109.3亿元增至121.1亿元,年复合增长率仅约5%。然而,同期净利润却由4.27亿元飙升至8.88亿元,复合增长率高达44%。2025年上半年,净利润同比再增34.6%,达6.02亿元。
这背后反映其盈利能力的改善,毛利率自2022年的19.3%升至2024年的22.2%,净利润率也由3.9%跃升至7.5%,展现出成本控制与产品组合优化的成果。另外,占比持续维持在45%左右的海外收入,毛利率普遍高于中国市场。
全球化布局超前
相比许多仍局限于国内市场的中国制造商,大洋电机的全球化布局较为“超前”。截至2025年,公司在全球已拥有15个生产基地,分布于美国、墨西哥、英国、泰国、越南、摩洛哥等地,并在美国底特律、芝加哥、英国伦敦等地设立研发中心。
公司在2015年收购美国百年商用车零部件企业佩特来,并与印度塔塔汽车(TATAMOTORS.BO; TTM.US)成立合资公司“塔塔佩特来”,提升了在国际商用车零部件领域的话语权。不仅能就近服务国际车企与HVAC客户,也能在地缘政治与贸易壁垒不断升高的当下,提供供应链韧性。
不过,公司业务也并非没有短板,其一是收入增速较慢,近三年平均增幅仅约5%,与新能源汽车零部件行业动辄两位数的增长相比显得保守,这意味其规模扩张速度不足。
第二个问题是公司产品结构中,传统起动机与发电机仍占25.8%,相关业务属于逐渐被淘汰的夕阳业务,而新能源车动力总成占比仅15.7%,仍在追赶阶段。公司的研发投入也相对不足,2024年研发费用率约4.3%,低于日本电产(6594.T)的6%,可能限制长期竞争力。
事实上,大洋电机在A股市场表现不俗,过去一年股价飙升约143%,递表港交所后首个交易日,股价更来到11.69元,创52周新高。目前A股市值约285亿元,市盈率约为27.2倍,虽远低于卧龙电驱(600580.SH)的85倍,但高于日本电产的18.7倍。
对公司来说,赴港上市仍能让公司更直接接触海外资本,提升其国际品牌与治理形象。更重要的是,今年港股市场火热,新能源与科技板块成为集资主力,近期新能源汽车及相关制造产业链板块交易活跃,相关新股往往受到资金热炒,对大洋电机而言自然是个好机会。在近期火热的市场气氛下,大洋电机或许有机会获得较高的市场关注,但长期而言仍要视乎能否讲好“新能源+全球供应链”的故事。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景



